Non sono trascorsi nemmeno cinque giorni dal via libera della Banca centrale europea alla scalata di UniCredit su Commerzbank e Andrea Orcel sembra già concentrato su quella che potrebbe diventare la fase più impegnativa dell’intera operazione: preparare le condizioni patrimoniali, finanziarie e organizzative per integrare due grandi banche tedesche, cercando contemporaneamente di contenere i rischi e preservare il capitale necessario a sostenere la crescita.


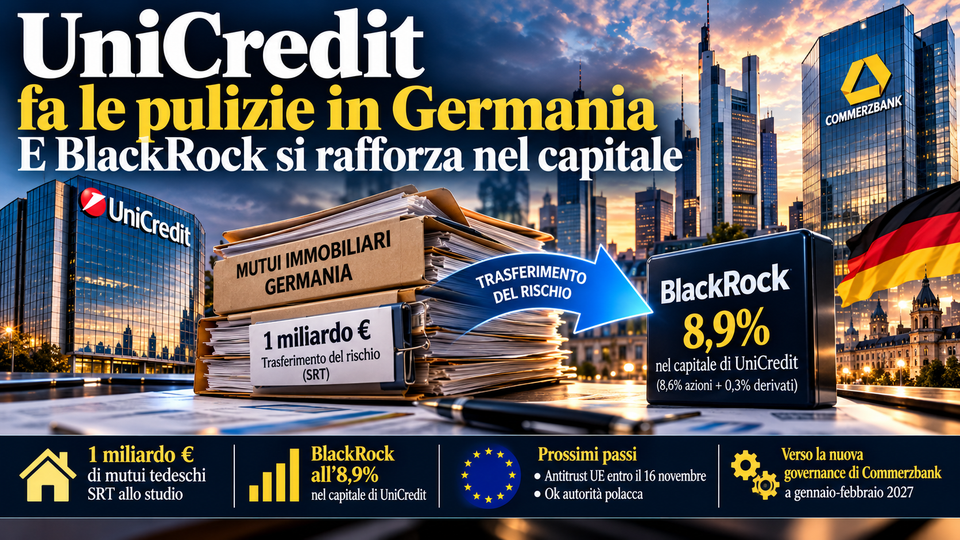
Le notizie pubblicate oggi da Marcello Astorri (nella foto a sx) su Il Giornale e da Luca Gualtieri (nella foto a dx) su MF-Milano Finanza raccontano infatti di un’operazione allo studio su circa un miliardo di euro di mutui immobiliari tedeschi, attraverso la quale UniCredit intenderebbe trasferire a investitori specializzati una parte del rischio di credito senza necessariamente cedere i finanziamenti sottostanti. Contemporaneamente emerge un altro elemento significativo, perché BlackRock avrebbe rafforzato la propria presenza nel capitale di UniCredit fino a una partecipazione potenziale dell’8,9%, considerando azioni e strumenti derivati.
Le due notizie sono differenti e non risulta che siano direttamente collegate, ma arrivano in un momento particolarmente importante per il gruppo guidato da Orcel, che dopo aver ottenuto l’autorizzazione della BCE a superare il 30% di Commerzbank attende gli ultimi passaggi regolamentari per arrivare al controllo della banca tedesca e avviare, presumibilmente nei primi mesi del 2027, il confronto sulla nuova governance.
Quello che mi sembra interessante è che UniCredit non stia aspettando di completare la conquista di Commerzbank per cominciare a lavorare sull’efficienza patrimoniale delle proprie attività tedesche, quasi a voler preparare il terreno per un’integrazione che, se confermata, potrebbe cambiare radicalmente il peso del gruppo nel sistema bancario europeo.
Un miliardo di mutui: non una vendita di crediti, ma un trasferimento del rischio
L’operazione descritta da MF, sulla base delle indiscrezioni raccolte da Bloomberg, riguarda circa un miliardo di euro di finanziamenti immobiliari concessi alle famiglie in Germania, sui quali UniCredit starebbe valutando un cosiddetto Significant Risk Transfer, comunemente indicato con la sigla SRT.
Il meccanismo può sembrare complicato, ma il principio è abbastanza semplice: la banca mantiene i mutui nel proprio bilancio e continua a gestire il rapporto con i clienti, mentre trasferisce a un investitore specializzato una parte del rischio delle eventuali perdite, riconoscendogli in cambio un premio economico.
Nella formula unfunded che sarebbe allo studio, l’investitore non versa immediatamente alla banca il capitale corrispondente ai finanziamenti, ma assume un impegno contrattuale a coprire determinate perdite qualora si verificassero, secondo le condizioni stabilite nell’accordo. È quindi una forma di protezione del credito che può essere prestata, ad esempio, da compagnie assicurative o altri operatori finanziari dotati dei requisiti necessari.
Il vantaggio per UniCredit non consiste nel ricevere un miliardo di euro di liquidità, perché i mutui non vengono necessariamente venduti e continuano a figurare tra le attività della banca, ma nella possibilità di ridurre gli attivi ponderati per il rischio, cioè quella parte del bilancio sulla quale vengono calcolati i requisiti patrimoniali regolamentari.
Se il trasferimento viene riconosciuto dalla Vigilanza come effettivo e conforme alle regole prudenziali, la banca può quindi liberare una parte del capitale precedentemente assorbito da quei finanziamenti, destinandolo potenzialmente a sostenere nuovi impieghi, rafforzare i coefficienti patrimoniali oppure accompagnare altre operazioni strategiche.
Il miliardo di mutui rappresenta dunque il valore indicativo del portafoglio interessato, non il capitale che UniCredit potrebbe recuperare, perché il beneficio effettivo dipenderà dalla struttura dell’operazione, dalla quantità di rischio trasferito, dal costo della protezione e dal trattamento riconosciuto dalle autorità di vigilanza.
Secondo le stime di CreditSights richiamate da MF, le operazioni SRT già concluse da UniCredit avrebbero prodotto complessivamente un beneficio equivalente a circa 82 punti base di CET1, ma sarebbe scorretto attribuire automaticamente un effetto analogo al nuovo progetto tedesco, che si trova ancora nella fase dei contatti preliminari con gli investitori.
Il quotidiano segnala inoltre che UniCredit starebbe valutando un’operazione simile nella Repubblica Ceca, su circa un miliardo di euro di finanziamenti alle piccole e medie imprese, mentre anche il gruppo belga KBC sarebbe impegnato in un progetto di trasferimento del rischio su oltre due miliardi di prestiti aziendali.
Questo conferma che non siamo davanti a uno strumento utilizzato esclusivamente da UniCredit, ma a una modalità di gestione del capitale che sta assumendo crescente importanza nel settore bancario europeo.
Perché proprio i mutui tedeschi? Il mercato immobiliare resta un’incognita
La scelta di intervenire sui finanziamenti immobiliari tedeschi merita un approfondimento, perché arriva dopo anni particolarmente difficili per il settore, segnati dall’aumento dei tassi d’interesse, dalla riduzione delle valutazioni immobiliari e dalle difficoltà incontrate da numerosi operatori fortemente indebitati.
Marcello Astorri, sul Giornale, richiama il caso di Adler Group, uno dei gruppi immobiliari tedeschi che hanno attraversato una crisi finanziaria e patrimoniale particolarmente significativa, con pesanti svalutazioni del portafoglio immobiliare e problemi aggravati dall’aumento del costo del debito.
È tuttavia necessario distinguere le difficoltà di alcuni grandi operatori immobiliari, soprattutto nel settore commerciale e degli investimenti, dalla qualità dei mutui residenziali concessi alle famiglie, perché si tratta di esposizioni che possono presentare caratteristiche di rischio molto differenti.
Il fatto che UniCredit stia valutando un trasferimento del rischio su un portafoglio di mutui non dimostra, di per sé, che quei finanziamenti siano deteriorati o che la banca preveda necessariamente un aumento delle insolvenze. Potrebbe trattarsi anche di una scelta preventiva di ottimizzazione patrimoniale, particolarmente utile in una fase nella quale il gruppo sta preparando un’operazione di consolidamento di dimensioni eccezionali.
Anzi, proprio questo è l’aspetto che ritengo più interessante: Orcel potrebbe voler ridurre il capitale assorbito da alcune attività prima ancora di procedere all’integrazione con Commerzbank, evitando di trovarsi successivamente a gestire contemporaneamente i costi della riorganizzazione e un eccessivo assorbimento patrimoniale.
Naturalmente il trasferimento del rischio non è gratuito, perché gli investitori che assumono la protezione richiedono una remunerazione adeguata, e quindi bisognerà verificare se il beneficio regolamentare giustificherà il costo dell’operazione.
BlackRock rafforza la partecipazione: un segnale da leggere senza forzature
Accanto alla notizia sui mutui tedeschi, Il Giornale segnala che BlackRock avrebbe raggiunto una partecipazione potenziale dell’8,9% in UniCredit, composta per circa l’8,6% da azioni e per lo 0,3% da strumenti derivati.
Si tratta di una presenza importante nell’azionariato del gruppo italiano, soprattutto considerando il momento nel quale emerge, con UniCredit impegnata nella più ambiziosa operazione internazionale della propria storia recente.
Sarebbe però sbagliato interpretare automaticamente l’aumento della partecipazione come un’approvazione esplicita della strategia di Orcel o come la prova che BlackRock intenda assumere un ruolo attivo nella governance della banca. Un grande gestore internazionale può detenere partecipazioni attraverso numerosi fondi, mandati e strumenti finanziari, con finalità differenti e senza che tutte le posizioni riflettano necessariamente una singola decisione strategica.
Resta comunque significativo che uno dei maggiori operatori mondiali del risparmio gestito abbia una presenza così rilevante nel capitale di UniCredit, proprio mentre il gruppo sta cercando di rafforzare il proprio ruolo nel consolidamento bancario europeo.
La notizia merita quindi attenzione, soprattutto per seguire l’evoluzione dell’azionariato, ma non autorizza per il momento a immaginare accordi o iniziative congiunte tra BlackRock e UniCredit.
Commerzbank, dopo la BCE arrivano Bruxelles e Varsavia. Poi la governance
Il contesto nel quale si inserisce l’operazione sui mutui è naturalmente quello della scalata a Commerzbank, che il 15 ottobre ha registrato il passaggio decisivo dell’autorizzazione della BCE a superare la soglia del 30% del capitale senza un limite massimo fissato nell’ambito di quella procedura.
Come abbiamo scritto nell’articolo del 16 ottobre (vedi post UniCredit-Commerzbank, arriva il via libera della BCE: Orcel conquista la Germania, ora comincia la partita del potere), questo via libera non equivale ancora al completamento dell’acquisizione, perché restano l’esame della Commissione europea, la cui prima scadenza è prevista per il 16 novembre, e l’autorizzazione dell’autorità polacca, necessaria anche per gli effetti dell’operazione sulla controllata mBank.
UniCredit prevede di completare i passaggi ancora necessari entro la fine dell’anno, arrivando a esercitare circa il 50% dei diritti di voto di Commerzbank, per poi affrontare la questione della governance nei primi mesi del 2027.
L’ipotesi riportata dalla stampa resta quella di un’assemblea straordinaria destinata a rinnovare la componente azionaria del consiglio di sorveglianza, aprendo la strada a un possibile cambiamento dei vertici e all’avvio di una nuova fase industriale.
Commerzbank, dal canto suo, continua a difendere il proprio piano autonomo Momentum 2030, mentre il governo tedesco mantiene una partecipazione superiore al 12% e insiste sulla necessità di preservare la sede di Francoforte, il sostegno finanziario alle imprese nazionali e l’occupazione.
La possibile fusione inversa tra Commerzbank e Hvb resta una delle soluzioni più interessanti per conciliare le esigenze di UniCredit con quelle di Berlino, ma secondo quanto riferisce oggi MF l’integrazione societaria potrebbe collocarsi soltanto tra il 2029 e il 2030, richiedendo ulteriori autorizzazioni e il consenso degli azionisti.
È una precisazione importante, perché il controllo di Commerzbank e la fusione con Hvb sono due passaggi distinti, che potrebbero essere separati da diversi anni di riorganizzazione industriale.
Nel frattempo, UniCredit potrebbe cominciare a intervenire sulla gestione dei costi, sulla struttura del capitale e sulle attività operative, cercando di preparare le condizioni per l’integrazione senza attendere necessariamente la fusione giuridica.
Il Giornale, Marcello Astorri, «UniCredit fa le pulizie in Germania e BlackRock si rafforza nel capitale», 20 ottobre 2026.
MF-Milano Finanza, Luca Gualtieri, «UniCredit fa pulizia in Germania», 20 ottobre 2026.
Indiscrezioni Bloomberg sul possibile trasferimento significativo del rischio relativo a un portafoglio di mutui immobiliari tedeschi; stime CreditSights richiamate da MF sulle operazioni SRT già realizzate da UniCredit.
Scopri come utilizzo l’IA per testi, immagini, ricerche e approfondimenti e quale parte del lavoro rimane sempre mia.
Leggi come utilizzo l’IA nel blog →
Tempo impiegato per la realizzazione del post: 1 ora
