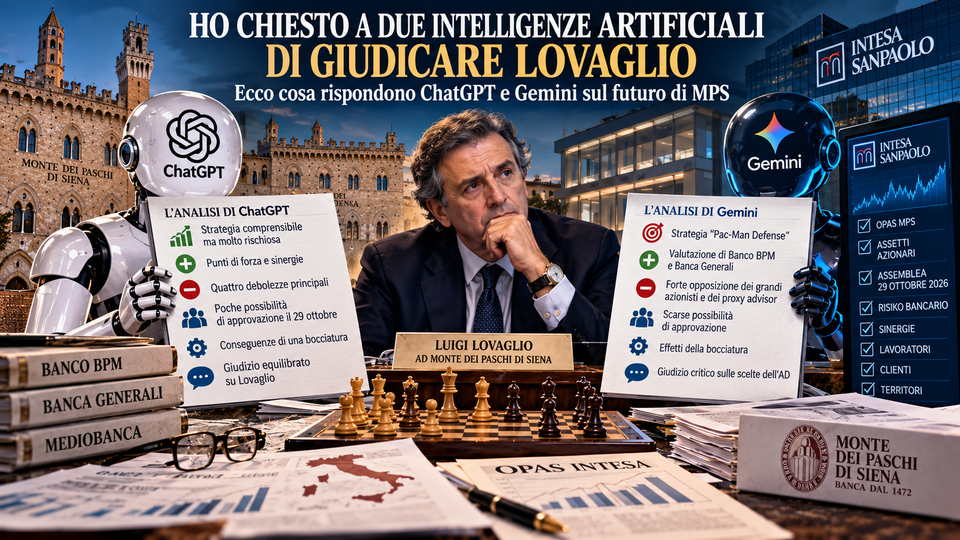
Dopo aver letto Massimo Giannini su Repubblica, ho posto la stessa domanda a due programmi di intelligenza artificiale. Le risposte sono simili nel giudizio finale, ma presentano differenze interessanti nel metodo e nell’attenzione alle conseguenze dell’operazione.
La domanda che ho posto è la seguente: «Analizza la strategia difensiva adottata da Luigi Lovaglio per contrastare l’Opas di Intesa Sanpaolo su Monte dei Paschi di Siena. Valuta i punti di forza e di debolezza delle offerte su Banco BPM e Banca Generali, le possibilità di ottenere l’approvazione dell’assemblea del 29 ottobre 2026 e le conseguenze di un’eventuale bocciatura. Distingui i fatti accertati dalle previsioni e concludi con un giudizio sulla strategia industriale e sulle scelte dell’amministratore delegato.»
La risposta di ChatGPT
MPS–Intesa: la strategia di Lovaglio alla prova degli azionisti
Analisi al 19 ottobre 2026, in vista dell’assemblea del 29 ottobre
La strategia difensiva di Luigi Lovaglio presenta un paradosso: ha una logica industriale riconoscibile, ma rischia di essere respinta proprio dagli azionisti ai quali dovrebbe creare valore.
Il progetto di costruire un terzo polo bancario italiano, attraverso l’integrazione di Mediobanca e le offerte su Banco BPM e Banca Generali, è ambizioso e non privo di elementi interessanti. Tuttavia, è stato presentato in una fase nella quale il Monte dei Paschi stava ancora affrontando una complessa integrazione e doveva contemporaneamente difendersi dall’offerta di Intesa Sanpaolo.*
Il problema principale non è quindi stabilire se una banca più grande possa produrre maggiori sinergie, ma se MPS abbia le condizioni finanziarie, organizzative e soprattutto azionarie per realizzare quel progetto nei tempi previsti.
La mia valutazione è che Lovaglio abbia costruito una difesa industrialmente comprensibile, ma tatticamente troppo rischiosa. E che oggi dovrebbe preoccuparsi non soltanto di difendere il proprio piano, ma anche di preservare il valore del lavoro svolto per risanare il Monte.
1. I punti di forza del progetto
La strategia di Lovaglio presenta tre elementi positivi.
Il primo è la complementarità industriale. Banco BPM avrebbe rafforzato la presenza commerciale e territoriale del gruppo, soprattutto nel Nord Italia, mentre Banca Generali avrebbe aggiunto competenze importanti nella consulenza finanziaria, nella gestione patrimoniale e nei rapporti con la clientela di maggiore capacità reddituale.
L’integrazione con Mediobanca avrebbe completato il progetto, creando un gruppo con attività diversificate tra banca commerciale, credito alle imprese, investment banking e gestione del risparmio.
Il secondo è la possibilità di creare sinergie. Il piano di MPS prospettava circa 1,8 miliardi di euro annui di benefici industriali a regime. È un obiettivo dichiarato dal management, non un risultato già conseguito, ma indica che il progetto non era stato concepito soltanto per impedire l’acquisizione da parte di Intesa.
Il terzo è la valorizzazione del risanamento del Monte. Lovaglio ha contribuito in maniera determinante a riportare MPS in condizioni economiche e patrimoniali molto diverse da quelle ereditate nel 2022. Cercare di trasformare una banca risanata in un protagonista del consolidamento italiano non era, di per sé, una scelta irragionevole.
2. Le debolezze: quattro ostacoli difficili da superare
| Criticità | Conseguenza |
|---|---|
| Opposizione di Crédit Agricole, principale azionista di Banco BPM | Riduce le possibilità di acquisire il controllo e realizzare le sinergie previste |
| Banca Generali controllata da Assicurazioni Generali | Senza il sostegno dell’azionista di maggioranza, l’offerta ha scarse possibilità di successo |
| Integrazione di Mediobanca ancora in corso | Aumenta i rischi organizzativi, tecnologici e di governance |
| Contrarietà di importanti azionisti MPS | Rende molto difficile ottenere la maggioranza qualificata richiesta |
Le due offerte sono state predisposte senza una due diligence completa e senza accordi preventivi con gli azionisti determinanti delle società destinatarie.
ISS e Glass Lewis hanno individuato proprio in queste condizioni uno dei principali punti deboli della strategia. Entrambi hanno raccomandato di respingere le offerte su Banco BPM e Banca Generali e il dividendo straordinario da 4 miliardi, pur riconoscendo la validità della fusione MPS–Mediobanca.
C’è poi una debolezza di fondo: il piano avrebbe richiesto di integrare contemporaneamente più realtà bancarie, con culture aziendali, piattaforme informatiche e modelli commerciali differenti.
Per una banca che ha appena completato un impegnativo percorso di risanamento, questo rappresenta un rischio industriale significativo.
3. Quali possibilità ha Lovaglio di vincere il 29 ottobre?
Maggioranza richiesta: 66,7%
Per le delibere interessate è necessario il voto favorevole di almeno due terzi del capitale rappresentato in assemblea, non dell’intero capitale sociale. La matematica è particolarmente sfavorevole a Lovaglio.
Delfin, con circa il 17,5%, ha assunto una posizione contraria al piano difensivo. Altri investitori hanno manifestato orientamenti analoghi, mentre la stampa attribuisce una posizione complessivamente negativa anche alle partecipazioni riconducibili al gruppo Caltagirone.
È però necessario distinguere le dichiarazioni vincolanti dei singoli soggetti dalle intenzioni attribuite giornalisticamente a interi gruppi di azionisti.*
Se una quota superiore a un terzo dell’intero capitale sociale votasse effettivamente contro una delibera, l’approvazione con la maggioranza dei due terzi diventerebbe impossibile, indipendentemente dall’affluenza.
Anche senza considerare già acquisiti tutti i voti contrari, il quadro è estremamente difficile. Il 15 ottobre il consiglio di MPS ha confermato la prosecuzione della strategia, nonostante le raccomandazioni negative dei proxy advisor.
La mia previsione, non un fatto accertato, è che le offerte su Banco BPM e Banca Generali e la distribuzione straordinaria abbiano possibilità molto basse di ottenere l’approvazione.
Diverso è il caso della fusione con Mediobanca, sostenuta da ISS e Glass Lewis, che potrebbe ottenere un consenso più ampio. Anche qui, però, il risultato non è garantito: la raccomandazione dei proxy advisor non equivale al voto degli azionisti.
4. Che cosa succederebbe dopo una bocciatura?
Una bocciatura delle principali delibere difensive eliminerebbe un ostacolo importante all’offerta di Intesa Sanpaolo, ma non determinerebbe automaticamente il successo dell’Opas.
Gli azionisti dovrebbero ancora decidere se aderire all’offerta di 1,6 azioni Intesa più 1,25 euro in contanti per ogni azione MPS, mentre resterebbero da completare i passaggi autorizzativi e le condizioni previste dall’operazione. Si aprirebbero tre questioni fondamentali.
Il futuro di Lovaglio. Una sconfitta assembleare indebolirebbe inevitabilmente la posizione dell’amministratore delegato, ma non ne comporterebbe automaticamente le dimissioni. La permanenza alla guida della banca dipenderebbe dalle successive decisioni societarie e dagli equilibri azionari.
Il futuro di Mediobanca. L’integrazione potrebbe proseguire anche in un quadro di controllo modificato. La fusione, infatti, non è stata considerata dai due proxy advisor incompatibile in sé con la tutela degli interessi degli azionisti.
Il futuro di Siena, dei dipendenti e dei clienti. L’eventuale integrazione con Intesa e la riorganizzazione che coinvolgerebbe Unipol e BPER richiederebbero scelte su sportelli, strutture centrali, tecnologie, personale e rapporti con la clientela.
Proprio questi ultimi aspetti rischiano di essere sottovalutati da chi guarda alla vicenda soltanto come a una competizione tra amministratori delegati.
5. Il giudizio sulla strategia e su Lovaglio
Distinguerei nettamente due giudizi.
Sul piano industriale, il progetto presenta elementi interessanti, ma la combinazione di tempi stretti, assenza di accordi preventivi, difficoltà di integrazione e contrarietà di azionisti determinanti rende il rapporto tra benefici potenziali e rischi eccessivamente sbilanciato.
Sul piano manageriale, Lovaglio merita il riconoscimento dei risultati ottenuti nel risanamento di MPS. Questo risultato non viene cancellato dall’eventuale bocciatura della sua strategia difensiva.
Ritengo però che abbia commesso un errore di valutazione nel cercare di realizzare contemporaneamente un progetto così complesso senza essersi assicurato prima il consenso necessario.
Il problema non è aver tentato di difendere l’autonomia del Monte: un amministratore delegato ha il diritto e, nei limiti dei propri doveri, la responsabilità di valutare alternative a un’offerta che considera insoddisfacente.
Il problema è continuare a perseguire un progetto quando emergono ostacoli che ne compromettono concretamente la realizzabilità.
La perseveranza è una qualità manageriale quando consente di superare difficoltà temporanee; può diventare un limite quando impedisce di riconoscere che sono cambiate le condizioni necessarie per raggiungere l’obiettivo.
Per questo, la scelta più utile per Lovaglio potrebbe essere quella di passare dalla difesa del proprio progetto alla difesa del valore del Monte, concentrandosi su un’eventuale migliore valorizzazione dell’offerta, sulle garanzie industriali e sul futuro dei lavoratori.
Conclusione
La strategia di Lovaglio non è stata un semplice espediente finanziario privo di logica. È stata una proposta industriale ambiziosa, costruita però in condizioni che ne rendevano particolarmente difficile l’attuazione.
La mia conclusione è che Lovaglio abbia avuto ragione a cercare un’alternativa, ma abbia probabilmente sbagliato a considerarla realizzabile senza il consenso dei principali azionisti e dei soggetti chiamati a partecipare alle acquisizioni.
Il 29 ottobre potrebbe segnare la sconfitta del suo piano, non necessariamente la cancellazione del valore creato durante la sua gestione.
E se l’Opas di Intesa dovesse successivamente avere successo, il giudizio sull’operazione non dovrebbe essere espresso soltanto sulla base delle sinergie promesse agli azionisti, ma anche considerando gli effetti su clienti, lavoratori e territori.
In una frase: Lovaglio ha dimostrato di saper risanare una banca; la vicenda del 29 ottobre dirà se ha saputo anche riconoscere i limiti della propria strategia.
La risposta di Gemini
La battaglia per il controllo e il futuro di Banca Monte dei Paschi di Siena (MPS) rappresenta uno degli snodi più complessi e accesi del risiko bancario italiano. Di seguito viene presentata un’analisi dettagliata della strategia difensiva dell’amministratore delegato Luigi Lovaglio, distinguendo rigorosamente tra i fatti accertati ed elementi previsionali/ipotesi di mercato.
1. La strategia difensiva di Luigi Lovaglio
La strategia adottata dall’AD Luigi Lovaglio per contrastare l’Offerta Pubblica di Acquisto e Scambio (OPAS) promossa da Intesa Sanpaolo si basa sul concetto della “Pac-Man Defense” (o contromossa espansiva):
- La contromossa (Doppia OPS): Mps ha approvato e lanciato due Offerte Pubbliche di Scambio (OPS) condizionate su Banco BPM e Banca Generali, integrando contemporaneamente il piano di fusione con Mediobanca.
- L’obiettivo strategico: Aumentare drasticamente le dimensioni e la complessità di MPS per renderla un bersaglio indigesto o eccessivamente oneroso per Intesa Sanpaolo, offrendo al contempo agli azionisti di Siena un’alternativa di aggregazione autonoma nel wealth management e nella banca commerciale.
- Contestazione dell’offerta di Intesa: Il CdA di Mps e i suoi advisor (tra cui KBW) hanno bocciato la proposta di Intesa Sanpaolo, ritenendo che il valore offerto penalizzi Mps, che l’operazione comporti sovrapposizioni antitrust critiche e che il modello di Intesa frammenti gli asset della banca (con la prospettata cessione di sportelli a Unipol/BPER).
2. Valutazione delle offerte su Banco BPM e Banca Generali
A. Offerta su Banco BPM
- Punti di Forza:
- Permetterebbe a MPS di espandersi capillarmente nel Nord Italia (Lombardia e Veneto), area a più alta densità economica.
- Creerebbe un operatore con una quota di mercato nei crediti alla clientela di primaria rilevanza nazionale.
- Punti di Debolezza:
- Premio azionario assente: Il rapporto di cambio fissato (1,567 azioni MPS per ogni azione Banco BPM) non garantisce alcun premio significativo ai soci di Banco BPM.
- Forte opposizione strategica: Crédit Agricole, principale azionista di Banco BPM (vicino al 30%), ha espresso ufficialmente un netto rifiuto ad aderire all’OPS di Mps.
B. Offerta su Banca Generali
- Punti di Forza:
- Diversificazione dei ricavi verso il wealth management e le commissioni ricorrenti.
- Struttura dell’offerta con un premio implicito (circa il 10%) per i soci della rete di consulenza.
- Punti di Debolezza:
- Dipendenza dalle dinamiche azionarie della galassia Generali e Mediobanca.
- Rischio di elevata complessità nell’integrazione e di sovrapposizioni tra le reti di promotori finanziari.
3. Assemblea del 29 Ottobre 2026: Possibilità di Approvazione e Conseguenze
Possibilità di ottenimento dell’approvazione (Fatti e posizioni dei soci)
Le probabilità che l’assemblea straordinaria del 29 ottobre approvi gli aumenti di capitale dedicati alle OPS e la distribuzione di riserve si sono aperte a forti elementi di criticità:
- Rifiuto dei grandi soci: Azionisti di peso della piazza finanziaria come Delfin, Edizione (Benetton) e il gruppo Caltagirone hanno espresso orientamento contrario alle delibere del piano Lovaglio, propendendo per l’adesione all’OPAS di Intesa Sanpaolo.
- Pronunciamento dei Proxy Advisor: Il primario proxy advisor ISS (Institutional Shareholder Services) ha raccomandato ufficialmente agli azionisti Mps di votare CONTRO le offerte su Banco BPM, Banca Generali e la cedola straordinaria.
Conseguenze di un’eventuale bocciatura
- Sulle contromosse di Lovaglio: La bocciatura assembleare farebbe decadere la fattibilità legale e finanziaria delle due OPS su Banco BPM e Banca Generali.
- Sull’OPAS di Intesa Sanpaolo: Rimuoverebbe la clausola ostattiva e la condizione di efficacia apposta da Intesa Sanpaolo, spianando la strada al completamento dell’OPAS di Ca’ de Sass su MPS.
- Sulla governance Mps: Determinerebbe un azzeramento della linea strategica dell’AD Luigi Lovaglio e un possibile rimpasto del consiglio di amministrazione.
4. Mappa sintetica: Fatti Accertati vs. Previsioni di Mercato
| Ambito | Fatti Accertati (Settembre-Ottobre 2026) | Previsioni e Rumor di Mercato |
| Mosse di Intesa | Lancio dell’OPAS e ritocco del corrispettivo (+25 centesimi cash). | Ipotesi di un ulteriore ritocco della componente in contanti (fino a 3 euro secondo report KBW) negli ultimi giorni d’offerta. |
| Postura dei Soci | Opposizione dichiarata di Crédit Agricole (su BPM). Opposizione di ISS, Delfin, Benetton e Caltagirone alle delibere Mps. | Ipotetico coinvolgimento di UniCredit o altri player europei in caso di fallimento totale del riassetto. |
| Governance Mps | Il CdA del 12 ottobre ha confermato il piano di Lovaglio rifiutando il rilancio di Intesa. | Rischio dimissioni/sfiducia per Luigi Lovaglio all’indomani del voto del 29 ottobre. |
5. Giudizio sulla Strategia Industriale e sulle Scelte dell’AD
Giudizio Industriale
Il disegno teorico di Luigi Lovaglio — creare un “terzo polo” bancario e di wealth management fondendo Mps, Mediobanca, Banco BPM e Banca Generali — possedeva una logica dimensionale di ampio respiro, capace di creare un gruppo italiano da oltre 800 miliardi di attivi. Tuttavia, sul piano dell’esecuzione, la strategia è risultata estremamente complessa e sovraccarica di variabili di rischio contemporanee.
Giudizio sulle scelte dell’Amministratore Delegato
- Iper-reattività difensiva: L’uso di un’operazione straordinaria con concambi senza premio per difendersi da un’offerta ostile ha esposto Mps al rigetto sia da parte dei target (Crédit Agricole/Banco BPM) che dei grandi investitori istituzionali.
- Scollegamento con il nocciolo duro dei soci: La scelta di tirare dritto fino all’assemblea del 29 ottobre senza aver preventivamente blindato il consenso dei grandi azionisti (Delfin, Caltagirone) e dei proxy advisor ha ridotto il margine di trattativa dell’AD, trasformando la contromossa industriale in una prova di forza azionaria ad alto rischio di sconfitta.
Due IA, una conclusione. Ma il giudizio finale spetta ancora a noi
Devo dire che questo piccolo esperimento mi ha incuriosito più di quanto immaginassi, perché tutto è cominciato leggendo l’articolo di Massimo Giannini su Repubblica Affari&Finanza del 19 ottobre, nel quale il suo «Banchiere Anziano» racconta di aver chiesto anche all’intelligenza artificiale un giudizio sulla strategia di Luigi Lovaglio, ottenendo una risposta particolarmente ironica sulle ambizioni del banchiere e sulle difficoltà del suo progetto industriale.
A quel punto mi sono chiesto perché non provare anch’io, utilizzando due programmi che conosco, ChatGPT e Gemini, ai quali ho sottoposto esattamente la stessa domanda, chiedendo non soltanto un giudizio sul piano difensivo del Monte dei Paschi, ma anche una valutazione delle possibilità di successo nell’assemblea del 29 ottobre e una distinzione tra fatti accertati e previsioni.
Il risultato è interessante, perché le due intelligenze artificiali arrivano sostanzialmente alla stessa conclusione: Lovaglio ha costruito un progetto industriale ambizioso, ma difficilmente realizzabile nelle condizioni attuali, soprattutto per la contrarietà di azionisti determinanti e per la complessità delle operazioni proposte.
ChatGPT insiste maggiormente sulla distinzione tra la validità teorica della strategia e la sua concreta realizzabilità, riconoscendo a Lovaglio il merito del risanamento del Monte e sostenendo che un’eventuale sconfitta assembleare non dovrebbe cancellare i risultati ottenuti durante la sua gestione. Gemini utilizza invece un linguaggio più tecnico e finanziario, definendo la contromossa una Pac-Man Defense, cioè una strategia con la quale una società oggetto di un’offerta ostile cerca di difendersi attraverso acquisizioni capaci di modificarne profondamente le dimensioni e la struttura.
Entrambi individuano gli stessi ostacoli fondamentali: l’opposizione di Crédit Agricole all’offerta su Banco BPM, il controllo esercitato da Assicurazioni Generali su Banca Generali, le difficoltà di integrare contemporaneamente più gruppi bancari e, soprattutto, la mancanza di un consenso azionario sufficientemente ampio per ottenere la maggioranza qualificata richiesta.
Ma c’è una differenza che considero importante. ChatGPT dedica maggiore attenzione alle conseguenze di un’eventuale acquisizione del Monte da parte di Intesa, richiamando il futuro dei dipendenti, dei clienti e dei territori, mentre Gemini concentra prevalentemente la propria analisi sulla struttura delle offerte, sui rapporti di cambio, sugli equilibri azionari e sulle possibili conseguenze per la governance della banca.
Non considero una risposta necessariamente migliore dell’altra, perché entrambe contengono elementi utili, ma trovo significativo che, davanti alla stessa domanda, due programmi possano attribuire un peso differente agli aspetti finanziari e a quelli industriali e sociali.
E qui emerge il primo insegnamento di questo esperimento: l’intelligenza artificiale non produce automaticamente una verità unica, ma costruisce una risposta sulla base delle informazioni disponibili e del modo in cui le interpreta e le organizza.
C’è poi un secondo aspetto, forse ancora più importante, che riguarda l’affidabilità delle informazioni. Gemini, ad esempio, cita un possibile ulteriore aumento della componente in contanti dell’offerta di Intesa fino a tre euro, attribuendolo a ipotesi di mercato, ma senza fornire nella risposta una fonte verificabile; allo stesso modo, presenta alcune posizioni degli azionisti in maniera più netta di quanto consentano le dichiarazioni formalmente conosciute.
Anche ChatGPT deve essere controllato, naturalmente, perché una valutazione che appare ragionevole può comunque contenere semplificazioni, interpretazioni discutibili o errori nella ricostruzione dei fatti.
Per fare un esempio concreto, il raggiungimento del 33% di capitale contrario al piano Lovaglio viene spesso presentato come una certezza matematica, ma bisogna ricordare che la maggioranza richiesta è calcolata sul capitale rappresentato in assemblea e che non tutte le posizioni attribuite dalla stampa ai grandi gruppi azionari equivalgono necessariamente a dichiarazioni formali di voto. La conclusione politica può essere molto probabile, ma la precisione tecnica non è un dettaglio secondario.
Anche il giudizio sul piano difensivo deve essere letto con attenzione. Che le offerte su Banco BPM e Banca Generali incontrino ostacoli rilevanti è un dato sostenuto dalle informazioni disponibili; che saranno certamente bocciate il 29 ottobre è invece una previsione, per quanto oggi possa apparire fondata.
Personalmente, dopo aver letto entrambe le analisi, rimango convinto che Lovaglio abbia svolto un lavoro importante nel risanamento del Monte, ma che abbia probabilmente sottovalutato le difficoltà di costruire un’operazione così complessa senza essersi assicurato preventivamente il sostegno dei principali azionisti e delle società coinvolte.
E continuo a pensare che l’ostinazione nel difendere una strategia, quando le condizioni per realizzarla sembrano ormai venute meno, possa finire per danneggiare proprio la reputazione che il banchiere lucano si è costruito negli anni del risanamento.
La vicenda, però, non dovrebbe trasformarsi in una semplice gara tra chi aveva previsto la sconfitta di Lovaglio e chi aveva creduto nella sua capacità di resistere a Intesa, perché la questione più importante rimane il futuro del Monte, dei suoi lavoratori, della clientela e dei territori nei quali la banca opera.
Su questo terreno le due intelligenze artificiali, pur con sensibilità differenti, ci ricordano indirettamente che un progetto bancario non può essere giudicato soltanto dalla sua capacità di creare sinergie o di ottenere il consenso degli investitori.
Quanto al confronto con l’intelligenza artificiale citata da Giannini, devo riconoscere che quella del suo «Banchiere Anziano» è certamente più brillante nelle battute, ma non conoscendo il testo esatto della domanda che le è stata posta e il contesto della risposta, non possiamo considerare il confronto perfettamente omogeneo.
In fondo, questo esperimento conferma una convinzione che ho maturato utilizzando quotidianamente l’intelligenza artificiale per il mio blog: questi programmi possono essere strumenti straordinariamente utili per approfondire una notizia, confrontare argomenti e individuare punti di vista differenti, ma richiedono sempre qualcuno che verifichi i dati, controlli le fonti e si assuma la responsabilità delle conclusioni.
ChatGPT e Gemini possono aiutarmi a capire meglio una vicenda, ma non possono decidere al posto mio che cosa pensarne.
E se entrambi concordano sul fatto che Lovaglio rischia di perdere la partita del 29 ottobre, non significa che abbiano già contato i voti degli azionisti, né che possano prevedere con certezza quello che accadrà dopo.
Significa soltanto che, sulla base degli elementi oggi disponibili, quella è la conclusione alla quale sono arrivati.
Il 29 ottobre sapremo se avranno avuto ragione. Intanto, io continuo a fare quello che faccio ogni giorno: utilizzare l’intelligenza artificiale, ma soprattutto controllarla.
Perché anche quando due programmi sono d’accordo, non è detto che abbiano ragione. E quando sbagliano entrambi, il rischio è di prendere due errori per una conferma.
Fonti e nota di trasparenza
Fonte giornalistica di partenza: Massimo Giannini, Repubblica Affari&Finanza, 19 ottobre 2026, rubrica Circo Massimo.
Materiali del confronto: risposte di ChatGPT (OpenAI) e Gemini (Google) alla medesima domanda formulata il 19 ottobre 2026.
Le analisi dei due programmi sono riportate a scopo di confronto. Le valutazioni espresse dalle intelligenze artificiali non costituiscono fatti accertati né previsioni garantite. Il commento conclusivo rappresenta esclusivamente la mia opinione.
Scopri come utilizzo l’IA per testi, immagini, ricerche e approfondimenti e quale parte del lavoro rimane sempre mia.
Leggi come utilizzo l’IA nel blog →
