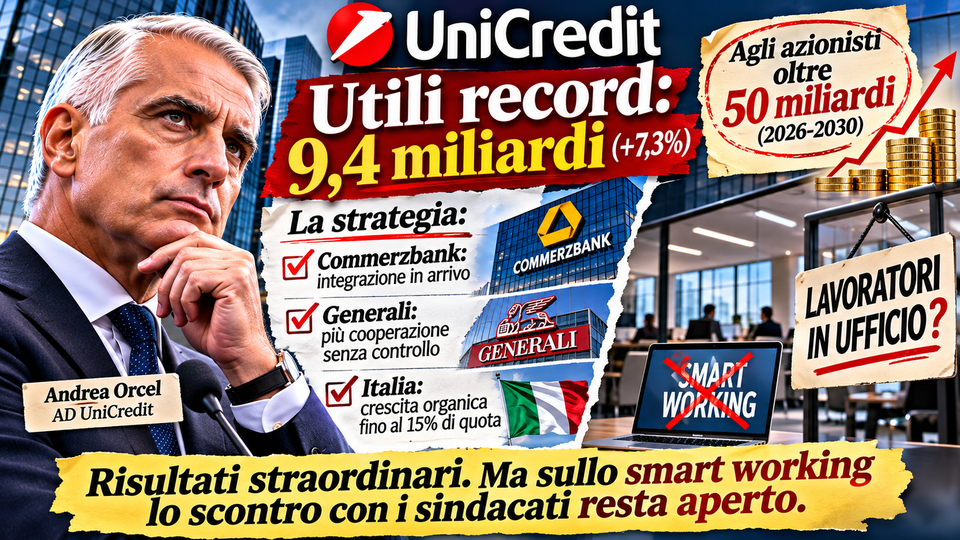
Il gruppo chiude i primi nove mesi del 2026 con risultati record, raddoppia l’acconto sul dividendo e punta a distribuire oltre 50 miliardi agli azionisti entro il 2030. Andrea Orcel accelera sulla Germania, chiude il capitolo Banco BPM e apre a un’alleanza commerciale più stretta con Generali. Sullo sfondo, però, resta lo scontro con i sindacati sullo smart working: una contraddizione che merita qualche riflessione.
Ci sono risultati economici che meritano di essere analizzati con attenzione e senza pregiudizi, anche quando riguardano aziende delle quali, contemporaneamente, si contestano alcune scelte organizzative. Ed è certamente il caso di UniCredit, che presenta conti straordinari, conferma la capacità di produrre utili in misura crescente e dimostra come la strategia industriale di Andrea Orcel abbia trasformato profondamente il gruppo bancario.
Ma la giornata del 10 novembre non è importante soltanto per i numeri, perché dalle dichiarazioni dell’amministratore delegato emergono almeno tre direttrici destinate a incidere sul futuro del sistema bancario europeo: il consolidamento di Commerzbank, la crescita organica in Italia dopo l’abbandono del progetto Banco BPM e la possibilità di rafforzare la collaborazione con Generali, senza necessariamente acquisirne il controllo.
Tre operazioni differenti, che sembrano rispondere a un unico disegno: aumentare la dimensione economica e commerciale di UniCredit, senza impegnare inutilmente capitale in acquisizioni quando gli stessi risultati possono essere raggiunti attraverso accordi, integrazioni e crescita delle quote di mercato.
Ventitré trimestri record: i numeri di una macchina da utili
Utile netto, nove mesi 9,4 mld € +7,3%
Utile terzo trimestre 3,26 mld € +24% circa
Ricavi, nove mesi 20,3 mld € +7,5%
Acconto dividendo 2026 4,5 mld € Più che raddoppiato
Cominciamo dai risultati, perché sono questi a fornire ad Andrea Orcel la forza finanziaria e negoziale necessaria per sostenere le proprie strategie.
Nei primi nove mesi del 2026 UniCredit ha realizzato un utile netto di 9,4 miliardi di euro, in crescita del 7,3% rispetto allo stesso periodo del 2025, percentuale che sale al 16% depurando il confronto dalle componenti straordinarie.
Il terzo trimestre è stato il migliore della storia del gruppo, con un utile di 3,26 miliardi, in crescita di circa il 24%, mentre i ricavi trimestrali hanno raggiunto 6,9 miliardi, con un incremento vicino al 12%.

Come sottolinea Andrea Greco (nella foto) su la Repubblica, si tratta del ventitreesimo trimestre consecutivo di risultati record, un dato che dimostra la continuità del percorso di crescita e non soltanto l’effetto di qualche operazione straordinaria particolarmente favorevole.
La redditività è sostenuta dall’andamento del margine di interesse, dalla crescita delle commissioni e dal contributo delle attività assicurative, mentre la riduzione dei costi operativi ha portato il rapporto costi/ricavi del trimestre al 32,8%, un livello estremamente competitivo nel panorama bancario europeo.
Il rendimento del capitale tangibile, il RoTE, ha raggiunto il 25,5% nel trimestre, mentre il coefficiente patrimoniale CET1 si attesta intorno al 15%, confermando una posizione patrimoniale solida.
Alla luce di questi risultati, UniCredit ha rivisto al rialzo le aspettative per l’intero esercizio 2026, indicando un utile netto ben superiore a 11,5 miliardi di euro prima delle componenti straordinarie.
Agli azionisti oltre 50 miliardi: la remunerazione accelera
Il dato che probabilmente ha maggiormente entusiasmato gli investitori riguarda la politica di distribuzione del capitale.
Il consiglio di amministrazione ha deliberato un acconto sul dividendo 2026 di 4,5 miliardi di euro, pari a 3,0034 euro per azione, con pagamento previsto il 25 novembre, più che raddoppiato rispetto all’anno precedente.
Ma la prospettiva è ancora più significativa: tra il 2026 e il 2030 UniCredit prevede di distribuire agli azionisti oltre 50 miliardi di euro.
Si tratta naturalmente di un obiettivo prospettico, subordinato alla realizzazione dei risultati attesi e alle condizioni patrimoniali e regolamentari, ma rappresenta una dichiarazione molto chiara sulle priorità finanziarie del gruppo.
La Borsa ha accolto i conti con entusiasmo: nella seduta del 9 novembre il titolo UniCredit ha guadagnato circa il 6,3%, chiudendo intorno a 81,62 euro e portando la capitalizzazione del gruppo a circa 123 miliardi.
Un risultato che premia la strategia di Orcel e che, allo stesso tempo, rende ancora più importante interrogarsi su come la ricchezza prodotta venga distribuita tra capitale, investimenti, sviluppo aziendale e lavoro.
Commerzbank: autorizzazioni entro novembre, governance nel 2027
Il secondo grande capitolo riguarda la Germania.
Dopo il via libera della BCE del 15 ottobre, UniCredit si attende di ottenere entro novembre le ulteriori autorizzazioni necessarie per completare l’operazione su Commerzbank.
La banca italiana punta quindi ad avviare nel primo trimestre del 2027 il programma denominato Commerzbank Unlocked, accompagnato da una revisione della governance della banca tedesca.

Secondo quanto riportato da Marigia Mangano (nella foto) sul Sole 24 Ore, il nuovo assetto dovrebbe consentire a UniCredit di esercitare pienamente il proprio ruolo di azionista di controllo, aprendo la strada a una fase di integrazione societaria e gestionale.
Orcel ha ribadito di considerare costruttivi i colloqui con il governo tedesco, pur riconoscendo che rimangono questioni da risolvere, comprese quelle relative alla rappresentanza di Berlino negli organi societari.
Ma l’aspetto più interessante riguarda la possibile fusione tra Commerzbank e HypoVereinsbank, la controllata tedesca di UniCredit.
Su questo punto l’amministratore delegato ha introdotto una distinzione importante: il consolidamento di Commerzbank potrebbe essere completato nel 2027, mentre un’eventuale fusione operativa con Hvb richiederebbe tempi più lunghi e non dovrebbe realizzarsi entro lo stesso anno.
Orcel ha inoltre spiegato che UniCredit, per il momento, considera soddisfacente una partecipazione intorno al 50%, anche perché il superamento di determinate soglie potrebbe comportare obblighi di offerta sulla controllata polacca mBank.
Una futura combinazione tra Commerzbank e Hvb potrebbe modificare questa impostazione, ma soltanto in presenza di un sostegno sufficientemente ampio da parte degli azionisti, dei dipendenti e degli altri soggetti interessati. Ed è proprio il riferimento ai lavoratori che merita attenzione.
Settemila posti di lavoro: la Germania presenta il conto
Nell’intervista riportata da Gaudenzio Fregonara su MF, Orcel è tornato anche sulle conseguenze occupazionali del progetto tedesco.
Il riferimento è a una riduzione di circa 7.000 posti di lavoro, cifra che le organizzazioni sindacali temono possa risultare sottostimata rispetto agli effetti complessivi dell’integrazione.
L’amministratore delegato ha ribadito l’intenzione di rispettare gli impegni assunti e di discutere le modalità degli interventi con i rappresentanti dei lavoratori.
È una dichiarazione importante, ma naturalmente non sufficiente a chiarire tutti gli interrogativi.
Occorrerà comprendere quali attività saranno interessate, quale parte delle riduzioni potrà essere realizzata attraverso uscite volontarie, pensionamenti e ricambio generazionale, quali investimenti saranno destinati alla riqualificazione professionale e soprattutto quali garanzie verranno offerte ai dipendenti delle due banche tedesche.
Non dimentichiamo che Commerzbank ha già avviato una propria riorganizzazione e che l’eventuale fusione con Hvb potrebbe produrre ulteriori sovrapposizioni nelle funzioni centrali, nelle attività amministrative e nei sistemi informatici.
In Germania, inoltre, il sistema di cogestione attribuisce ai rappresentanti dei lavoratori un ruolo diretto negli organi di sorveglianza delle grandi imprese.
Sarà quindi interessante verificare come UniCredit intenda affrontare un confronto sindacale nel quale la partecipazione dei dipendenti alla governance rappresenta una componente strutturale del sistema.
Banco BPM è il passato. Ora Orcel vuole conquistare clienti senza comprare banche
La terza novità riguarda l’Italia.
Orcel ha definitivamente archiviato il progetto di acquisizione di Banco BPM, abbandonato nel luglio 2025, e ha spiegato che la strategia del gruppo è cambiata radicalmente.
La proposta di fusione avanzata da Crédit Agricole nei confronti di Banco BPM non viene quindi interpretata come una minaccia immediata, ma come un’ulteriore opportunità per UniCredit.
Il ragionamento è semplice: mentre gli altri grandi gruppi italiani sono impegnati in fusioni, integrazioni, autorizzazioni e possibili cessioni di sportelli imposte dall’Antitrust, UniCredit può concentrare le proprie energie sulla crescita commerciale.
Orcel ha ricordato che tra agosto 2025 e agosto 2026 la quota di mercato nei prestiti, nei segmenti considerati, è passata dall’11,2% al 12,5%, con un incremento di 130 punti base.
La banca punta ora a raggiungere il 15% nel medio periodo, senza pagare premi di acquisizione e mantenendo una disciplina rigorosa sui margini e sulla qualità del credito.
È una strategia che presenta indubbi vantaggi economici, perché consente di aumentare la presenza sul mercato senza sostenere necessariamente i costi di integrazione e i rischi tipici delle grandi operazioni societarie.
Ma sarà interessante osservare anche gli effetti sulla rete commerciale, sugli organici e sugli obiettivi assegnati ai lavoratori.
Crescere rapidamente nelle quote di mercato è certamente un successo industriale, ma bisognerà capire se questa crescita sarà accompagnata da investimenti adeguati nelle persone oppure da un ulteriore aumento delle pressioni commerciali.
Generali: Orcel e Donnet preparano un’alleanza senza conquista
Il quarto capitolo è forse quello che potrebbe produrre gli sviluppi più interessanti nei prossimi mesi.
UniCredit detiene una partecipazione vicina al 9% nel capitale di Generali e Andrea Orcel ha confermato l’esistenza di un dialogo con Philippe Donnet per una collaborazione commerciale più stretta.
L’amministratore delegato ha chiarito che l’obiettivo non è acquisire il controllo della compagnia assicurativa, ma individuare forme di cooperazione capaci di creare valore per entrambi i gruppi.
Le aree geografiche indicate sono quelle nelle quali UniCredit e Generali presentano una presenza significativa e potenzialmente complementare: Italia, Austria, Germania, Polonia, Bulgaria e, probabilmente, Grecia.
È un perimetro che potrebbe consentire lo sviluppo di iniziative comuni nella distribuzione assicurativa, nella gestione del risparmio e nell’offerta di prodotti finanziari e previdenziali.
La prospettiva appare particolarmente interessante anche perché si inserisce in un sistema bancario-assicurativo italiano che sta cambiando profondamente.
L’operazione Intesa Sanpaolo-MPS, con le possibili conseguenze sulla partecipazione di circa il 13,3% in Generali attualmente riconducibile all’orbita di Monte dei Paschi, potrebbe infatti modificare gli equilibri azionari e commerciali intorno al Leone di Trieste.
Orcel ha lasciato intendere che una maggiore chiarezza del quadro italiano potrebbe favorire la conclusione di un accordo con Generali nei prossimi mesi.
Una collaborazione commerciale non equivale però a una fusione, né a un’operazione di controllo societario, e sarebbe prematuro attribuire all’intesa contenuti industriali definitivi prima che vengano comunicati ufficialmente.
Resta comunque evidente che la convergenza tra attività bancarie, assicurative e gestione del risparmio continua a rappresentare una delle principali direttrici di sviluppo dei grandi gruppi finanziari europei.
Ventitré trimestri record. E adesso qualcuno spieghi perché bisogna tornare tutti in ufficio
Ho letto con attenzione i sei articoli dedicati ai risultati di UniCredit e devo riconoscere che Andrea Orcel ha motivi più che sufficienti per essere soddisfatto del lavoro svolto.Nove miliardi e quattrocento milioni di utile nei primi nove mesi, ventitré trimestri consecutivi di risultati record, una redditività del capitale che farebbe invidia a molte banche europee, una prospettiva di distribuzione agli azionisti superiore a 50 miliardi e un progetto internazionale che, attraverso Commerzbank, potrebbe modificare profondamente gli equilibri bancari della Germania. Sono risultati che non si possono liquidare con una battuta e che testimoniano una capacità di gestione certamente significativa.
Ma proprio perché i numeri sono così straordinari, non riesco a comprendere perché, contemporaneamente, UniCredit ritenga necessario restringere le possibilità di utilizzo dello smart working, trasformando una modalità organizzativa consolidata in una concessione subordinata alle valutazioni dei responsabili.
Ecco la domanda che vorrei rivolgere ad Andrea Orcel: se UniCredit ha ottenuto ventitré trimestri consecutivi di risultati record anche grazie al lavoro di migliaia di dipendenti che utilizzavano il lavoro agile, quale evidenza dimostra che riportarli prevalentemente in ufficio consentirà di migliorare ulteriormente questi risultati?
Andrea Rinaldi, Corriere della Sera — «UniCredit, utili record a 9,4 miliardi (+7,3%). Orcel: dopo Commerz cresceremo in Italia».
Gaudenzio Fregonara, MF — «Il ceo: l’operazione in Germania funziona. Altre occasioni? Le valuteremo».
Andrea Greco, la Repubblica — «UniCredit fa il record. Orcel snobba il risiko: “Cresceremo da soli”».
Marigia Mangano, Il Sole 24 Ore — «UniCredit accelera su Commerz dopo utili record a 9,4 miliardi».
Michele Chicco, La Stampa — «UniCredit, l’utile sale a 9,4 miliardi. Orcel: più valore con Generali».
Andrea Deugeni e Luca Gualtieri, MF-Milano Finanza — «Orcel-Donnet, alleanza più forte».
Scopri come utilizzo l’IA per testi, immagini, ricerche e approfondimenti e quale parte del lavoro rimane sempre mia.
Leggi come utilizzo l’IA nel blog →
