Crédit Agricole propone una fusione amichevole senza Opa, ma il premio del 20% divide gli osservatori, il dividendo straordinario viene pagato dallo stesso Banco e il governo si ritrova davanti a una scelta politicamente imbarazzante. Intanto emergono i nodi di Anima, delle filiali, della governance e degli 800 milioni di sinergie. E i lavoratori?
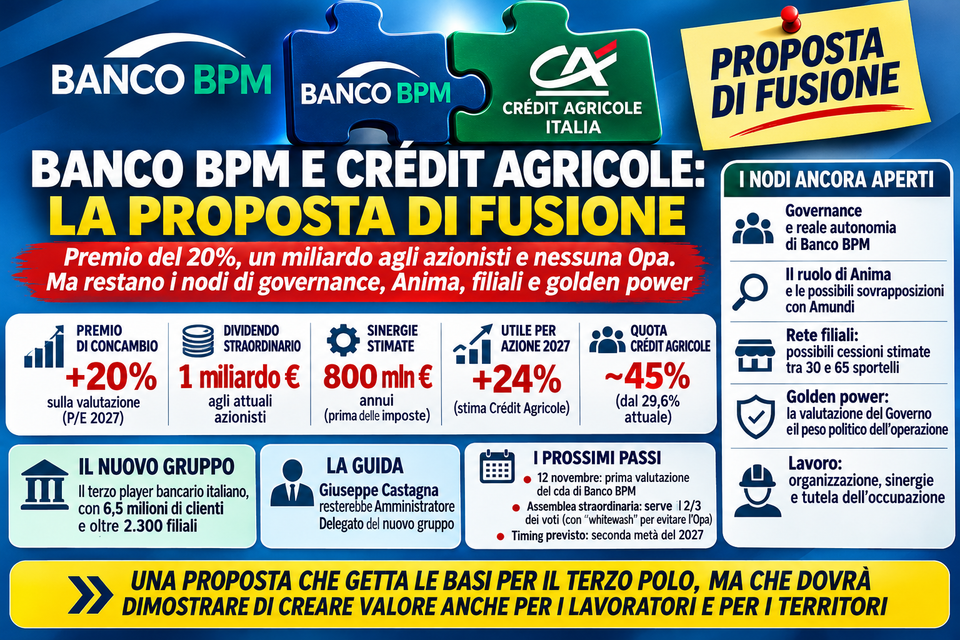
Dalle indiscrezioni alla proposta ufficiale: adesso comincia la vera trattativa
Ieri abbiamo dedicato un ampio approfondimento alla proposta di fusione presentata da Crédit Agricole a Banco BPM, illustrandone i principali contenuti economici e industriali (vedi post Banco BPM, Crédit Agricole cala le carte: fusione, premio del 20% e un miliardo agli azionisti. Ma il controllo passa a Parigi?), ma la lettura dei quotidiani di oggi, 10 novembre, aggiunge elementi che meritano un secondo articolo, perché dietro l’apparente semplicità di un matrimonio amichevole si nascondono questioni societarie, politiche e industriali decisamente più complesse di quanto possa suggerire il comunicato diffuso da Parigi.
Andrea Rinaldi sul Corriere della Sera, Vittorio Malagutti su Domani, Claudio Cerasa sul Foglio, Titta Ferraro sul Giornale, Andrea Deugeni e Luca Gualtieri su MF-Milano Finanza, Carlotta Scozzari su la Repubblica, Luca Davi, Manuela Perrone e Alessandro Graziani sul Sole 24 Ore, insieme a Michele Chicco sulla Stampa, ricostruiscono da angolazioni differenti una vicenda che potrebbe modificare profondamente gli equilibri del sistema bancario italiano.
C’è chi sottolinea la convenienza economica dell’operazione, chi insiste sul ruolo degli azionisti di minoranza, chi mette in discussione l’effettiva autonomia che conserverebbe Banco BPM e chi, soprattutto, evidenzia il clamoroso paradosso politico di un governo che aveva ostacolato l’offerta di una banca italiana richiamando la tutela dell’interesse nazionale e che adesso si trova a valutare una proposta destinata a portare il principale gruppo bancario del Nord Italia sotto la forte influenza di un azionista francese.
Sono tutti aspetti che meritano attenzione, ma vorrei partire da una considerazione: il problema non è stabilire se Crédit Agricole sia un buon o un cattivo azionista, bensì capire se le condizioni proposte siano davvero convenienti per Banco BPM, per i suoi azionisti, per i lavoratori e per i territori nei quali opera.
Una fusione amichevole che assomiglia molto a un’acquisizione

Fra gli articoli pubblicati oggi, quello che mi sembra porre con maggiore chiarezza il problema centrale è l’analisi di Alessandro Graziani (nella foto) sul Sole 24 Ore, significativamente intitolata «Un tentativo di acquisizione mascherato da integrazione».
Graziani osserva che, al di là della definizione formale di fusione amichevole, l’operazione consentirebbe a Crédit Agricole di passare dall’attuale 29,6% a circa il 45% del capitale del nuovo gruppo, senza promuovere un’offerta pubblica di acquisto sull’intero capitale e senza dover acquistare sul mercato tutte le azioni necessarie per raggiungere quella posizione.
Il ragionamento merita di essere approfondito, perché il 45% non equivale automaticamente al controllo giuridico assoluto di una società, ma rappresenta una partecipazione talmente rilevante da attribuire al suo titolare una capacità di influenza difficilmente contrastabile, soprattutto in presenza di un azionariato restante molto frammentato.
La proposta prevede che Banco BPM rimanga quotato a Milano, che Giuseppe Castagna continui a ricoprire il ruolo di amministratore delegato e che il consiglio di amministrazione sia composto in maggioranza da indipendenti, ma queste garanzie, per quanto significative, non risolvono completamente il problema della futura distribuzione del potere.
Graziani solleva infatti un interrogativo che considero particolarmente pertinente: che cosa accadrà dopo la prima fase di governance concordata fra le parti? La continuità iniziale del management non garantisce necessariamente che gli equilibri rimangano immutati negli anni successivi, quando il maggiore azionista potrebbe utilizzare il proprio peso per orientare la composizione degli organi societari e le scelte strategiche.
Non si tratta di attribuire intenzioni nascoste ai francesi, ma di riconoscere una realtà elementare del capitalismo bancario: chi possiede una partecipazione vicina alla metà del capitale difficilmente si limita a svolgere il ruolo di spettatore.
Per questo il vero tema non è soltanto chi sarà amministratore delegato il giorno successivo alla fusione, ma chi avrà il potere di nominare i vertici e decidere le strategie negli anni successivi.
Il premio del 20% non è quello che molti potrebbero immaginare
Un altro elemento che emerge con maggiore precisione dagli articoli di oggi riguarda il premio del 20% annunciato da Crédit Agricole, perché la percentuale, ripresa giustamente da tutti i quotidiani, rischia di essere interpretata dai lettori come un’offerta superiore del 20% all’ultima quotazione di Borsa di Banco BPM. Non è così.
Come spiegano Luca Davi sul Sole 24 Ore, Andrea Rinaldi sul Corriere e Carlotta Scozzari su la Repubblica, il premio riguarda la valorizzazione relativa delle attività coinvolte nel rapporto di concambio, utilizzando come riferimento il multiplo prezzo/utili atteso per il 2027 di Banco BPM, indicato in 10,1 volte alla data del 5 novembre.
È una differenza sostanziale, perché Crédit Agricole Italia non è una società quotata e il suo valore dipende da valutazioni economico-finanziarie che dovranno essere esaminate e negoziate, mentre il valore di Banco BPM è continuamente espresso dal mercato attraverso il prezzo delle sue azioni.
Il rapporto di concambio definitivo, che rappresenterà uno degli elementi fondamentali dell’operazione, non è ancora stato concordato e sarà proprio su questo terreno che il consiglio di amministrazione dovrà dimostrare la propria capacità negoziale.
Il mercato, intanto, ha reagito positivamente all’annuncio, con un rialzo del titolo Banco BPM di circa il 10,7% nella seduta del 9 novembre, fino a 14,88 euro, ma la reazione della Borsa non può essere considerata una certificazione definitiva della convenienza della fusione.
Anzi, come riportano la Repubblica e la Stampa, alcuni azionisti di minoranza avrebbero già manifestato perplessità, mentre le valutazioni degli analisti non sono perfettamente concordi sulla distribuzione dei vantaggi fra i soci del Banco e quelli del gruppo francese.
La conclusione, almeno per il momento, è semplice: prima di affermare che agli azionisti di Banco BPM viene riconosciuto un premio adeguato, occorre conoscere il rapporto di concambio, le valutazioni delle attività conferite e il valore effettivamente attribuito alla banca milanese.
Un miliardo di dividendo straordinario. Ma quasi 300 milioni tornerebbero ai francesi

C’è poi un particolare sul quale vorrei richiamare l’attenzione, perché viene evidenziato soprattutto da Carlotta Scozzari (nella foto) su la Repubblica e Michele Chicco (nella foto) sulla Stampa.
La proposta prevede la distribuzione di un dividendo straordinario di un miliardo di euro agli attuali azionisti di Banco BPM, ma quel miliardo non rappresenta un assegno che Crédit Agricole verserebbe dall’esterno per convincere gli altri soci ad accettare la fusione.
Sarebbe infatti Banco BPM a distribuire il dividendo prima dell’operazione, utilizzando risorse proprie, e poiché Crédit Agricole possiede già il 29,6% del capitale, circa 296 milioni di euro finirebbero allo stesso gruppo francese. Come si distribuirebbe il miliardo straordinario, in base alle quote attuali:
Crédit Agricole 296 milioni € Altri azionisti 704 milioni € Calcolo indicativo sulla partecipazione del 29,6%, senza considerare eventuali variazioni dell’azionariato.
Questo non rende illegittima o necessariamente svantaggiosa la distribuzione, ma modifica sensibilmente il modo in cui dovrebbe essere raccontata, perché il dividendo straordinario non costituisce interamente un beneficio aggiuntivo finanziato dal soggetto che propone la fusione.
Inoltre, la distribuzione ridurrebbe le risorse patrimoniali disponibili presso Banco BPM prima dell’integrazione, un aspetto che dovrà essere considerato nella valutazione complessiva dell’operazione, insieme agli effetti sul capitale e sulle future capacità di investimento.
Mi sembra quindi opportuno evitare che il miliardo venga presentato come una sorta di regalo francese agli azionisti italiani, perché, almeno per come è stata illustrata la proposta, si tratterebbe principalmente di una redistribuzione di valore già presente nella banca che si intende fondere.
E questa precisazione, a mio avviso, cambia parecchio la prospettiva.
Anima, Amundi e assicurazioni: i veri nodi industriali
Un capitolo particolarmente interessante riguarda le attività di risparmio gestito e assicurative, che rischiano di essere considerate secondarie rispetto alla grande operazione societaria, ma che potrebbero rappresentare uno dei terreni più delicati della futura trattativa.

Andrea Rinaldi (nella foto) sul Corriere della Sera ricostruisce alcuni aspetti del perimetro assicurativo, mentre Carlotta Scozzari su la Repubblica richiama l’attenzione sulla possibile sovrapposizione fra Anima, controllata da Banco BPM, e Amundi, società del risparmio gestito appartenente al gruppo Crédit Agricole.
Anima gestisce oltre 200 miliardi di euro e rappresenta un’attività strategica per il Banco, non soltanto per il contributo economico, ma anche per la capacità di presidiare direttamente una parte fondamentale della filiera del risparmio.
La sua presenza all’interno di un gruppo nel quale il maggiore azionista controlla anche Amundi apre inevitabilmente interrogativi sulle strategie commerciali, sull’autonomia industriale, sulle piattaforme di prodotto e sull’eventuale razionalizzazione delle attività.
Non significa che sia già stata decisa una fusione fra Anima e Amundi, né che la società italiana debba necessariamente essere ceduta, ma è evidente che il futuro del risparmio gestito dovrà essere uno dei punti centrali del negoziato.
Lo stesso vale per le attività assicurative, perché il progetto francese comprende anche partecipazioni nelle società operanti nei rami Vita e Danni, con una struttura che dovrà essere chiarita nei dettagli per comprendere quali attività confluiranno effettivamente nel nuovo gruppo e quali resteranno organizzate attraverso partnership o partecipazioni separate.
Su questo terreno, il tema dell’autonomia assume un significato molto concreto: Banco BPM conserverà la capacità di decidere direttamente le proprie strategie nel risparmio gestito e nella bancassicurazione, oppure una parte crescente delle decisioni sarà coordinata a livello del gruppo francese?
È una domanda che riguarda gli azionisti, certamente, ma anche migliaia di lavoratori, le reti distributive e i clienti.
Le filiali: primi numeri sulle possibili cessioni
La lettura dei quotidiani di oggi introduce anche un primo elemento quantitativo sulle possibili conseguenze territoriali della fusione.
Secondo le stime degli analisti di Intermonte, riportate dal Corriere della Sera e da la Repubblica, l’operazione potrebbe richiedere la cessione di circa 30-65 filiali, concentrate soprattutto nelle province di Cremona, Parma, La Spezia, Piacenza e Lodi, dove la presenza delle due banche potrebbe determinare sovrapposizioni rilevanti sotto il profilo della concorrenza.
È importante precisare che si tratta di una stima degli analisti e non di un piano ufficiale di chiusure o cessioni già deciso dalle banche, perché le eventuali misure correttive dipenderanno dalle valutazioni delle autorità competenti e dalla configurazione definitiva dell’operazione.
Tuttavia, il fatto stesso che vengano già individuate aree territoriali nelle quali potrebbe rendersi necessario intervenire conferma che la questione della rete commerciale non può essere rinviata a una fase successiva.
Perché una filiale ceduta non è necessariamente una filiale chiusa, ma ogni passaggio di proprietà può comportare conseguenze sui dipendenti, sui rapporti con la clientela, sulle condizioni contrattuali e sull’organizzazione del lavoro.
E non dobbiamo dimenticare che, oltre alle eventuali cessioni richieste dalle autorità antitrust, rimane aperta la questione delle sovrapposizioni organizzative che potrebbero emergere nell’ambito della ricerca degli 800 milioni di sinergie annue.
Questa cifra, già analizzata nel nostro precedente articolo, continua a rappresentare uno dei punti sui quali ritengo indispensabile ottenere chiarimenti, perché senza conoscere la ripartizione fra maggiori ricavi e risparmi di costo non è possibile valutare seriamente le conseguenze occupazionali della fusione.
Le fondazioni bancarie: un possibile contrappeso italiano?
Un altro aspetto poco appariscente, ma interessante, viene illustrato da Andrea Rinaldi sul Corriere della Sera.
Secondo la ricostruzione del quotidiano, alcune fondazioni oggi presenti nel capitale di Crédit Agricole Italia potrebbero ricevere azioni della nuova banca quotata, arrivando complessivamente a detenere una partecipazione intorno al 4%.
Questa quota potrebbe affiancarsi a quella, pari a circa il 5,9%, riconducibile al patto di consultazione che comprende fondazioni bancarie e casse previdenziali già presenti nell’azionariato di Banco BPM.
In termini puramente aritmetici, si potrebbe così formare un insieme di partecipazioni vicino al 10% del capitale, anche se sarebbe sbagliato considerarlo automaticamente un blocco unitario, perché le fondazioni e gli enti coinvolti hanno storie, interessi e vincoli differenti e non è affatto scontato che decidano di agire con una strategia comune.
Resta però un elemento da seguire con attenzione, soprattutto se si considera che alcune di queste istituzioni conservano un legame importante con i territori nei quali le banche hanno storicamente operato.
Potrebbero rappresentare un contrappeso alla posizione dominante del socio francese? In teoria sì, ma soltanto se riuscissero a definire obiettivi condivisi e a esercitare concretamente il proprio ruolo nella governance.
Altrimenti il rischio sarebbe quello di ritrovarsi con una presenza italiana formalmente significativa, ma sostanzialmente incapace di incidere sulle decisioni strategiche.
Il golden power e il grande paradosso politico
Arriviamo così alla questione che oggi occupa maggiormente le pagine politiche dei quotidiani e che, per certi aspetti, rappresenta l’elemento più sorprendente dell’intera vicenda.

Vittorio Malagutti (nella foto a sx) su Domani e Claudio Cerasa (nella foto a dx) sul Foglio dedicano analisi particolarmente critiche alla strategia bancaria del governo Meloni, mentre Manuela Perrone sul Sole 24 Ore ricostruisce le prime valutazioni provenienti dagli ambienti della maggioranza e le reazioni delle opposizioni.
Il punto di partenza è noto: nel 2025 il governo intervenne sull’offerta pubblica di scambio promossa da UniCredit su Banco BPM, utilizzando i poteri speciali del golden power e imponendo prescrizioni che contribuirono a rendere impraticabile l’operazione, successivamente ritirata.
All’epoca la difesa dell’interesse nazionale, della stabilità del sistema bancario e di alcune attività strategiche fu presentata come una ragione fondamentale dell’intervento pubblico.
Adesso, a distanza di poco più di un anno, il principale azionista francese propone un’operazione che lo porterebbe a detenere circa il 45% del capitale del nuovo Banco BPM, e il governo si trova davanti alla necessità di valutare una trasformazione che potrebbe determinare un’influenza straniera ancora più marcata sulla banca.
È evidente il paradosso politico, ma credo sia opportuno evitare una semplificazione: le due operazioni non sono giuridicamente e industrialmente identiche, e il governo potrebbe sostenere che le condizioni di sicurezza nazionale, le attività coinvolte e i rischi regolamentari siano differenti.
Manuela Perrone (nella foto) riferisce infatti che, secondo fonti della maggioranza, nel caso UniCredit aveva assunto particolare rilievo la presenza del gruppo in Russia, mentre per Crédit Agricole non emergerebbe un problema analogo. È una distinzione che merita di essere presa in considerazione, anche perché una valutazione seria del golden power deve basarsi su elementi concreti e non semplicemente sulla nazionalità dell’acquirente.
Tuttavia, rimane una domanda politica alla quale l’esecutivo dovrebbe rispondere con chiarezza: quali sono esattamente gli interessi strategici nazionali che si intendono tutelare e perché tali interessi dovrebbero essere considerati diversamente a seconda del soggetto che propone l’operazione?
Non mi convince l’idea che una banca debba essere difesa soltanto perché italiana, così come non mi convincerebbe considerare automaticamente positiva un’aggregazione perché proposta da un gruppo europeo solido e già presente nel nostro Paese.
Quello che mi interessa è la coerenza dei criteri utilizzati, perché il ricorso ai poteri speciali non dovrebbe trasformarsi in uno strumento per favorire o ostacolare singoli protagonisti del risiko sulla base delle convenienze politiche del momento.
Salvini lascia la parola agli economisti. Ma fino a ieri parlava la politica
La vicenda assume contorni ancora più singolari leggendo le dichiarazioni riportate dai quotidiani.
Matteo Salvini, che durante la precedente operazione aveva espresso posizioni molto nette sulla necessità di difendere il sistema bancario italiano, questa volta ha preferito dichiarare di voler lasciare agli economisti il compito di occuparsi della questione.
È una scelta certamente legittima, ma che non può passare inosservata, soprattutto considerando il ruolo assunto dalla politica nelle precedenti operazioni bancarie.
Dall’altra parte, Antonio Misiani, responsabile economico del Partito Democratico, ha criticato duramente il governo, sostenendo che la strategia di difesa dell’italianità bancaria rischi di produrre il risultato opposto a quello dichiarato.
Anche il Movimento 5 Stelle, attraverso il senatore Mario Turco, ha chiesto chiarimenti al ministro dell’Economia.
Claudio Cerasa sul Foglio spinge la critica ancora più avanti, descrivendo il risiko bancario come una successione di tentativi governativi di orientare gli assetti del sistema creditizio che avrebbero prodotto risultati molto diversi da quelli inizialmente immaginati.
È una lettura politica, naturalmente, e come tale può essere condivisa o contestata, ma contiene un interrogativo che ritengo difficile eludere: fino a che punto un governo può cercare di disegnare gli assetti proprietari delle banche senza rischiare di ottenere conseguenze opposte a quelle desiderate?
La storia recente del settore bancario italiano dimostra che gli equilibri finanziari sono spesso più complessi dei progetti politici e che gli azionisti, i mercati e le autorità di vigilanza non sempre si muovono secondo gli schemi immaginati dai governi.
Forse sarebbe più utile concentrare l’intervento pubblico sulla tutela della concorrenza, della stabilità finanziaria, del risparmio e dell’occupazione, lasciando che siano i soggetti industriali a dimostrare la sostenibilità economica delle operazioni che intendono realizzare.
Il 12 novembre il consiglio di Banco BPM: la prima risposta non sarà necessariamente un sì
La prossima data importante è giovedì 12 novembre, quando il consiglio di amministrazione di Banco BPM esaminerà la proposta ricevuta da Crédit Agricole.
Come riferiscono Il Sole 24 Ore, il Giornale e la Repubblica, si tratterà di una prima valutazione, che potrebbe portare all’avvio di un confronto più approfondito e alla scelta degli advisor finanziari e legali incaricati di assistere la banca.
Non bisogna quindi immaginare che il consiglio sia già chiamato a pronunciare un sì o un no definitivo alla fusione, perché il progetto presenta ancora numerosi elementi da definire e richiederà una trattativa sui rapporti di concambio, sulla governance, sulle attività conferite e sulle condizioni industriali.
Il passaggio decisivo rimarrà comunque quello assembleare, perché l’operazione dovrà ottenere le maggioranze previste per beneficiare del meccanismo del whitewash, che consentirebbe a Crédit Agricole di superare la soglia ordinariamente rilevante per l’Opa obbligatoria senza promuovere un’offerta sull’intero capitale.
La procedura richiederà un’approvazione qualificata dell’assemblea straordinaria e il rispetto delle condizioni previste a tutela degli azionisti diversi dal gruppo francese.
Il loro voto sarà quindi essenziale, ma anche per questo motivo il consiglio dovrà presentare una valutazione sufficientemente completa e indipendente, evitando che l’operazione venga giudicata soltanto sulla base del premio annunciato e della reazione positiva del mercato.
| Testata | Autore | Articolo |
|---|---|---|
| Corriere della Sera | Andrea Rinaldi | Banco BPM, la mossa francese |
| Domani | Vittorio Malagutti | Agricole vuole Banco BPM. I francesi imbarazzano Meloni |
| Il Foglio | Claudio Cerasa | Non solo BPM. Storia dei flop di governo quando si parla di banche |
| Il Giornale | Titta Ferraro | Agricole vuole Banco BPM, c’è la proposta di fusione |
| MF-Milano Finanza | Andrea Deugeni e Luca Gualtieri | Crédit Agricole muove su BPM |
| la Repubblica | Carlotta Scozzari | Agricole vuole fondersi con BPM: nozze amichevoli e senza Opa |
| Il Sole 24 Ore | Luca Davi | L’Agricole muove sul Banco BPM: proposta la fusione delle attività italiane |
| Il Sole 24 Ore | Manuela Perrone | Governo informato, valuterà sul golden power. Opposizioni all’attacco |
| Il Sole 24 Ore | Alessandro Graziani | Un tentativo di acquisizione mascherato da integrazione |
| La Stampa | Michele Chicco | L’Agricole invita a nozze BPM: un miliardo ai soci del Banco |
| Crédit Agricole S.A. | Comunicato societario | Proposta ufficiale di fusione del 9 novembre 2026 |
Scopri come utilizzo l’IA per testi, immagini, ricerche e approfondimenti e quale parte del lavoro rimane sempre mia.
Leggi come utilizzo l’IA nel blog →
