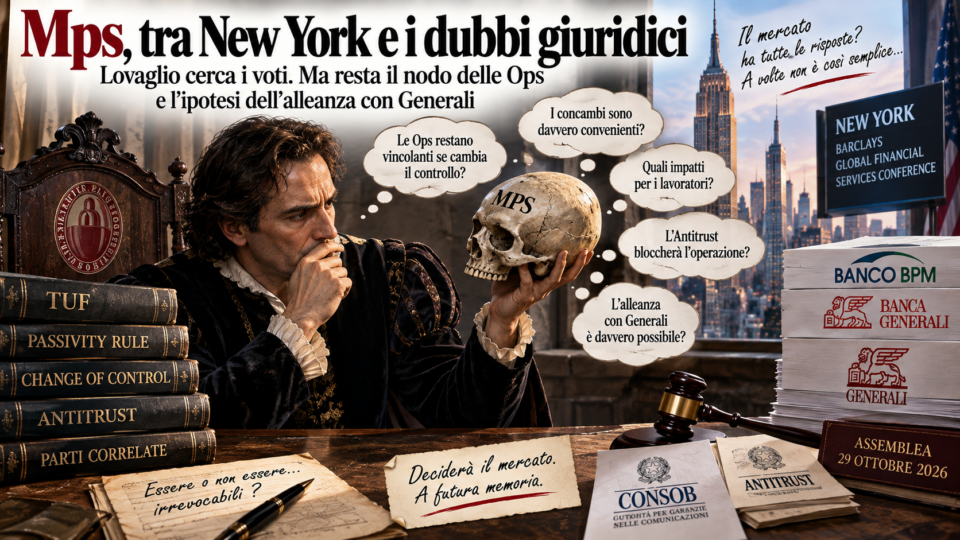
Più passano i giorni e più la battaglia intorno al Monte dei Paschi sembra spostarsi dal terreno delle dichiarazioni a quello, assai più complicato, delle regole, dei documenti e delle interpretazioni giuridiche.

👉 Intesa-Mps, primo semaforo verde dall’Ivass: Generali passa il test, ma la partita Antitrust resta aperta 17 settembre
👉 Intesa-Mps, l’Antitrust apre l’istruttoria: adesso gli ostacoli diventano concreti 16 settembre
Dopo i chiarimenti chiesti dalla Consob sui concambi delle due Ops lanciate su Banco BPM e Banca Generali, oggi emergono infatti nuovi interrogativi sulla possibilità che quelle offerte possano davvero sopravvivere a un eventuale cambio di controllo di Mps, mentre contemporaneamente arriva una notizia che potrebbe dare maggiore consistenza industriale a uno dei tasselli fondamentali del progetto Lovaglio: Mps e Generali hanno avviato il percorso per verificare una possibile alleanza nella bancassurance dopo la scadenza dell’attuale rapporto con Axa nel 2027.
Sono due vicende apparentemente diverse, ma in realtà strettamente collegate, perché entrambe riguardano la domanda che accompagnerà Mps fino all’assemblea del 29 ottobre: quanto è concretamente realizzabile il progetto alternativo costruito da Luigi Lovaglio per contrastare l’Opas di Intesa Sanpaolo?
La questione giuridica è diventata particolarmente intricata dopo che Mps, rispondendo alla Consob, ha sostenuto che le offerte su Banco BPM e Banca Generali abbiano carattere «irrevocabile» e non siano subordinate al mancato perfezionamento dell’offerta di Intesa. In altre parole, secondo Siena, anche se Ca’ de Sass conquistasse il controllo del Monte prima della conclusione delle due Ops, il semplice cambio di controllo non sarebbe sufficiente a determinarne automaticamente la decadenza, l’inefficacia o la revoca.

È proprio su questo punto, però, che stanno emergendo interpretazioni differenti e l’intervista concessa a Repubblica da Alberto Maria Benedetti (nella foto), professore di diritto privato alla Luiss, aiuta a comprendere quanto il problema sia tutt’altro che risolto. Benedetti parla esplicitamente di una situazione nella quale sarebbe necessario «un serio approfondimento», perché da una parte Mps definisce vincolanti le offerte mentre dall’altra richiama le condizioni contenute nei documenti che potrebbero assumere rilevanza proprio in presenza di un cambio di controllo.
Anche MF ricostruisce un dibattito piuttosto acceso tra i professionisti che stanno seguendo il dossier e dal quale emergono almeno tre possibili interpretazioni. La prima è naturalmente quella sostenuta da Mps, secondo la quale il change of control non farebbe automaticamente venir meno le offerte; una seconda ritiene invece che l’ingresso di Intesa nel controllo di Siena modificherebbe in maniera così profonda il soggetto economico offerente e il relativo perimetro industriale da determinare la decadenza delle operazioni; una terza lettura, infine, sostiene che il cambio di controllo non basterebbe da solo, ma consentirebbe al nuovo azionista di avviare successivamente il percorso necessario per fermarle.
Insomma, quello che soltanto pochi giorni fa sembrava quasi un gioco teorico è diventato uno dei problemi centrali dell’intera operazione, perché i calendari potrebbero sovrapporsi e potremmo davvero trovarci davanti allo scenario paradossale del quale abbiamo già parlato: Intesa potrebbe diventare proprietaria di una Mps che ha ancora in corso due offerte concepite proprio per impedire che Intesa ne diventasse proprietaria.
Non proverei, almeno per il momento, a stabilire quale delle interpretazioni giuridiche sia quella corretta. La stessa diversità delle letture riportate dalla stampa dimostra che sarebbe imprudente farlo e, soprattutto, che toccherà alle autorità competenti chiarire definitivamente la questione.
Benedetti: poca chiarezza nelle mosse di Mps

L’intervista di Carlotta Scozzari (nella foto) ad Alberto Maria Benedetti contiene però anche altri passaggi interessanti, perché il professore non si limita alla questione dell’irrevocabilità ma esprime perplessità sulla sequenza con la quale Mps ha comunicato al mercato il proprio progetto.
Benedetti ricorda che le due offerte sono state annunciate pochi giorni dopo precedenti comunicazioni nelle quali non risultavano progetti di aggregazione, solleva interrogativi sul funzionamento del comitato parti correlate e ritiene non perfettamente coerenti alcuni passaggi dell’intervista rilasciata da Lovaglio rispetto alle informazioni successivamente diffuse su richiesta della Consob. Sono valutazioni del professore, naturalmente, e come tali vanno considerate, ma arrivano proprio mentre la trasparenza delle informazioni sta diventando uno dei temi decisivi del confronto.
Il punto più concreto rimane quello dei concambi, sul quale abbiamo già insistito nei giorni scorsi, vedi post Mps, Lovaglio vola a New York per convincere i fondi. Ma sulla “moneta Mps” si apre una domanda decisiva 16 settembre. Depurando il valore delle azioni Mps dall’effetto prodotto dall’Opas di Intesa, le offerte presentavano condizioni molto meno favorevoli rispetto alla fotografia successiva all’arrivo di Ca’ de Sass, e anche le quotazioni continuano inevitabilmente a modificare giorno dopo giorno il valore implicito delle due proposte.
Secondo i dati riportati oggi da MF, alla chiusura del 16 settembre e depurando i valori dall’effetto dell’offerta di Intesa, le Ops avrebbero mostrato uno sconto del 2% per Banco BPM e del 10,9% per Banca Generali, mentre dalla data dell’annuncio delle operazioni le due società target avrebbero perso rispettivamente il 3,9% e il 4,7%, a fronte di una crescita dell’1,6% dell’Euro Stoxx.
Sono dati che non decidono da soli se le operazioni siano convenienti oppure no, perché gli azionisti dovranno valutare anche le sinergie e la capacità futura del nuovo gruppo di creare valore, ma rappresentano inevitabilmente una parte del giudizio che il mercato sta costruendo.
Intanto Mps e Generali cominciano a studiarsi
Proprio mentre aumentano gli interrogativi giuridici arriva però una notizia che potrebbe rafforzare uno degli aspetti industriali del progetto Mps.

Fabio Tamburini (nella foto) sul Sole 24 Ore riferisce infatti dell’avvio di un confronto tra Mps e Generali per verificare la possibilità che il Leone possa sostituire Axa come partner assicurativo della banca senese quando l’attuale accordo arriverà a scadenza nell’ottobre 2027. Secondo la ricostruzione del quotidiano sarebbe stata firmata una lettera di riservatezza per consentire lo scambio di informazioni; dallo stesso articolo emerge tuttavia una diversa sfumatura tra le parti, perché Mps non avrebbe confermato né smentito mentre Generali avrebbe indicato che il documento sarà certamente sottoscritto per avviare le verifiche, senza confermare che la firma sia già avvenuta. È una distinzione che conviene mantenere, ma la sostanza industriale rimane interessante.
Finora l’eventuale rapporto Mps-Generali era soprattutto uno dei possibili sviluppi del progetto Lovaglio. Adesso, se il confronto dovesse effettivamente avanzare, comincerebbe a delinearsi qualcosa di più concreto: da una parte Mps punta ad acquisire Banca Generali per rafforzare drasticamente il proprio wealth management insieme a Mediobanca, dall’altra Generali potrebbe diventare il nuovo partner assicurativo della rete bancaria del futuro gruppo.
A quel punto Banca Generali e bancassurance non sarebbero più due dossier completamente separati, ma due parti di un possibile rapporto industriale molto più ampio tra Siena e Trieste.
Naturalmente siamo ancora nella fase delle verifiche e sarebbe prematuro parlare di accordo. Inoltre rimane Axa, che ha un contratto in essere fino al 2027 e che ha già fatto sapere di essere pronta ai diversi scenari possibili. Il management francese ha ricordato che l’eventuale cessazione della partnership avrebbe un impatto inferiore al 2% degli utili europei del gruppo e che Axa avrebbe comunque diritto a un risarcimento finanziario corrispondente al valore equo della joint venture.
Ed esiste anche un ulteriore problema di governance, sollevato proprio dal Sole 24 Ore, perché Mps attraverso Mediobanca possiede oggi circa il 13% di Generali e la compagnia è quindi coinvolta in un intreccio di partecipazioni e rapporti industriali che richiede particolare attenzione alle procedure sulle parti correlate e alla passivity rule. Il quotidiano pone la domanda se l’eventuale accordo di riservatezza sia stato sottoposto al comitato parti correlate o al consiglio di amministrazione di Mps; sulla base degli elementi riportati negli articoli di oggi, però, questa è una domanda e non possiamo trasformarla nella conclusione che una procedura dovuta sia stata omessa.
Devo dire che questa mattina, mettendo insieme i tre articoli, ho avuto una sensazione abbastanza netta: più Mps cerca di chiarire il proprio progetto e più emergono domande alle quali sarà necessario rispondere prima del 29 ottobre. Non lo considero necessariamente un elemento negativo, perché stiamo parlando di operazioni enormi e sarebbe assai più preoccupante se nessuno facesse domande, ma ormai è evidente che il voto degli azionisti non potrà essere ridotto alla semplice alternativa tra l’indipendenza del Monte e l’offerta di Intesa. La questione delle Ops irrevocabili è diventata quasi surreale. Mps sostiene che resterebbero in piedi anche dopo un eventuale cambio di controllo, altri giuristi ritengono che il change of control possa farle decadere, altri ancora pensano che Intesa, una volta entrata nella stanza dei bottoni, dovrebbe compiere un ulteriore atto per fermarle. Io, che non sono un giurista, mi guardo bene dallo scegliere quale delle tre interpretazioni sia quella giusta, ma una cosa mi sembra evidente: prima che gli azionisti votino il 29 ottobre sarebbe opportuno sapere esattamente che cosa stanno autorizzando e quanto quell’autorizzazione possa sopravvivere a un eventuale successo dell’Opas di Intesa.
D’altra parte trovo interessante anche la notizia del possibile avvicinamento tra Mps e Generali, perché finalmente uno degli elementi industriali raccontati da Lovaglio potrebbe cominciare ad assumere una forma più concreta. Se Banca Generali dovesse entrare nel gruppo Mps e Generali diventasse contemporaneamente il partner assicurativo della rete al posto di Axa, avremmo effettivamente qualcosa di molto più articolato di una semplice acquisizione: avremmo un asse nel wealth management, nella distribuzione assicurativa e nella gestione del risparmio che meriterebbe di essere valutato nei numeri prima ancora che negli equilibri di potere.
Ma proprio per questo vorrei che anche su questo fronte venissero messe tutte le carte sul tavolo, perché Generali è contemporaneamente proprietaria di poco più della metà di Banca Generali, possibile partner assicurativo di Mps e società nella quale Mps, attraverso Mediobanca, è oggi il principale azionista. Non dico che ci sia qualcosa di irregolare in questo intreccio, perché non abbiamo elementi per sostenerlo, ma certamente le procedure sulle parti correlate e la tutela degli azionisti di minoranza diventano ancora più importanti quando gli stessi soggetti si incontrano contemporaneamente su così tanti tavoli.
Quanto all’Antitrust, Benedetti ritiene che l’operazione Intesa-Mps non verrà bloccata e che l’Autorità potrà individuare le misure correttive necessarie. È una valutazione autorevole, ma rimane una valutazione, e quindi aspetterei l’Antitrust prima di considerare risolto il problema. Del resto abbiamo fatto la stessa cosa con Mps e credo sia giusto utilizzare lo stesso metro per tutti.
E poi rimane la mia domanda preferita, quella che continua ostinatamente a comparire in fondo a questi articoli: i lavoratori dove sono? Abbiamo discusso di passivity rule, irrevocabilità, change of control, concambi, parti correlate, Generali, Axa, Antitrust e wealth management, mentre sappiamo già che il progetto Mps prevede 1,2 miliardi di sinergie di costo e che una parte importante dovrebbe arrivare dalla sovrapposizione delle funzioni centrali e delle piattaforme tecnologiche. Prima del 29 ottobre vorrei quindi conoscere anche le conseguenze occupazionali del progetto Lovaglio e, naturalmente, quelle del progetto Messina-Cimbri-BPER, perché non può esistere un piano industriale nel quale si quantificano al milione le sinergie e non si riesce almeno a indicare l’ordine di grandezza delle persone coinvolte.
Insomma, continuiamo pure a discutere su chi controllerà Mps, Banco BPM, Banca Generali e magari domani Generali, ma prima o poi dovremo parlare anche di chi dentro queste aziende ci lavora.
Quella, almeno per me, non è una questione secondaria del risiko. È una parte del risiko.
Carlotta Scozzari su Repubblica intervista Alberto Maria Benedetti e affronta soprattutto i profili giuridici delle Ops, la passivity rule, l’informazione al mercato e l’istruttoria Antitrust su Intesa-Mps.
Andrea Deugeni e Luca Gualtieri su MF ricostruiscono invece le differenti interpretazioni legali sugli effetti che un eventuale cambio di controllo di Mps potrebbe produrre sulle offerte per Banco BPM e Banca Generali.
Fabio Tamburini sul Sole 24 Ore porta infine alla luce il confronto tra Mps e Generali sulla possibile futura partnership assicurativa e pone il tema delle parti correlate e del rapporto con Axa.
📢 Vuoi rimanere sempre aggiornato?
Seguimi sui miei canali WhatsApp e Telegram per ricevere in tempo reale i nuovi post del blog, gli approfondimenti sul mondo bancario, assicurativo, sindacale, tecnologico, le recensioni di libri e tanto altro.
