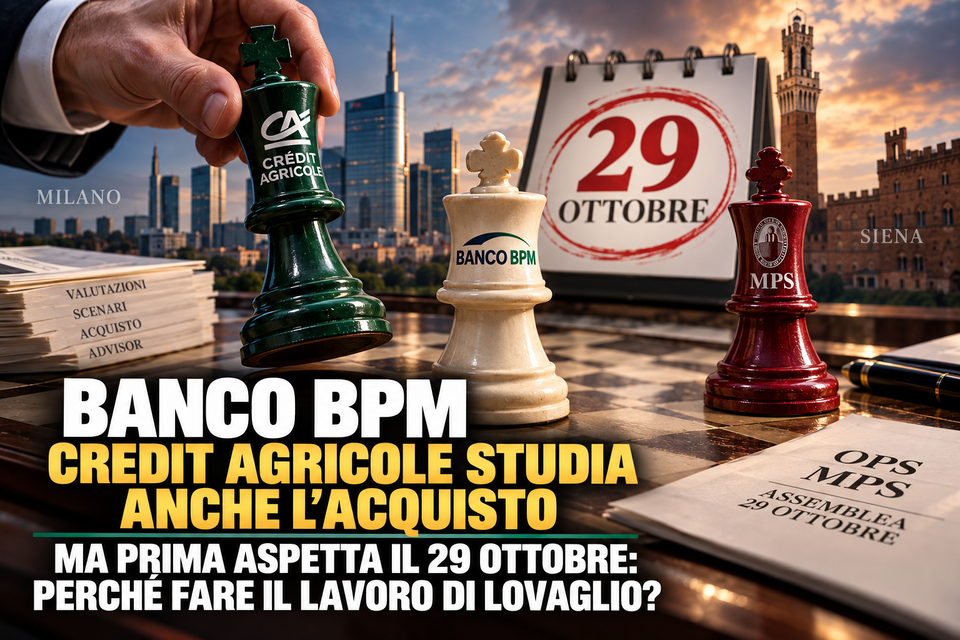
Qualche giorno fa avevamo scritto che Crédit Agricole aveva finalmente messo le carte sul tavolo, spiegando attraverso Clotilde L’Angevin che «nulla può essere fatto senza di noi, nulla può essere fatto contro di noi» e indicando nella combinazione fra Banco BPM e Crédit Agricole Italia uno degli scenari considerati più interessanti da Parigi (vedi post Banco BPM, tutti la vogliono. Mps, Crédit Agricole e adesso UniCredit: ma alla fine cosa resterà del Banco? 24 settembre).


Adesso sul tavolo compare una carta in più e, probabilmente, è quella più pesante, perché secondo le indiscrezioni raccolte da Bloomberg e riprese oggi da Andrea Rinaldi (nella foto) sul Corriere della Sera e da Andrea Deugeni e Luca Gualtieri (nella foto) su Milano Finanza, Crédit Agricole starebbe valutando con i propri advisor diverse alternative per rafforzare ulteriormente la propria presenza in Italia e fra queste ci sarebbe anche un’offerta per acquisire direttamente Banco BPM, banca della quale i francesi possiedono già il 29,3%.
È un salto di qualità evidente rispetto alle ipotesi circolate finora, anche se occorre immediatamente mettere un punto fermo: non esiste oggi un’offerta di Crédit Agricole su Banco BPM e non risulta che Olivier Gavalda (nella foto) abbia preso una decisione definitiva, perché siamo ancora nel terreno delle valutazioni, degli advisor al lavoro e degli scenari possibili. Ma il fatto stesso che venga studiata anche l’opzione di un’acquisizione diretta dimostra quanto sia diventata strategica per Parigi la partita di Piazza Meda e, soprattutto, quanto poco convinca i francesi la prospettiva di vedere Banco BPM finire dentro il progetto costruito da Luigi Lovaglio.
C’è però un altro elemento che rende la notizia ancora più interessante: Crédit Agricole non avrebbe alcuna intenzione di accelerare, perché prima di decidere quale strada imboccare vuole aspettare il 29 ottobre, quando gli azionisti di Mps saranno chiamati a pronunciarsi sulle operazioni necessarie a consentire a Lovaglio di procedere con le offerte su Banco BPM e Banca Generali.
Ed è proprio qui che la strategia francese comincia ad apparire in tutta la sua semplicità.
Perché correre se Lovaglio potrebbe fermarsi da solo?
Crédit Agricole possiede già il 29,3% di Banco BPM, è di gran lunga il primo azionista, dispone di importanti accordi industriali con Piazza Meda e ha ripetutamente manifestato la propria preferenza per una combinazione fra Banco BPM e Crédit Agricole Italia. In una situazione del genere non avrebbe molto senso lanciare immediatamente un’operazione miliardaria, affrontando tutti i problemi finanziari, regolamentari e politici che inevitabilmente comporterebbe e contribuendo magari a far salire ulteriormente il valore del Banco, quando fra meno di un mese potrebbero essere gli stessi azionisti di Mps a togliere dal tavolo una delle principali ragioni che rendono urgente una risposta francese.
Se il 29 ottobre Lovaglio ottenesse il via libera, Crédit Agricole si troverebbe davanti a una scelta molto più stringente, perché dovrebbe decidere se contrastare l’Ops, costruire una propria alternativa, cercare un accordo oppure accettare di consegnare la propria partecipazione del 29,3% ricevendo in cambio una quota di circa l’11% del nuovo gruppo immaginato da Siena. Se invece l’assemblea Mps non autorizzasse l’operazione, la pressione diminuirebbe improvvisamente e Parigi potrebbe tornare a ragionare con molta più calma sul futuro di Banco BPM, senza essere costretta a reagire a un’offerta concorrente.
In altre parole, perché fare oggi il lavoro di Lovaglio se esiste la possibilità che Lovaglio venga fermato domani dai suoi stessi azionisti?

È probabilmente questa la vera chiave con cui leggere l’attesa francese, che non sembra affatto una manifestazione di indecisione ma, al contrario, la conseguenza della posizione di forza costruita negli ultimi anni. Crédit Agricole non è infatti un pretendente che osserva Banco BPM dall’esterno e cerca il momento migliore per entrare: è già il maggiore azionista della banca, possiede il 29,3% del capitale e ha costruito con Piazza Meda un sistema di relazioni industriali che coinvolge attività importanti nel credito al consumo e nelle assicurazioni. Proprio per questo le parole pronunciate pochi giorni fa dalla L’Angevin (nella foto) — «nulla può essere fatto senza di noi, nulla può essere fatto contro di noi» — oggi sembrano molto meno una frase ad effetto e molto più la descrizione di una strategia.
Dalla fusione con Crédit Agricole Italia all’acquisto del Banco

Finora avevamo ragionato soprattutto sulla possibilità che Crédit Agricole Italia venisse combinata con Banco BPM, costruendo un nuovo gruppo nel quale i francesi avrebbero inevitabilmente assunto un ruolo determinante. Olivier Gavalda aveva già manifestato le proprie perplessità sulla capacità di una combinazione Banco BPM-Mps di creare sufficiente valore per gli azionisti di Piazza Meda e lo stesso Giuseppe Castagna (nella foto) aveva riconosciuto che, dal punto di vista industriale, un’aggregazione fra Banco BPM e Crédit Agricole Italia sarebbe molto solida.
L’ipotesi che emerge adesso è però diversa e molto più impegnativa, perché un’offerta diretta significherebbe per Crédit Agricole non limitarsi a combinare le proprie attività italiane con quelle del Banco, ma puntare sostanzialmente al controllo di uno dei maggiori gruppi bancari del Paese, con tutte le conseguenze finanziarie, regolamentari e istituzionali che una simile operazione comporterebbe.
Milano Finanza sottolinea in particolare il problema del capitale, ricordando che Crédit Agricole presenta un CET1 intorno all’11,3%, un livello che potrebbe ridurre lo spazio disponibile per finanziare un’acquisizione delle dimensioni di Banco BPM, mentre sul versante politico è evidente che il passaggio di uno dei principali gruppi bancari italiani sotto il controllo di un istituto francese aprirebbe una discussione ben più ampia rispetto a quella che abbiamo visto finora sulla semplice presenza azionaria della Banque Verte.
Su questo secondo aspetto, però, occorre evitare di anticipare conclusioni che oggi non possiamo conoscere. Non sappiamo quale sarebbe la posizione del governo italiano davanti a un progetto concreto di acquisizione, né conosciamo la struttura che eventualmente verrebbe scelta da Crédit Agricole; sappiamo soltanto che Parigi ha potuto portare la propria partecipazione fino al 29,3% e che quella quota le consente oggi di essere il soggetto con il quale praticamente qualsiasi progetto sul futuro di Banco BPM deve fare i conti.
E UniCredit, che fine ha fatto?
Anche su UniCredit lo scenario sembra essersi modificato rapidamente rispetto alle indiscrezioni della settimana scorsa, quando era circolata persino l’ipotesi di un possibile accordo con Crédit Agricole per un’operazione su Banco BPM, seguita eventualmente dalla distribuzione fra i due gruppi di alcune attività (vedi post UniCredit smentisce Banco BPM, ma non il risiko: Orcel aspetta gli sportelli. E intanto guarda a Generali 28 settembre).
Oggi Milano Finanza scrive invece che la banca guidata da Andrea Orcel avrebbe escluso, almeno per il momento, un ritorno in solitaria sul dossier Banco BPM e sarebbe concentrata soprattutto sull’integrazione di Commerzbank, anche se questo non significa necessariamente che Piazza Gae Aulenti sia destinata a scomparire completamente dalla partita.
UniCredit potrebbe infatti essere interessata alle filiali che eventualmente dovessero essere cedute in seguito a una futura aggregazione, mentre sullo sfondo rimane il rapporto con Crédit Agricole attraverso Amundi e l’accordo commerciale sull’asset management, risalente al 2017 e destinato ad arrivare a scadenza il prossimo anno. Sono tasselli che potrebbero entrare in una trattativa più ampia, ma per il momento sarebbe sbagliato trasformarli in un progetto già definito, perché la notizia davvero significativa di oggi resta un’altra: Crédit Agricole non starebbe più studiando soltanto come proteggere il proprio investimento in Banco BPM, ma anche se quel 29,3% possa diventare il punto di partenza per qualcosa di molto più grande.
E proprio questo rende ancora più singolare la posizione di Mps, perché mentre Lovaglio cerca di convincere gli azionisti del Banco ad aderire alla sua offerta, il maggiore di quegli azionisti può permettersi di aspettare e valutare se diventare, da azionista determinante, addirittura il possibile acquirente.
Il vero appuntamento, però, resta il 29 ottobre
Alla fine, nonostante si parli di Milano, Parigi e perfino di Piazza Gae Aulenti, il prossimo capitolo della battaglia per Banco BPM verrà probabilmente scritto ancora una volta a Siena, perché prima di qualsiasi contromossa francese Luigi Lovaglio deve ottenere dai propri azionisti l’autorizzazione necessaria per mantenere in vita l’Ops.
Banco BPM possiede a sua volta il 3,74% di Mps e Giuseppe Castagna ha spiegato che sarà il consiglio di amministrazione a decidere come comportarsi in assemblea, aggiungendo così un ulteriore elemento a una situazione nella quale la banca oggetto dell’offerta è contemporaneamente azionista della banca che vuole acquisirla.
Crédit Agricole, quindi, può permettersi di aspettare perché il 29 ottobre potrebbe risolvere almeno una parte del problema senza che Parigi debba spendere un euro. Se Lovaglio otterrà il via libera, i francesi saranno probabilmente costretti a scoprire almeno una parte delle loro carte e capiremo se l’ipotesi di un’offerta diretta abbia davvero consistenza oppure sia soltanto una delle alternative studiate dagli advisor; se invece il progetto venisse fermato dagli azionisti di Mps, Crédit Agricole si ritroverebbe con il suo 29,3%, l’Ops di Siena fuori gioco e molto più tempo per costruire, eventualmente insieme a Banco BPM, il progetto che considera più conveniente.
Ma in tutta questa storia, che cosa vuole diventare Banco BPM?
Ed è forse questa la domanda che continua a interessarmi maggiormente, perché da settimane raccontiamo una banca che sembra essere progressivamente passata dal ruolo di protagonista a quello di oggetto del desiderio altrui. Soltanto pochi mesi fa Banco BPM aveva cercato di prendere l’iniziativa proponendo a Mps una fusione concordata e costruita come aggregazione fra pari; quell’ipotesi non ha trovato le condizioni per andare avanti e oggi la stessa banca si trova contemporaneamente davanti all’offerta di Siena, alla presenza sempre più ingombrante di Crédit Agricole e alla possibilità che i francesi decidano addirittura di passare da azionisti al 29,3% a potenziali acquirenti.
È proprio per questo che il problema non può essere ridotto a stabilire quale pretendente riuscirà alla fine a prevalere, perché ogni soluzione porta con sé un modello diverso di Banco BPM e conseguenze differenti per governance, sedi, funzioni centrali, rete commerciale, fabbriche prodotto, filiali e, naturalmente, lavoratrici e lavoratori. È la stessa questione che abbiamo posto parlando nei giorni scorsi della presa di posizione dei sindacati confederali del Banco: contestare le 5.000 uscite e le 2.500 assunzioni ipotizzate nel progetto Mps è necessario, ma non sufficiente se contemporaneamente non si stabilisce quali parti dell’identità, dell’autonomia e della struttura di Banco BPM debbano essere considerate irrinunciabili qualunque sia il progetto destinato a prevalere.
Perché se domani arrivasse davvero un’offerta di Crédit Agricole, le domande poste a Mps non potrebbero improvvisamente scomparire. Bisognerebbe capire quale ruolo conserverebbe Milano, che cosa accadrebbe alle strutture centrali, come verrebbero integrate le reti di Banco BPM e Crédit Agricole Italia, quali sovrapposizioni nascerebbero, quali sarebbero le conseguenze occupazionali e quale autonomia resterebbe a una banca che oggi rappresenta uno dei principali poli creditizi italiani. E lo stesso ragionamento dovrebbe valere per qualsiasi altra soluzione, perché la difesa del lavoro e del territorio non può dipendere dal nome scritto sull’offerta.
Alla fine, quindi, il problema di Banco BPM non sembra davvero quello di trovare qualcuno disposto a volerla, perché i pretendenti, le ipotesi e gli scenari non sono certo mancati. Il problema vero è capire quale Banco uscirà da questa interminabile partita e se, quando gli azionisti, gli advisor e i grandi gruppi bancari avranno finito di fare i loro conti, resterà ancora riconoscibile quella banca che oggi tutti dicono di voler valorizzare.
Corriere della Sera, Andrea Rinaldi, 30 settembre 2026;
Milano Finanza, Andrea Deugeni e Luca Gualtieri, 30 settembre 2026, “Agricole su Bpm aspetta l’assemblea Mps”;
Bloomberg, 29 settembre 2026, indiscrezioni sulle opzioni allo studio di Crédit Agricole;
Reuters, 24-25 settembre 2026, sulle interlocuzioni Crédit Agricole-UniCredit
