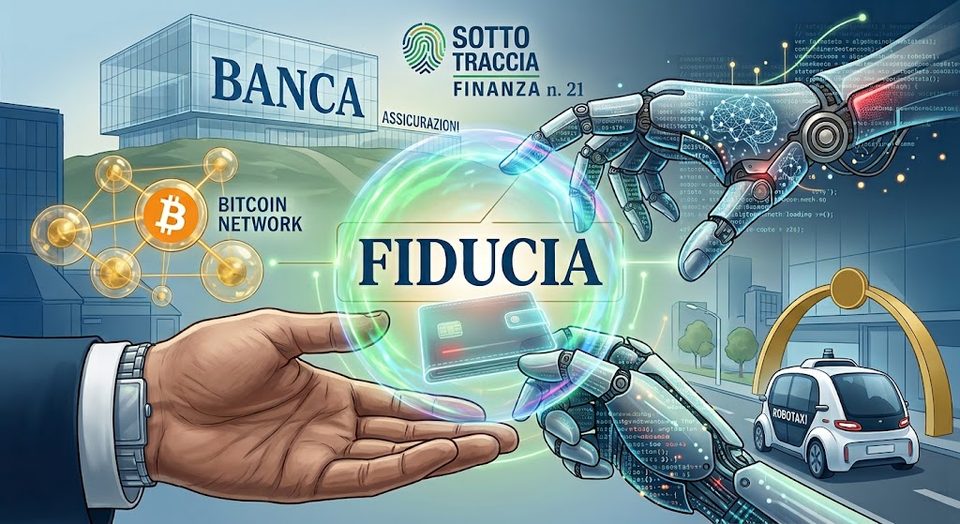
C’è una parola che torna continuamente nelle notizie finanziarie di questa settimana, anche quando non viene pronunciata: fiducia.
Serve fiducia per affidare i propri soldi a una banca, naturalmente, ma ne servirà ancora di più quando affideremo a un algoritmo il compito non soltanto di consigliarci un acquisto, ma di farlo materialmente al nostro posto. Serve fiducia per comprare Bitcoin, per sottoscrivere una polizza che dovrà proteggerci magari tra vent’anni, per credere nei bilanci certificati da una società di revisione e persino per salire su un taxi senza conducente.
Ed è forse proprio questo il filo che lega le notizie apparentemente molto diverse di questa ventunesima puntata di Sotto Traccia Finanza: la tecnologia sta cambiando velocemente il mestiere delle banche, delle assicurazioni e degli operatori finanziari, ma più aumenta l’automazione e più diventano decisive responsabilità, sicurezza e credibilità.
Banca di territorio, ma senza nostalgia del passato
Partiamo dalla Banca di Credito Popolare e dall’intervista rilasciata da Mario Crosta a Paolo Cacace L’Economia del Corriere del Mezzogiorno, perché racconta una strada quasi controcorrente rispetto a quella imboccata da buona parte del sistema bancario.
Nel primo semestre 2026 Bcp ha erogato 155,8 milioni di nuovi finanziamenti a famiglie e imprese, il 6% in più rispetto all’anno precedente, mentre i prestiti lordi hanno raggiunto 1,8 miliardi e le masse intermediate 5,3 miliardi. Ma il dato più interessante non è soltanto quantitativo: mentre le grandi banche riducono la rete fisica, Bcp vuole aprire nuovi sportelli a Napoli e provincia, trasformandoli però in luoghi di consulenza e non nei vecchi sportelli dedicati prevalentemente alle operazioni di cassa.
È un modello che prova a tenere insieme territorio e tecnologia, assumendo giovani e cercando nuove competenze anche sull’intelligenza artificiale. In altre parole, essere una banca locale non deve necessariamente significare fare la banca come trent’anni fa. Anzi, forse la vera sfida delle banche territoriali sarà proprio questa: conservare la vicinanza fisica mentre tutto il resto del sistema diventa digitale.
Bitcoin cresce, ma soprattutto cambia pelle

L’Economia del Corriere della Sera con Gabriele Petrucciani torna sul Bitcoin partendo dalla volatilità che continua a caratterizzarlo, ma il punto più interessante dell’analisi è un altro: le criptovalute stanno lentamente uscendo dalla fase nella quale potevano essere considerate soltanto una gigantesca scommessa speculativa.
Pagamenti in stablecoin, tokenizzazione degli asset tradizionali, applicazioni decentralizzate e infrastrutture finanziarie costruite sulla blockchain stanno creando utilizzi concreti, mentre la presenza degli investitori istituzionali è molto più consistente rispetto ai cicli precedenti.
Il prossimo halving del Bitcoin è atteso nel 2028 e la storia dei precedenti dimezzamenti alimenta inevitabilmente aspettative, ma sarebbe sbagliato trasformare una ricorrenza statistica in una promessa di rendimento. Tassi elevati, politica monetaria restrittiva e volatilità rimangono elementi decisivi.
La vera notizia, insomma, non è stabilire dove arriverà il Bitcoin. È constatare che un mondo nato ai margini della finanza tradizionale sta entrando sempre più profondamente dentro quella stessa finanza.
E anche il Fisco comincia a trattare le crypto da adulte
Non è casuale che pochi giorni dopo, il 24 settembre, alla Camera siano state presentate le risultanze dei lavori dell’Intergruppo parlamentare “Asset Digitali, Blockchain e Bitcoin”, articolato in quattordici gruppi tematici.
Tra le proposte emerse c’è quella di riportare dal 33 al 26% la tassazione delle plusvalenze sulle cripto-attività, eliminando la differenza rispetto alla maggior parte degli altri redditi finanziari. L’idea comprende anche una maggiore possibilità di compensare minusvalenze e plusvalenze e una disciplina fiscale più coerente tra strumenti che offrono esposizioni economiche simili.
Al di là di quello che diventerà legge e di quello che resterà una proposta, è significativo il cambio di prospettiva: il problema istituzionale non sembra più essere decidere se Bitcoin e blockchain ci piacciano oppure no, ma stabilire come inserirli in un sistema di regole che tenga insieme innovazione, sicurezza, tutela del risparmio e competitività. È già un bel salto culturale rispetto a pochi anni fa.
Vivremo più a lungo. Ma chi pagherà gli ultimi anni?
Sandro Iannaccone su Repubblica Affari&Finanza affronta uno dei grandi temi destinati a cambiare il settore assicurativo: la longevità.
La speranza di vita italiana ha raggiunto gli 83,4 anni, ma vivere più a lungo non significa necessariamente vivere più a lungo in buona salute. Roberto Bernabei ricorda che gli ultimi dodici anni di vita sono mediamente quelli più problematici, mentre Michele Rendine di Generali sottolinea le conseguenze economiche che l’allungamento della vita produce su sanità, previdenza e assicurazioni.
Qui si apre un mercato enorme, ma anche una questione sociale altrettanto grande. In Italia il ramo salute raccoglie circa 5 miliardi di premi, appena lo 0,2% del Pil, contro livelli molto più elevati in Francia e Germania, mentre una quota rilevante delle prestazioni non garantite dal sistema pubblico viene ancora pagata direttamente dalle famiglie.
Il futuro delle assicurazioni potrebbe quindi spostarsi sempre più dalla semplice copertura del danno alla prevenzione: controlli sanitari anticipati, programmi di mantenimento della salute e prodotti costruiti quando si è ancora relativamente giovani per affrontare i costi della vecchiaia.
Il problema, però, resta quello che accompagna ogni passaggio dal pubblico al privato: chi potrà permetterselo?
Société Générale: più utili, meno costi e molta intelligenza artificiale
Il Sole 24 Ore scrive del nuovo piano di Société Générale che mostra invece dove stanno andando le grandi banche europee. L’obiettivo è raggiungere un rendimento del capitale tangibile del 13-14% nel 2029 e superare il 15% successivamente, con potenziali distribuzioni agli azionisti superiori a 21 miliardi tra il 2026 e il 2029.
Per arrivarci bisognerà crescere, ma soprattutto ridurre i costi. Sono previsti 1,9 miliardi di risparmi lordi, interventi sugli acquisti, sulla spesa informatica, sulla struttura organizzativa e sulla rete, mentre anche gli organici sono destinati a diminuire attraverso il turnover dopo le migliaia di uscite già annunciate.
E poi c’è l’intelligenza artificiale. SocGen utilizzerà Claude di Anthropic per reportistica, controlli, sviluppo software e consulenza.
È uno dei passaggi che continueremo a seguire con attenzione: per mesi ci siamo domandati se l’AI avrebbe prodotto davvero effetti sull’occupazione bancaria. Ormai i piani industriali cominciano a darci una risposta molto concreta, perché gli incrementi di produttività generati dall’intelligenza artificiale stanno entrando direttamente negli obiettivi di riduzione dei costi.
Alleanza: Passero esce prima dell’integrazione
La vicenda di Alleanza Assicurazioni si è sviluppata nel giro di pochi giorni. Prima l’indiscrezione secondo cui Davide Passero, amministratore delegato da oltre dodici anni, avrebbe potuto lasciare prima dell’integrazione della compagnia in Generali Italia; poi la conferma dell’uscita e la nomina di Marco Oddone come nuovo amministratore delegato.
Il punto non è soltanto il cambio del manager. Passero avrebbe manifestato perplessità sul progetto di semplificazione societaria e sul rischio che l’integrazione potesse distruggere parte del valore costruito da Alleanza, compagnia che negli ultimi dieci anni è salita dalla nona alla terza posizione nel Vita ed è diventata un operatore importante anche nella Salute.
Il 30 settembre il consiglio di Generali dovrà affrontare il riassetto. E quella stessa riunione avrà sul tavolo anche un dossier ben più ampio: l’offerta di Mps su Banca Generali. A Trieste, insomma, settembre finisce con parecchie caselle da sistemare.
Itas: numeri che raccontano un settore in salute
Mentre Generali ridisegna la propria struttura, Itas Mutua presenta una semestrale particolarmente robusta.
Il patrimonio netto consolidato è salito a 850,9 milioni, la solvibilità al 273%, la raccolta premi a 783,1 milioni, con una crescita del 13,1%, e soprattutto l’utile netto è arrivato a 68 milioni contro i 37,1 milioni dello stesso periodo del 2025.
Il principale motore è stato il comparto Danni, con il risultato dei servizi assicurativi più che raddoppiato.
Sono numeri che confermano come, accanto al risiko bancario che occupa quotidianamente le prime pagine, anche nel settore assicurativo si stia accumulando capitale, redditività e capacità di investimento. E questo spiega perché le assicurazioni siano sempre più protagoniste anche nelle grandi partite finanziarie italiane.
Casa in affitto: una polizza non vale l’altra
Molto utile, anche perché riguarda milioni di persone, l’approfondimento del Sole 24 Ore a firma di Francesca Colombo e Maurizio Hazan sulle assicurazioni degli immobili concessi in locazione.
Proprietario e inquilino non hanno infatti lo stesso rischio: il primo deve proteggere il valore dell’immobile, mentre il secondo deve tutelarsi soprattutto dalla responsabilità per i danni provocati all’immobile stesso o a terzi.
La distinzione diventa ancora più importante nel caso di incendio, perché il fatto che il proprietario venga risarcito dalla propria compagnia non significa necessariamente che il conduttore responsabile sia liberato: l’assicuratore può infatti esercitare la surrogazione.
Per gli immobili utilizzati dalle imprese si aggiunge poi la nuova disciplina delle coperture contro le calamità naturali, che rende necessario rivedere con molta attenzione anche i contratti di locazione.
È uno di quei casi nei quali qualche riga in più letta prima di firmare può valere parecchie migliaia di euro dopo.
Catastrofi naturali: assicurarsi non basta, bisogna prevenire
Proprio sul tema delle polizze catastrofali è arrivata la nuova guida operativa realizzata da ANIA e Confindustria.
Il dato che impressiona è il divario tra grandi e piccole imprese. Tra le microimprese la copertura contro i rischi catastrofali riguarda ancora soltanto una minoranza molto ridotta, mentre tra le grandi aziende è ormai quasi generalizzata.
Terremoti, alluvioni, frane, inondazioni ed esondazioni stanno quindi entrando stabilmente nella gestione aziendale del rischio, ma la polizza non può essere considerata la soluzione di tutto. Senza prevenzione, messa in sicurezza del territorio e investimenti sulle strutture produttive, si rischia semplicemente di trasferire il costo del danno da un soggetto all’altro.
L’assicurazione funziona davvero quando il rischio viene prima ridotto e poi condiviso.
L’algoritmo non ci consiglierà più. Comprerà per noi
L’intervista di Micol Sarfatti su 7 del Corriere della Sera a Paloma Real, presidente Mastercard per l’Europa occidentale, contiene forse la notizia più importante della settimana.
Finora ci siamo abituati agli algoritmi che suggeriscono un film, un ristorante, un albergo o un prodotto. Con l’Agentic Commerce si passa alla fase successiva: l’intelligenza artificiale potrà cercare ciò che vogliamo, aspettare il momento più conveniente, prenotarlo e completare il pagamento al nostro posto.
La differenza è enorme. Non stiamo più parlando di un assistente che ci consiglia, ma di un agente al quale deleghiamo una decisione economica e l’esecuzione della relativa transazione.
Per questo Paloma Real usa una parola fondamentale: fiducia. Il consumatore deve fidarsi dell’agente, il circuito deve sapere che dietro l’ordine esiste una volontà reale e il commerciante deve potersi fidare di entrambi.
La battaglia dei pagamenti del futuro non sarà quindi soltanto sulla velocità. Sarà sull’identità, sulla sicurezza e sulla possibilità di stabilire chi risponde quando qualcosa va storto.
Revolut: ecco cosa succede quando la fiducia digitale si rompe

Ed è quasi impressionante che, negli stessi giorni, arrivi il nuovo capitolo del caso Revolut.
Gli hacker che avevano ottenuto informazioni relative a circa 680 clienti hanno iniziato a pubblicare sul dark web un campione di documenti che attribuiscono anche a uffici pubblici italiani. Al momento, come correttamente precisa Arcangelo Rociola su La Stampa, autenticità, provenienza e rilevanza dell’intero materiale devono ancora essere accertate.
È proprio questa prudenza a rendere il caso ancora più interessante.
Perché la vicenda non riguarda soltanto Revolut. Riguarda l’intera catena della fiducia digitale: una richiesta che appare provenire da una casella istituzionale, una banca che la considera autentica, documenti che vengono trasmessi, identità digitali che diventano il punto di accesso a informazioni sensibili.
Più la finanza diventa automatizzata, più l’anello debole potrebbe non essere l’algoritmo sofisticato, ma la verifica dell’identità di chi impartisce l’ordine.
Il taxi senza tassista apre un problema enorme per le assicurazioni
Anche i robotaxi sembrano una storia lontana dalla finanza. Non lo sono affatto. Lo scrive Velia Alvich su 7 del Corriere della Sera.
Negli Stati Uniti e in Cina sono già una realtà commerciale, mentre a Londra procedono sperimentazioni in vista di servizi sempre più autonomi. L’intelligenza artificiale decide come muoversi, utilizzando telecamere, radar, lidar e altri sensori, mentre prenotazione e pagamento avvengono esclusivamente attraverso sistemi digitali.
Ma se non c’è un conducente, chi risponde quando avviene un incidente? Il proprietario del veicolo? Il produttore? L’azienda che gestisce il servizio? Il fornitore del software? Chi ha sviluppato l’algoritmo?
Dietro la curiosità tecnologica si nasconde quindi uno dei mercati assicurativi più interessanti dei prossimi anni. La guida autonoma non elimina il rischio: cambia semplicemente il soggetto al quale attribuirlo.
E per le assicurazioni questa differenza significa tutto.
Le banche etiche chiedono spazio all’Europa

A Venezia si è tenuta la venticinquesima assemblea della Federazione Europea delle Banche Etiche e Alternative, con novanta delegati provenienti da diciassette Paesi, lo scrive Luca Carrello su MF.
Le banche aderenti a Febea hanno complessivamente 79 miliardi di attivi, mentre l’economia sociale europea avrebbe superato i 900 miliardi di euro. Non siamo quindi più davanti a una nicchia folkloristica della finanza, ma a un settore che chiede di avere un ruolo nelle politiche europee sulla transizione, sull’inclusione e sul finanziamento dell’economia sociale.
È interessante osservare questa realtà proprio mentre le grandi banche tradizionali discutono soprattutto di redditività, capitale, buyback, aggregazioni e riduzione dei costi.
Sono due modi diversi di interpretare il credito, che possono anche convivere. Ma ricordano che alla domanda “a cosa serve una banca?” non esiste necessariamente una sola risposta.
Veneto Banca: nove anni dopo, il conto non è ancora chiuso
La sentenza sul ruolo di PwC nel dissesto di Veneto Banca riporta improvvisamente indietro l’orologio.
Il Tribunale di Roma ha condannato a un anno, con sospensione condizionale, l’ex manager Alessandra Mingozzi per ostacolo alla vigilanza e ha applicato alla società di revisione una sanzione di 750 mila euro nell’ambito della responsabilità prevista dal decreto legislativo 231. Gran parte dei risparmiatori costituiti parte civile aveva già raggiunto accordi transattivi, mentre per quelli rimasti sarà il giudice civile a quantificare i risarcimenti.
Al di là degli sviluppi giudiziari che potranno ancora esserci, resta una lezione che il sistema finanziario non dovrebbe dimenticare.
La fiducia non dipende soltanto dalla banca. Dipende anche da chi controlla, certifica, revisiona e dovrebbe accorgersi dei problemi prima che sia troppo tardi.
Cdp, una Cassa e molti tavoli aperti
Nexi, Trevi, Webuild, Euronext, Cdp Venture Capital, Poste-Tim: basta mettere in fila i dossier raccontati da Milano Finanza per capire quanto sia diventato centrale il ruolo di Cassa Depositi e Prestiti nell’economia italiana.
Nel caso Nexi la Cassa punta a rafforzarsi fino al 29,9%, anche se l’operazione richiede autorizzazioni in più giurisdizioni. Su Trevi, invece, Cdp si trova in una posizione particolarmente delicata perché è azionista sia della società oggetto delle offerte sia di Webuild, uno dei pretendenti.
Poi ci sono il confronto con Euronext sulla governance di Piazza Affari, lo stallo ai vertici di Cdp Venture Capital e soprattutto il nuovo capitolo Poste-Tim, dopo la conclusione dell’Opas.
Più che una semplice partecipazione pubblica, Cdp appare ormai come uno dei punti nei quali si incrociano infrastrutture, pagamenti, telecomunicazioni, mercati finanziari e politica industriale.
Proprio per questo, quando arriverà il momento del rinnovo dei vertici, sarà importante distinguere con attenzione le valutazioni industriali dalle inevitabili dinamiche politiche.
doValue: cambiare modello mentre il vecchio rallenta

Il caso doValue merita attenzione perché racconta un problema che potrebbe riguardare molti operatori finanziari specializzati, così scrive Luca Gualtieri su MF.
Il titolo ha perso circa metà del proprio valore in un anno e la capitalizzazione è scesa sotto il prezzo pagato per acquisire la tedesca Coeo. Il tradizionale servicing degli Npl rallenta, soprattutto in Italia, mentre la diversificazione verso il recupero digitale cresce ma non è ancora riuscita a compensare completamente la debolezza delle attività storiche.
Coeo sta crescendo, l’automazione ha raggiunto livelli molto elevati e il peso dei ricavi tradizionali da Npl si è ridotto, ma resta il tema del debito accumulato per finanziare l’acquisizione e soprattutto quello della capacità di trasformare la crescita dei ricavi in cassa e redditività.
L’8 ottobre la ceo Manuela Franchi presenterà il nuovo piano. La domanda è abbastanza semplice: doValue sta attraversando una fase temporanea di difficoltà oppure il vecchio modello del servicing deve essere ripensato più profondamente?
Generali, Mps e Banca Generali: il 30 settembre sarà soltanto un passaggio
Chiudiamo tornando al risiko.
Il 30 settembre il consiglio di Generali si riunirà con un’agenda già pesante per il riassetto di Alleanza, ma sul tavolo ci sarà anche l’offerta di Mps su Banca Generali. Secondo le ricostruzioni disponibili, non sarebbe però prevista in quella sede una decisione definitiva.
Il passaggio decisivo arriverà più avanti, dopo che il 29 ottobre l’assemblea di Mps sarà chiamata a pronunciarsi sulla doppia operazione proposta su Banco Bpm e Banca Generali.
Il presidente del Monte Cesare Bisoni ha ribadito di aspettarsi un voto favorevole e, parlando di Generali, ha indicato come soluzione preferibile un nucleo di azionisti stabili che condivida una visione comune sul futuro della compagnia.
Ma proprio perché ormai Mps, Banco Bpm, Banca Generali, Mediobanca e Generali sono diventati pezzi della stessa gigantesca partita, ogni decisione presa su una casella modifica inevitabilmente tutte le altre.
E probabilmente sarà così ancora per qualche settimana.
Questa settimana, mettendo in fila tutte queste notizie, mi sono accorto che stiamo continuando a chiamare banche, assicurazioni e sistemi di pagamento con gli stessi nomi di sempre, mentre in realtà stanno diventando qualcosa di profondamente diverso.
Una banca di territorio come Bcp assume giovani esperti di nuove tecnologie e intelligenza artificiale ma, contemporaneamente, decide di aprire filiali mentre gli altri le chiudono. Société Générale vuole distribuire più di 21 miliardi agli azionisti e per raggiungere i nuovi obiettivi di redditività punta anche sull’intelligenza artificiale per ridurre i costi. Mastercard prepara un mondo nel quale non saremo più noi a comprare, perché un agente digitale potrà cercare un prodotto, aspettare che scenda di prezzo e pagarlo al nostro posto. Le assicurazioni non si limiteranno più a risarcire un danno, perché dovranno occuparsi della nostra longevità, della prevenzione sanitaria, delle catastrofi naturali e perfino della responsabilità di un’automobile che guida senza conducente.
E Bitcoin, che per anni è stato raccontato alternativamente come la moneta del futuro o come una gigantesca roulette, entra nei portafogli istituzionali mentre il Parlamento comincia a discutere se abbia ancora senso tassarlo in maniera diversa dagli altri investimenti finanziari.
In mezzo a tutta questa innovazione rimane però una cosa antichissima: la fiducia.
La vicenda Revolut ci ricorda quanto possa essere fragile quando non siamo più certi che chi ci scrive sia davvero chi dice di essere. La sentenza sul caso Veneto Banca ci ricorda invece che la fiducia può rompersi anche nel sistema più tradizionale, quando i controlli e le certificazioni non funzionano come dovrebbero.
Ed è qui che, secondo me, si trova la vera notizia di questa settimana.
Continuiamo a discutere se l’intelligenza artificiale sostituirà un bancario, un consulente, un assicuratore, un tassista o magari tutti insieme. È una discussione importante, soprattutto per chi, come me, continua a guardare con particolare attenzione alle conseguenze sul lavoro. Ma forse rischiamo di non vedere il cambiamento ancora più grande.
Stiamo delegando alle macchine non soltanto il lavoro, ma pezzi sempre più importanti delle nostre decisioni economiche.
Quando un algoritmo potrà scegliere, acquistare e pagare al nostro posto, il valore non starà soltanto nell’algoritmo più intelligente. Starà soprattutto nel soggetto del quale ci fideremo abbastanza da consegnargli quella delega.
E allora banche, assicurazioni, Mastercard, fintech, big tech e piattaforme di intelligenza artificiale potrebbero trovarsi a competere tutte sullo stesso terreno: conquistare la nostra fiducia.
Forse il vero patrimonio finanziario del futuro non sarà soltanto il denaro.
Sarà sapere a chi siamo disposti ad affidarlo.

📢 Vuoi rimanere sempre aggiornato?
Seguimi sui miei canali WhatsApp e Telegram per ricevere in tempo reale i nuovi post del blog, gli approfondimenti sul mondo bancario, assicurativo, sindacale, tecnologico, le recensioni di libri e tanto altro.
