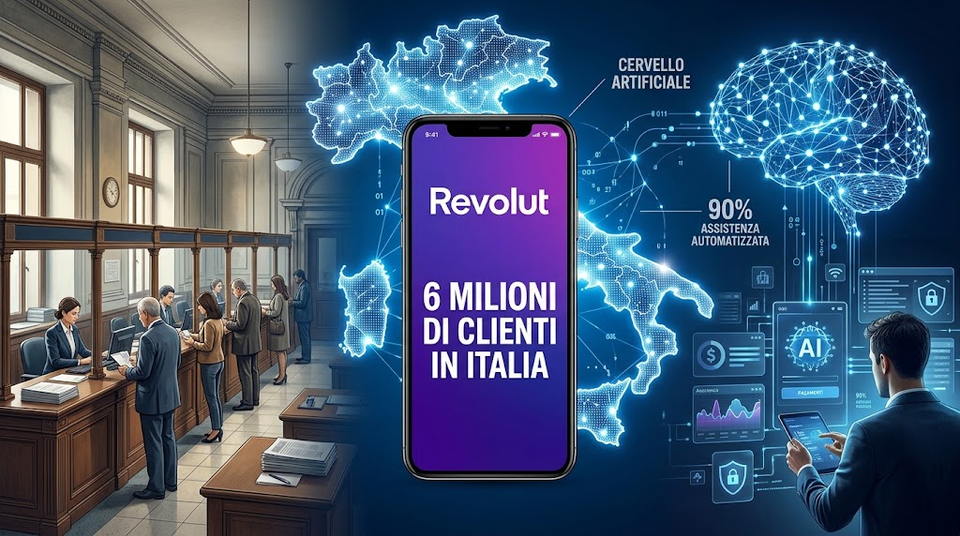
Sei milioni di clienti in Italia, un milione in più rispetto al traguardo dei cinque milioni raggiunto pochi mesi fa e un’ambizione dichiarata che fino a qualche anno fa sarebbe sembrata quasi una provocazione: diventare la prima banca del nostro Paese.

Revolut continua a crescere a una velocità impressionante e, secondo quanto riportato da Francesco Bertolino (nella foto) sul Corriere della Sera del 9 ottobre, ha raggiunto il terzo posto tra gli operatori bancari italiani per numero di clienti, un risultato che merita attenzione non soltanto per le dimensioni raggiunte, ma soprattutto per il modo in cui una banca nata appena undici anni fa, senza una rete tradizionale di sportelli e senza partecipare alle grandi operazioni di aggregazione, sta conquistando uno spazio sempre più importante nelle abitudini finanziarie degli italiani.

Nicola Vicino (nella foto), general manager di Revolut Italia, sottolinea che il nostro Paese è diventato il terzo mercato europeo della società dopo Francia e Germania, con un ritmo di crescita particolarmente sostenuto, mentre Italia Oggi del 10 ottobre precisa che l’Italia rappresenta ormai il quarto mercato mondiale del gruppo e che la penetrazione dichiarata ha superato il 10%. Sono numeri che confermano come Revolut non possa più essere considerata soltanto un’applicazione utilizzata dai giovani per viaggiare all’estero, effettuare pagamenti o cambiare valuta, perché il suo obiettivo è ormai quello di entrare stabilmente nella gestione quotidiana del denaro, del risparmio e, progressivamente, del credito.
Naturalmente, il primato annunciato richiede una precisazione: essere la terza banca per numero di clienti non significa essere la terza banca italiana per depositi, impieghi, patrimonio o importanza economica, perché molti utilizzatori possono avere contemporaneamente rapporti con altri istituti e continuare a considerare Revolut un conto secondario. È però altrettanto vero che sei milioni di clienti rappresentano una platea enorme, soprattutto per un operatore che non ha dovuto acquistare banche, incorporare reti commerciali o ereditare strutture territoriali per raggiungere questo risultato.
Ed è proprio il passaggio dal conto secondario al conto principale a rappresentare la vera sfida dei prossimi anni.
Secondo Vicino, il numero di clienti italiani che ricevono direttamente lo stipendio su Revolut è più che raddoppiato nell’ultimo anno, mentre i risparmi custoditi attraverso la piattaforma superano ormai 1,2 miliardi di euro, quasi quattro volte il valore registrato dodici mesi prima. Sono segnali interessanti perché l’accredito dello stipendio e la scelta di mantenere una parte dei propri risparmi presso un intermediario rappresentano comportamenti molto diversi dall’utilizzo occasionale di una carta per acquistare online o pagare durante una vacanza.
Rimane tuttavia un elemento che non sottovaluterei: se rapportassimo semplicemente gli 1,2 miliardi di risparmi dichiarati ai sei milioni di clienti italiani, otterremmo una media aritmetica di circa 200 euro per cliente, un dato che non misura il saldo effettivo di ciascun conto e non comprende necessariamente tutte le disponibilità finanziarie della clientela, ma che aiuta a comprendere quanto sia ancora lunga la strada per trasformare una grande diffusione commerciale in una presenza bancaria paragonabile a quella dei principali gruppi tradizionali.
Anche nel settore delle imprese Revolut sta comunque rafforzando la propria posizione, con 62 mila aziende italiane servite da Revolut Business, in crescita del 36%, tanto che il nostro Paese rappresenta il secondo mercato per questo segmento dopo il Regno Unito. È un particolare significativo, perché la concorrenza delle banche digitali non riguarda più soltanto i conti personali, ma comincia a interessare anche quella clientela professionale e imprenditoriale che per molti istituti tradizionali rappresenta una componente essenziale dell’attività bancaria.
Un altro elemento interessante emerge dalle dichiarazioni di Vicino sul risiko bancario italiano, che Revolut osserva senza alcuna intenzione di parteciparvi direttamente, considerando la propria piattaforma tecnologica difficilmente integrabile con quelle degli istituti tradizionali. Il manager non nasconde però che il continuo susseguirsi di operazioni societarie, offerte pubbliche, fusioni e riorganizzazioni possa rappresentare un vantaggio competitivo per chi, come Revolut, può concentrare le proprie energie sulla conquista di nuovi clienti mentre i concorrenti sono impegnati a ridefinire assetti proprietari e organizzativi.
È una considerazione che dovrebbe far riflettere i protagonisti del nostro sistema bancario, perché le aggregazioni possono certamente produrre economie di scala e rafforzare la capacità competitiva, ma possono anche assorbire per anni risorse manageriali, tecnologiche e organizzative, proprio mentre nuovi operatori continuano a crescere senza dover affrontare la complessità delle integrazioni.

A rendere ancora più interessante questa trasformazione è l’intervista esclusiva realizzata da Giuseppe Bottero (nella foto a sx) per La Stampa del 9 ottobre a Nikolay Storonsky (nella foto a dx), fondatore di Revolut, incontrato a Torino in occasione di un evento dedicato all’innovazione tecnologica.
Storonsky non parla soltanto di crescita commerciale, ma del modo in cui l’intelligenza artificiale potrebbe modificare radicalmente il funzionamento delle banche, riducendo i costi operativi e consentendo a un numero relativamente contenuto di dipendenti di gestire una clientela sempre più ampia. Secondo il fondatore di Revolut, il 90% dell’assistenza alla clientela è già completamente automatizzato, mentre l’impiego dell’intelligenza artificiale permette di aumentare continuamente il numero di persone servite senza una crescita proporzionale degli organici.
È una dichiarazione che, per chi ha trascorso molti anni nel settore bancario e nel sindacato, merita particolare attenzione, perché dietro l’apparente semplicità di un servizio automatizzato si nasconde una trasformazione profonda dell’organizzazione del lavoro, delle competenze richieste e del rapporto tra banca e cliente.
Storonsky arriva a sostenere che il bancario del futuro potrebbe essere anche un’intelligenza artificiale, eventualmente capace di fornire un servizio migliore rispetto a quello umano. È una visione certamente coerente con il modello industriale di Revolut, ma che non può essere accettata senza interrogarsi sulle conseguenze occupazionali e sulla qualità effettiva dell’assistenza, soprattutto quando il cliente deve affrontare problemi complessi, contestazioni, blocchi operativi o situazioni nelle quali la comprensione del contesto personale è importante quanto la rapidità della risposta.
La tecnologia può migliorare enormemente l’efficienza, ma automatizzare il 90% delle interazioni non equivale necessariamente a risolvere il 90% dei problemi con la stessa qualità, perché occorrerebbe conoscere la soddisfazione degli utenti, la percentuale di casi risolti senza intervento umano e la capacità del sistema di gestire correttamente le situazioni più delicate.
Il fondatore di Revolut attribuisce un ruolo centrale all’intelligenza artificiale anche nella prevenzione delle frodi, spiegando che il gruppo dispone di circa 200 ingegneri e specialisti dei dati dedicati allo sviluppo di sistemi antifrode e utilizza oltre venti modelli per analizzare le operazioni e individuare comportamenti anomali. Tra gli strumenti descritti figurano controlli sul contesto nel quale viene effettuato un bonifico, verifiche biometriche aggiuntive per le operazioni di importo rilevante e sistemi che, secondo Storonsky, sarebbero in grado di riconoscere segnali di alterazione o costrizione attraverso immagini e video.
Sono applicazioni tecnologiche potenzialmente molto importanti, soprattutto in un periodo nel quale le frodi informatiche stanno diventando sempre più sofisticate, ma la loro efficacia dovrà essere valutata concretamente, distinguendo ciò che il sistema è progettato per rilevare da ciò che riesce effettivamente a riconoscere senza produrre errori, blocchi ingiustificati o ulteriori problemi per i clienti. E proprio sulla sicurezza emerge una contraddizione che non possiamo ignorare.
Nelle scorse settimane abbiamo seguito il caso dei circa 680 clienti Revolut i cui dati personali e finanziari sono stati consegnati a criminali informatici attraverso richieste fraudolente provenienti da un indirizzo istituzionale italiano apparentemente autentico.

👉 Caso Revolut, gli hacker chiedono 3 milioni: ora il problema è la sicurezza dello Stato 17 settembre
👉 Caso Revolut: il cavallo di Troia entra dalla PEC dello Stato 16 settembre
I sistemi interni della banca e i fondi dei clienti non risultavano compromessi, ma l’episodio aveva dimostrato come anche una piattaforma tecnologicamente avanzata possa essere vulnerabile quando deve interagire con soggetti esterni e verificare la legittimità delle richieste ricevute.
Per questo considero particolarmente interessante il contrasto tra la sofisticazione dei sistemi antifrode descritti da Storonsky e la necessità di rafforzare anche procedure apparentemente molto più tradizionali, come l’identificazione certa di un’autorità che richiede informazioni riservate. L’intelligenza artificiale può certamente contribuire a individuare anomalie e comportamenti sospetti, ma la sicurezza di una banca non dipende soltanto dagli algoritmi utilizzati per controllare i clienti: dipende anche dalla qualità dei processi organizzativi, dalle verifiche umane e dall’affidabilità dei rapporti con le istituzioni.
Nell’intervista a La Stampa, Storonsky affronta infine il problema della competitività europea, sostenendo che il nostro continente sia troppo frammentato tra normative, lingue e mercati nazionali e che proprio questa frammentazione renda più difficile costruire grandi imprese tecnologiche capaci di competere con i colossi americani. Il fondatore di Revolut richiama inoltre le difficoltà di accesso ai capitali e ai talenti, indicando nella maggiore integrazione del mercato europeo una delle condizioni necessarie per consentire alle imprese innovative di crescere rapidamente.
È un ragionamento che contiene elementi condivisibili, anche se la necessità di semplificare le regole non dovrebbe essere confusa con l’idea di ridurre le tutele dei consumatori, dei lavoratori o dei risparmiatori, perché la competitività europea non può essere costruita soltanto sulla velocità delle imprese, ma deve continuare a poggiare anche sulla qualità delle garanzie offerte ai cittadini.
La notizia dei sei milioni di clienti Revolut in Italia mi colpisce soprattutto perché dimostra quanto rapidamente possa cambiare il sistema bancario anche senza che si realizzi una sola delle grandi operazioni societarie di cui discutiamo quasi quotidianamente.
La vera questione, a mio avviso, è capire quanti di quei sei milioni di clienti continueranno a utilizzare Revolut come secondo conto e quanti, progressivamente, decideranno di trasferirvi stipendio, risparmi, investimenti e, quando saranno disponibili, anche mutui e finanziamenti. Perché nel momento in cui una banca digitale diventa il principale punto di riferimento finanziario di una famiglia, la concorrenza con gli istituti tradizionali cambia completamente natura.
Ma c’è un secondo aspetto che mi preoccupa ancora di più e riguarda il lavoro bancario.
Quando Storonsky afferma che il 90% dell’assistenza è automatizzato e che, grazie all’intelligenza artificiale, lo stesso numero di dipendenti può servire un numero crescente di clienti, sta descrivendo un modello industriale nel quale la crescita del business non comporta necessariamente una crescita proporzionale dell’occupazione. È esattamente il problema che il sindacato bancario dovrebbe affrontare con maggiore determinazione, senza limitarsi a chiedere genericamente che l’intelligenza artificiale non sostituisca il lavoro umano, ma cercando di capire quali mansioni verranno trasformate, quali competenze diventeranno indispensabili e come redistribuire i benefici economici prodotti dall’automazione.
Non credo che il futuro delle banche possa essere ridotto alla scelta tra uno sportello tradizionale e un algoritmo, perché esistono attività nelle quali l’automazione può migliorare enormemente il servizio e altre nelle quali la relazione personale, la capacità di valutazione e la responsabilità professionale rimangono fondamentali. Il problema è che saranno soprattutto le imprese a decidere dove collocare questo confine, a meno che lavoratori, rappresentanze sindacali e autorità di vigilanza non riescano a partecipare realmente alla definizione delle nuove regole.
Infine, trovo interessante che sia stato proprio Andrea Orcel, amministratore delegato di UniCredit, a indicare Revolut come uno dei concorrenti più pericolosi per le banche tradizionali, perché significa che la minaccia rappresentata dalle fintech non è più considerata un argomento da convegno sull’innovazione, ma un problema industriale concreto per i grandi gruppi bancari.
E allora torno alla domanda che considero decisiva: le banche italiane stanno utilizzando la tecnologia per diventare realmente diverse oppure stanno cercando soprattutto di rendere digitali organizzazioni che continuano a funzionare secondo logiche tradizionali?
Revolut non ha ancora dimostrato di poter sostituire integralmente una grande banca universale, ma sta dimostrando di poter conquistare milioni di clienti senza adottarne il modello organizzativo, e questa differenza potrebbe diventare molto più importante di qualsiasi classifica basata sul numero degli utenti.
Perché il risiko bancario può cambiare la proprietà delle banche, mentre l’intelligenza artificiale e la digitalizzazione possono cambiare la banca stessa.
Ed è su questo secondo terreno che, probabilmente, si giocherà la partita più importante dei prossimi anni.
Francesco Bertolino, Corriere della Sera, 9 ottobre 2026, “Revolut terza banca italiana con 6 milioni di clienti”.
Giuseppe Bottero, La Stampa, 9 ottobre 2026, intervista a Nikolay Storonsky, “L’AI e il digitale rivoluzionano le banche. Meno burocrazia per far crescere l’UE”.
Italia Oggi, 10 ottobre 2026, “La fintech Revolut supera 6 milioni di clienti in Italia”.
Scopri come utilizzo l’IA per testi, immagini, ricerche e approfondimenti e quale parte del lavoro rimane sempre mia.
Leggi come utilizzo l’IA nel blog →
