L’assemblea del 29 ottobre si avvicina, i grandi azionisti sembrano aver scelto Intesa e il consiglio del Monte viene convocato d’urgenza. Ma la resistenza di Lovaglio ha già prodotto qualche risultato. Ora la domanda è se convenga continuare la battaglia oppure negoziare il futuro di Siena.
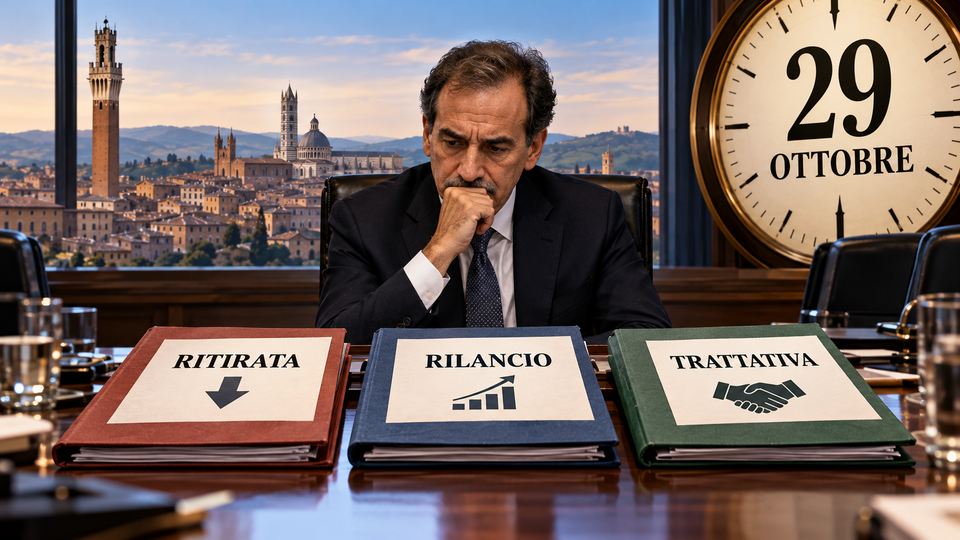
C’è un momento, nelle grandi battaglie finanziarie, nel quale il problema non è più soltanto stabilire chi abbia ragione o quale progetto industriale sia migliore, ma capire se esistano ancora le condizioni per portarlo avanti, soprattutto quando gli azionisti che dovrebbero sostenerlo hanno cominciato a prendere un’altra strada e il calendario rende ogni tentativo di recupero sempre più complicato.
È esattamente la situazione nella quale sembra trovarsi Luigi Lovaglio, amministratore delegato del Monte dei Paschi di Siena, che oggi pomeriggio riunirà in via straordinaria il consiglio di amministrazione della banca per valutare le conseguenze del rilancio dell’Opas di Intesa Sanpaolo e delle successive prese di posizione dei principali azionisti del Monte.
La convocazione anticipata, rispetto alla riunione inizialmente prevista per giovedì 15 ottobre, rappresenta già di per sé una notizia significativa, perché indica che la situazione richiede una valutazione immediata, anche se al momento non sappiamo se dal consiglio uscirà una decisione operativa oppure soltanto un aggiornamento sullo stato della partita.
Marcello Astorri sul Giornale, Sara Bennewitz su Repubblica e Andrea Greco su Repubblica Affari&Finanza descrivono una situazione nella quale Lovaglio continua a studiare possibili contromosse, ma deve confrontarsi con un ostacolo che nessuna strategia finanziaria può ignorare: i voti necessari per approvare le operazioni straordinarie del Monte sembrano ormai mancare.
Il consiglio straordinario e le due strade davanti a Lovaglio
Secondo Sara Bennewitz (nella foto), il consiglio di amministrazione convocato per oggi potrebbe trovarsi di fronte a due possibilità principali: prendere atto del nuovo quadro e lasciare che siano gli azionisti a pronunciarsi il 29 ottobre, oppure ritirare dall’ordine del giorno le tre proposte che costituiscono il cuore della strategia difensiva, vale a dire le offerte pubbliche di scambio su Banco BPM e Banca Generali e la distribuzione straordinaria da quattro miliardi di euro.
La prima soluzione avrebbe il vantaggio di rimettere formalmente la decisione ai proprietari della banca, ma comporterebbe il rischio di arrivare a un’assemblea nella quale la sconfitta del progetto appare già largamente prevedibile, con possibili conseguenze sulla credibilità del management e sulla capacità di negoziare le condizioni della successiva integrazione.
La seconda strada, invece, significherebbe riconoscere che i rapporti di forza sono cambiati e che insistere sulle operazioni incompatibili con l’offerta di Intesa potrebbe non essere più nell’interesse della banca, pur lasciando aperta la questione del futuro di Lovaglio e del consiglio di amministrazione.
Non va dimenticato, infatti, che l’eventuale bocciatura del piano industriale non comporterebbe automaticamente la decadenza dell’amministratore delegato, anche se è difficile immaginare che una sconfitta di queste dimensioni non apra una discussione sulla governance del Monte.

Marcello Astorri (nella foto), sul Giornale, aggiunge altre possibilità, tra cui il rinvio dell’assemblea, una distribuzione straordinaria ancora più consistente agli azionisti oppure l’intervento di un cavaliere bianco disposto a presentare una proposta alternativa a quella di Intesa, ma si tratta di ipotesi che presentano ostacoli rilevanti e sulle quali non risultano ancora decisioni ufficiali.
Il rinvio, in particolare, non potrebbe essere considerato una semplice soluzione per guadagnare tempo, perché dovrebbe essere accompagnato da motivazioni adeguate e soprattutto da una strategia capace di modificare concretamente la situazione che si è creata.
Il fronte del no si allarga e arrivano anche Enasarco e i proxy advisor
La difficoltà principale rimane rappresentata dai rapporti di forza nell’azionariato Mps, perché Delfin, con circa il 17,6%, ha formalizzato il proprio impegno ad aderire all’Opas di Intesa, Edizione della famiglia Benetton ha espresso analogo orientamento e F.G.C., holding del gruppo Caltagirone, ha deliberato il voto contrario a tutte e cinque le proposte straordinarie del Monte.
A queste posizioni si sono aggiunte quelle di Praude Asset Management, con circa lo 0,72%, e, secondo quanto riferisce oggi Sara Bennewitz, di Enasarco, titolare di una partecipazione intorno allo 0,23%.
La somma delle partecipazioni potenzialmente riconducibili al fronte contrario supera quindi il 33% del capitale, anche se occorre continuare a distinguere tra gli impegni formalmente assunti dai singoli azionisti e le posizioni che vengono attribuite dalla stampa all’intero gruppo Caltagirone, le cui società conservano autonomia decisionale.
Il quadro è reso ancora più complesso dalla prevista mancata partecipazione del Tesoro, titolare di circa il 4,86% del Monte, e di Banco BPM, che possiede il 3,74%, secondo quanto riportato da Repubblica, anche se queste assenze non devono essere confuse con ulteriori voti contrari.
Per approvare le delibere straordinarie servono i due terzi del capitale rappresentato in assemblea e, se il fronte contrario mantenesse le proprie posizioni, raggiungere questa soglia diventerebbe estremamente difficile.
A rendere ancora più delicata la giornata di oggi potrebbe contribuire la pubblicazione del parere di ISS sulle proposte sottoposte agli azionisti Mps, dopo che il proxy advisor ha già raccomandato agli azionisti di Mediobanca di approvare la fusione con il Monte, riconoscendone la logica industriale.
Secondo Bennewitz, le aspettative del mercato sono orientate verso un giudizio favorevole alla fusione, ma potenzialmente contrario alle due Ops e al dividendo straordinario, perché queste ultime operazioni farebbero venir meno le condizioni poste da Intesa alla propria offerta.
Anche in questo caso è opportuno attendere il documento ufficiale, perché le anticipazioni sulle intenzioni dei proxy advisor non equivalgono ancora a raccomandazioni pubblicate.
La carta del superdividendo Generali: una soluzione che rischia di indebolire il Monte

L’analisi di Andrea Greco (nella foto) su Repubblica Affari&Finanza approfondisce una delle ipotesi più discusse negli ultimi giorni, quella di una distribuzione straordinaria agli azionisti superiore ai quattro miliardi già previsti dal piano Lovaglio, eventualmente attraverso l’assegnazione di una quota ancora più consistente della partecipazione detenuta da Mediobanca in Generali.
Secondo questa ricostruzione, l’operazione potrebbe arrivare a coinvolgere l’intero pacchetto di circa il 13,3% del capitale del Leone, valutato intorno agli otto miliardi di euro, consentendo agli azionisti Mps di ottenere direttamente una partecipazione importante nel principale gruppo assicurativo italiano.
È una prospettiva che potrebbe risultare particolarmente interessante per alcuni grandi soci del Monte, ma che solleva problemi industriali e patrimoniali tutt’altro che secondari, perché privare Mediobanca della partecipazione in Generali significherebbe ridurre una componente importante del suo valore e dei suoi redditi futuri.
Greco ricorda inoltre che il pacchetto è detenuto da Mediobanca e che una decisione sulla sua distribuzione dovrebbe coinvolgere gli organi competenti della stessa società, mentre resterebbero da affrontare le valutazioni della vigilanza e le possibili conseguenze sugli equilibri del sistema finanziario nazionale.
L’analisi ipotizza anche che una nuova struttura dell’operazione possa richiedere maggioranze assembleari differenti da quelle oggi previste, ma questo dipenderebbe dalle caratteristiche giuridiche delle eventuali nuove delibere e non può essere considerato un percorso automaticamente disponibile.
A mio avviso, è proprio qui che emerge una delle contraddizioni più difficili da risolvere, perché se per difendere l’autonomia del Monte fosse necessario distribuire agli azionisti una delle partecipazioni più importanti acquisite attraverso Mediobanca, bisognerebbe chiedersi quale valore industriale rimarrebbe effettivamente del progetto originario.
Non basta infatti rendere più attraente un’operazione per gli azionisti nel breve periodo, se il prezzo da pagare è un indebolimento della capacità della banca di produrre reddito negli anni successivi.
Il cavaliere bianco e le ipotesi su UniCredit
L’altra possibilità evocata dai giornali riguarda l’intervento di un soggetto disposto a presentare un’offerta alternativa sul Monte, ma anche questa strada appare particolarmente complessa, perché il nuovo investitore dovrebbe offrire condizioni economiche superiori a quelle di Intesa e convincere azionisti che hanno già manifestato una preferenza piuttosto netta.
Andrea Greco osserva che, tra i grandi operatori italiani, UniCredit sarebbe uno dei pochi soggetti teoricamente in grado di affrontare un’operazione di queste dimensioni, ma sottolinea anche come Andrea Orcel sembri attualmente poco interessato a entrare in una competizione diretta con Carlo Messina.
Il recente consiglio straordinario di UniCredit ha alimentato le indiscrezioni sulle possibili mosse del gruppo, ma non sono emerse decisioni ufficiali che consentano di parlare di una controfferta sul Monte.
Lo stesso Greco richiama l’ipotesi di una possibile intesa informale tra i due grandi gruppi bancari, che potrebbe lasciare a UniCredit spazi di manovra su altre operazioni o su eventuali filiali da dismettere, ma si tratta di una ricostruzione giornalistica non confermata, che non può essere presentata come un accordo esistente.
Rimane quindi una differenza sostanziale tra le possibilità teoriche del risiko e le decisioni effettivamente assunte, perché oggi Intesa dispone di un’offerta pubblica formalizzata e migliorata, mentre le alternative continuano a essere oggetto di indiscrezioni e valutazioni di mercato.
La resistenza di Lovaglio ha già prodotto qualche risultato
C’è però un passaggio dell’analisi di Andrea Greco che considero particolarmente interessante e che merita di essere approfondito, perché introduce una valutazione diversa da quella che vede Lovaglio semplicemente sconfitto dai grandi azionisti.
Secondo il giornalista di Repubblica Affari&Finanza, la resistenza dell’amministratore delegato del Monte avrebbe già consentito di ottenere alcune contropartite, a cominciare dal miglioramento economico dell’offerta di Intesa, che ha aumentato la componente in contanti da un euro a 1,25 euro per azione Mps, con un incremento complessivo del corrispettivo stimato in circa 800 milioni di euro.
Greco richiama inoltre le modifiche e le rassicurazioni intervenute sul futuro della sede e del marchio della banca senese, dopo le iniziali preoccupazioni suscitate dalle ipotesi di riorganizzazione e dalla possibile perdita di centralità della città di Siena nel nuovo assetto bancario.
Si tratta di un punto che merita attenzione, perché dimostra come una strategia difensiva possa produrre risultati anche quando non riesce a raggiungere il proprio obiettivo principale, soprattutto se costringe l’offerente a migliorare le condizioni economiche e a chiarire aspetti industriali che inizialmente erano rimasti indefiniti.
Bisogna però distinguere le concessioni effettivamente formalizzate dalle rassicurazioni e dagli impegni che richiederanno ancora verifiche, perché un conto è migliorare il corrispettivo destinato agli azionisti, un altro è garantire la permanenza a Siena di funzioni decisionali, strutture operative e livelli occupazionali.
E proprio questa distinzione dovrebbe diventare il punto centrale della discussione nelle prossime settimane.
Ieri avevamo scritto che, per Lovaglio, poteva ormai valere l’antica massima latina Ad impossibilia nemo tenetur, perché nessuno è tenuto a fare l’impossibile, e la convocazione del consiglio straordinario di oggi dimostra quanto sia diventato urgente decidere se continuare una battaglia che appare sempre più difficile oppure prendere atto dei nuovi rapporti di forza.
Non credo però che sarebbe corretto liquidare questi mesi di confronto come una semplice sconfitta personale dell’amministratore delegato del Monte, perché la sua resistenza ha contribuito a migliorare l’offerta economica di Intesa e ha riportato al centro della discussione questioni importanti per Siena, a cominciare dal futuro della sede e del marchio.
Riconoscere questi risultati non significa necessariamente condividere tutte le scelte di Lovaglio, né dimenticare che una parte significativa degli azionisti sembra ormai preferire un’altra soluzione industriale.
Significa piuttosto ricordare che anche una trattativa condotta da una posizione difficile può produrre risultati, purché si sappia distinguere il momento nel quale è ancora possibile ottenere qualcosa da quello nel quale continuare a resistere rischia soltanto di ridurre il proprio potere negoziale.
E questo vale sia nel campo della finanza che in quello sindacale.
A questo punto, più che cercare un’altra mossa spettacolare, vorrei vedere una trattativa capace di mettere nero su bianco il futuro del Monte, delle sue strutture e soprattutto dei suoi lavoratori.
Perché il valore di una banca non si misura soltanto dal prezzo che viene riconosciuto ai suoi azionisti, ma anche da ciò che rimane alle persone e ai territori quando la partita finanziaria è finita.
Marcello Astorri, Il Giornale, 12 ottobre 2026, «Mps, Lovaglio al bivio tra la ritirata e il rilancio»;
Sara Bennewitz, la Repubblica, 12 ottobre 2026, «Mps, Lovaglio convoca il cda, informativa sul risiko dopo le mosse di Intesa»;
Andrea Greco, Repubblica Affari&Finanza, 12 ottobre 2026, «Le ultime carte di Lovaglio per sfuggire all’Opas Intesa».
Scopri come utilizzo l’IA per testi, immagini, ricerche e approfondimenti e quale parte del lavoro rimane sempre mia.
Leggi come utilizzo l’IA nel blog →
