Dopo ISS, anche il secondo grande proxy advisor invita a respingere le offerte su Banco BPM e Banca Generali. Promossa invece la fusione con Mediobanca. Per Lovaglio la partita sembra chiusa, ma resta aperta una questione: come ottenere il massimo valore per gli azionisti e garanzie concrete per il futuro del Monte.
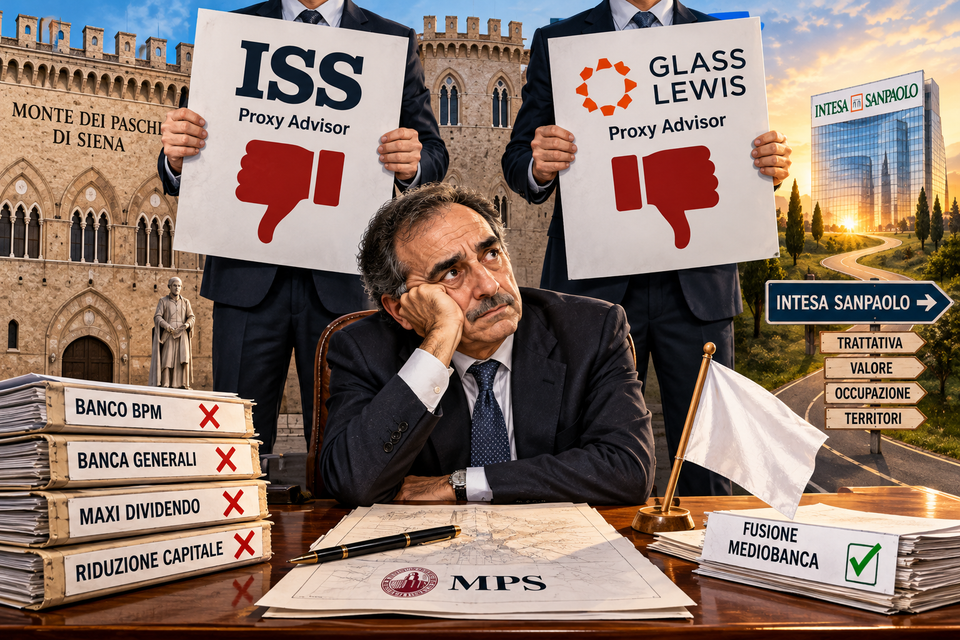
Dopo ISS è arrivato anche Glass Lewis e, a questo punto, diventa davvero difficile immaginare come Luigi Lovaglio possa ancora ottenere il sostegno necessario per realizzare il progetto con cui aveva tentato di difendere l’autonomia del Monte dei Paschi dall’offerta pubblica di acquisto e scambio lanciata da Intesa Sanpaolo.
Il secondo grande proxy advisor internazionale ha infatti raccomandato agli investitori istituzionali di votare contro le offerte pubbliche di scambio su Banco BPM e Banca Generali, contro la distribuzione del dividendo straordinario da quattro miliardi di euro e contro le operazioni sul capitale collegate alla strategia difensiva del management senese, mentre ha confermato il giudizio favorevole alla fusione di Mediobanca nella capogruppo Mps.
È una posizione che rafforza ulteriormente il fronte contrario a Lovaglio, già sostenuto da azionisti importanti come Delfin, Edizione e Praude, ai quali si aggiungono le posizioni contrarie espresse nell’area Caltagirone, e che rende ormai estremamente improbabile l’approvazione delle operazioni più controverse nell’assemblea straordinaria del 29 ottobre.
Tuttavia, leggendo con attenzione gli articoli pubblicati questa mattina, emerge una considerazione che ritengo particolarmente importante: Glass Lewis non sta dicendo che il progetto di Intesa sia necessariamente migliore sotto ogni aspetto, ma che oggi non esistono condizioni sufficienti per sacrificare un’alternativa concreta in favore di un piano molto più incerto e complesso.
Ed è una differenza sostanziale, perché sposta il confronto dalla contrapposizione personale tra Carlo Messina e Luigi Lovaglio a una valutazione più seria dei rischi industriali, delle prospettive economiche e delle responsabilità degli amministratori nei confronti degli azionisti.
Un progetto industriale che ha una logica, ma non abbastanza certezze
Daniela Polizzi sul Corriere della Sera, Camilla Conti e Andrea Deugeni su MF e Michele Chicco sulla Stampa sottolineano come Glass Lewis riconosca che le proposte del Monte non sono prive di merito industriale, perché l’aggregazione con Banco BPM e Banca Generali avrebbe potuto rappresentare un ulteriore passo nella trasformazione del gruppo dopo l’acquisizione di Mediobanca.
Non viene quindi bocciata l’idea di costruire un terzo polo bancario italiano, né viene negato che un gruppo capace di combinare credito commerciale, investment banking, gestione del risparmio e assicurazioni avrebbe potuto avere una posizione significativa sul mercato nazionale.
Il problema è un altro, e riguarda soprattutto la distanza tra un disegno industriale potenzialmente interessante e le condizioni concrete necessarie per realizzarlo.
Mps sta ancora affrontando l’integrazione di Mediobanca e, contemporaneamente, vorrebbe avviare altre due acquisizioni di grandi dimensioni senza aver completato le verifiche approfondite sulle società interessate, senza aver definito accordi preventivi con i loro azionisti principali e senza disporre di un percorso operativo sufficientemente condiviso.
A tutto questo si aggiunge la posizione di Crédit Agricole, che con circa il 29,3% del capitale di Banco BPM ha già manifestato la propria contrarietà all’offerta senese, mentre sul versante di Banca Generali non esiste un impegno del gruppo Generali, che ne controlla oltre la metà del capitale, ad aderire all’operazione.
Glass Lewis osserva inoltre che un progetto di queste dimensioni dovrebbe essere sostenuto da una governance stabile e coesa, mentre il consiglio di amministrazione del Monte appare attraversato da divisioni sempre più evidenti.
Non si tratta di obiezioni marginali, perché chi ha vissuto le grandi aggregazioni bancarie degli ultimi decenni sa perfettamente che le difficoltà maggiori non emergono soltanto al momento dell’acquisizione, ma soprattutto quando bisogna mettere insieme strutture, sistemi informatici, modelli commerciali, organizzazioni del lavoro e culture aziendali differenti.
Ed è proprio su questo terreno che, a mio giudizio, il piano Lovaglio mostrava le maggiori fragilità, perché prometteva una trasformazione rapidissima di un gruppo che non aveva ancora completato quella precedente.
Bocciare Lovaglio non significa consegnarsi a Messina
C’è però un passaggio del giudizio di Glass Lewis che merita di essere evidenziato, perché introduce una prospettiva diversa rispetto alla narrazione di una partita ormai completamente chiusa.


Andrea Greco (nella foto a sx) su la Repubblica e Luca Davi (nella foto a sx) sul Sole 24 Ore riportano infatti che il proxy advisor considera il rigetto delle operazioni difensive una scelta che consente agli azionisti di conservare la possibilità di aderire all’offerta di Intesa Sanpaolo, senza obbligarli necessariamente a farlo.
In altre parole, votare contro le due Ops non equivale ad approvare automaticamente il progetto di Carlo Messina, così come riconoscere i rischi della strategia di Lovaglio non significa ritenere già adeguato il corrispettivo proposto da Ca’ de Sass.
Anzi, Glass Lewis sottolinea espressamente che il rifiuto delle proposte del Monte non impedirebbe di negoziare con Intesa un’offerta più elevata e neppure di valutare nuove alternative strategiche qualora l’operazione non dovesse arrivare a conclusione.
È forse l’indicazione più interessante dell’intero documento, perché suggerisce che la sconfitta assembleare di Lovaglio potrebbe essere trasformata, almeno sul piano teorico, in una fase negoziale diversa, nella quale il consiglio del Monte non dovrebbe più concentrare le proprie energie su acquisizioni ormai prive di un sostegno sufficiente, ma sulla tutela del valore della banca e degli interessi di tutti gli azionisti. Naturalmente bisogna distinguere ciò che è possibile da ciò che è probabile.
La possibilità di chiedere un miglioramento dell’offerta esiste, ma non significa che Intesa abbia intenzione di concederlo, soprattutto dopo aver ottenuto il sostegno dei principali azionisti del Monte e aver visto rafforzarsi le proprie prospettive di successo grazie alle raccomandazioni dei proxy advisor.
Su questo punto Mario Comana (nella foto), professore di Economia degli intermediari finanziari alla Luiss, intervistato dall’AdnKronos e ripreso ieri dal Sole 24 Ore, ha posto una domanda molto concreta: se il piano alternativo di Mps è ormai destinato alla bocciatura, quale convenienza avrebbe Intesa a mettere sul tavolo altro denaro?
È un’obiezione fondata, che dimostra quanto si sia indebolita la capacità negoziale del Monte, ma non elimina il dovere del suo consiglio di amministrazione di valutare tutte le possibilità per tutelare gli interessi degli azionisti.
Mediobanca resta in piedi, ma su Generali i due proxy non sono d’accordo
Un altro aspetto interessante riguarda la distinzione tra la fusione con Mediobanca e il destino della partecipazione in Generali.
Su Mediobanca, ISS e Glass Lewis esprimono sostanzialmente la stessa valutazione positiva, perché ritengono che completare l’integrazione di una società già acquisita possa semplificare la struttura del gruppo, ridurre le complessità societarie e consentire una più piena realizzazione delle sinergie industriali.
Si tratta di una scelta che mantiene una propria logica indipendentemente dal destino delle offerte su Banco BPM e Banca Generali e che potrebbe conservare un significato anche nel caso di successo dell’Opas di Intesa Sanpaolo.
Non bisogna però confondere questo giudizio favorevole con un’approvazione indistinta di tutte le operazioni collegate alla riorganizzazione del gruppo.
Sul trasferimento diretto al Monte della partecipazione del 13,3% circa detenuta da Mediobanca in Generali, infatti, i due proxy advisor esprimono orientamenti differenti.
ISS si era dichiarata favorevole, ritenendo che l’operazione potesse semplificare la gestione della partecipazione e produrre benefici societari, fiscali e regolamentari, mentre Glass Lewis invita a votare contro, perché considera non sufficientemente giustificato il sacrificio di un’opzione strategica in un momento in cui è ancora pendente l’offerta di Intesa.
La differenza non è di poco conto, perché dimostra che il destino della partecipazione in Generali continua a rappresentare uno dei nodi più delicati dell’intera operazione.
E non potrebbe essere diversamente, considerando il peso che quella quota può avere negli equilibri del principale gruppo assicurativo italiano e gli interessi che vi convergono da parte di alcuni grandi azionisti presenti contemporaneamente nel capitale del Monte e del Leone.
A mio avviso, proprio la questione Generali meriterà una particolare attenzione nelle prossime settimane, perché la conclusione della battaglia su Siena potrebbe aprire una fase completamente nuova nei rapporti tra banche, assicurazioni e grandi investitori finanziari.
Anche la governance finisce sotto esame
Glass Lewis non si limita a esprimere un giudizio sulle grandi operazioni industriali, ma interviene anche sulla composizione del consiglio di amministrazione del Monte.
Come riferiscono MF, la Repubblica, Il Sole 24 Ore e La Stampa, il proxy advisor raccomanda di approvare la conferma di Gianluca Brancadoro, ma di votare contro quella di Alessandro Caltagirone, recentemente cooptato nel consiglio.
La motivazione riguarda i legami di quest’ultimo con il gruppo familiare che rappresenta uno dei principali azionisti del Monte e i dubbi che tali rapporti possono sollevare sul piano dell’indipendenza.
MF precisa che Glass Lewis riconosce la regolarità delle procedure seguite per la cooptazione e ricorda che Alessandro Caltagirone non risulta indagato nell’inchiesta milanese richiamata dal rapporto, ma ritiene comunque che i suoi incarichi nelle attività familiari possano giustificare interrogativi sulla capacità di rappresentare in maniera indipendente gli interessi di tutti gli azionisti.
È un elemento che contribuisce ad allargare il confronto dalla strategia industriale alla qualità della governance, un tema che dovrebbe interessare non soltanto gli investitori istituzionali, ma anche chi considera fondamentale la stabilità di una banca che negli ultimi anni ha attraversato trasformazioni profonde.
Perché un consiglio di amministrazione può essere composto da persone di grande esperienza e competenza, ma se al suo interno prevalgono contrapposizioni difficilmente conciliabili diventa complicato affrontare operazioni che richiedono decisioni rapide, continuità strategica e capacità di assumersi responsabilità condivise.
E adesso che cosa succede?
La doppia bocciatura di ISS e Glass Lewis rende ormai estremamente difficile immaginare un esito favorevole alle principali proposte di Lovaglio nell’assemblea del 29 ottobre, anche se le raccomandazioni dei proxy advisor non sono vincolanti e gli investitori conservano piena autonomia di voto.
Ai giudizi negativi si aggiunge infatti un fronte azionario contrario già molto consistente, mentre la posizione di Banco BPM, che detiene circa il 3,7% del capitale del Monte, dovrebbe essere definita dal suo consiglio di amministrazione il 27 ottobre.
Occorre inoltre ricordare che, mentre Delfin ed Edizione hanno manifestato la volontà di aderire all’offerta di Intesa, la posizione delle società riconducibili a Caltagirone non deve essere automaticamente confusa con un impegno generalizzato a conferire le azioni, anche se l’opposizione alle proposte difensive del Monte appare politicamente molto significativa.
Nel frattempo, oggi è in programma una nuova riunione del consiglio di amministrazione di Mps, chiamato a confrontarsi con una situazione profondamente diversa rispetto a quella nella quale Lovaglio aveva presentato il proprio progetto.
Non sappiamo se emergeranno nuove iniziative o se il management deciderà semplicemente di accompagnare il piano fino al voto assembleare, ma una cosa appare sempre più evidente: la strategia costruita per contrastare Intesa ha perso gran parte delle condizioni necessarie per essere realizzata.
E quando una strategia perde contemporaneamente il sostegno degli azionisti principali, l’appoggio dei proxy advisor e la coesione del consiglio, continuare a difenderla rischia di diventare una questione di principio più che una scelta industriale.
Resta invece aperta, ed è destinata a diventare sempre più importante, la discussione sulle conseguenze dell’eventuale successo di Intesa Sanpaolo, perché l’integrazione del Monte, il trasferimento di centinaia di filiali e il futuro delle attività oggi concentrate a Siena non possono essere liquidati come semplici dettagli operativi.
Sono decisioni che coinvolgono migliaia di lavoratori, interi territori e un patrimonio di competenze costruito nel corso di molti anni, e che meritano risposte ben più precise di quelle contenute finora nelle dichiarazioni dei protagonisti.
Ormai mi sembra inutile continuare a chiederci se Lovaglio riuscirà a vincere la battaglia del 29 ottobre, perché tutto lascia pensare che la risposta sia negativa, e la doppia bocciatura dei proxy advisor ha soltanto reso ancora più evidente una situazione che si era già delineata con le decisioni dei grandi azionisti.
Resta il riconoscimento per il lavoro svolto nel risanamento del Monte, ma credo che sia arrivato il momento di distinguere il passato dal presente e di comprendere che la difesa di un progetto industriale non può trasformarsi in una battaglia personale quando vengono meno le condizioni necessarie per realizzarlo. Trovo però molto interessante l’indicazione di Glass Lewis secondo cui bocciare le operazioni difensive non significa essere obbligati ad accettare Intesa, perché proprio da qui potrebbe partire una discussione diversa, non più concentrata sulla sopravvivenza del piano Lovaglio, ma sulla possibilità di ottenere il massimo valore e le migliori condizioni per il futuro del Monte.
Sul tavolo ci sono anche il futuro della sede di Siena, la distribuzione delle attività tra Intesa e BPER, la sorte delle filiali, le prospettive occupazionali e la necessità di evitare che un’operazione presentata come una grande opportunità industriale si traduca in una lunga stagione di incertezze per i lavoratori.
Lovaglio ha probabilmente perso la sua battaglia. Ma il futuro del Monte dei Paschi, dei suoi lavoratori e dei territori nei quali opera non può e non deve essere considerato una partita già conclusa.
Daniela Polizzi, Corriere della Sera, 15 ottobre 2026, «Ops di Lovaglio, Glass Lewis consiglia il voto contrario»;
Camilla Conti e Andrea Deugeni, MF, 15 ottobre 2026, «Anche Glass Lewis boccia Mps»;
Andrea Greco, la Repubblica, 15 ottobre 2026, «Glass Lewis ai soci Mps: votate contro le offerte su BPM e Banca Generali»;
Luca Davi, Il Sole 24 Ore, 15 ottobre 2026, «Mps, anche Glass Lewis boccia le Ops su Banca Generali e BPM»;
Michele Chicco, La Stampa, 15 ottobre 2026, «La difesa di Lovaglio non convince i proxy. Piano ambizioso, ma da bocciare».
Scopri come utilizzo l’IA per testi, immagini, ricerche e approfondimenti e quale parte del lavoro rimane sempre mia.
Leggi come utilizzo l’IA nel blog →
Tempo impiegato per predisporre post: 55 minuti
