Il 29 ottobre gli azionisti del Monte decideranno sul piano difensivo di Luigi Lovaglio. Stefano Righi, sul Corriere della Sera, richiama l’attenzione sui rischi delle integrazioni bancarie per i correntisti, mentre Massimo Giannini, su Repubblica, considera ormai conclusa la partita a favore di Intesa. Ma il vero banco di prova arriverà dopo il voto.
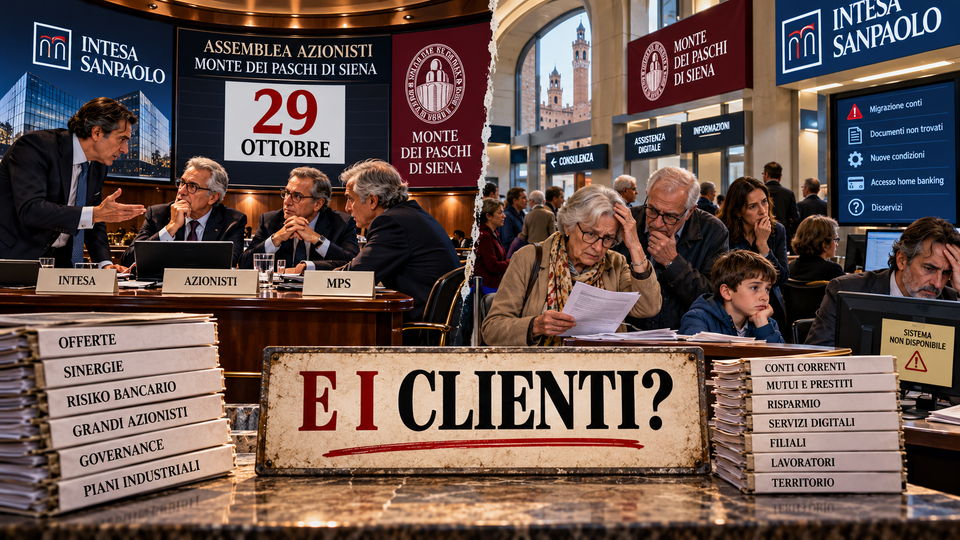
Mancano dieci giorni all’assemblea straordinaria del Monte dei Paschi di Siena e, mentre la discussione continua a concentrarsi sulle percentuali di capitale, sulle intenzioni dei grandi azionisti e sulle possibilità ormai ridotte di successo del piano difensivo di Luigi Lovaglio, due articoli pubblicati oggi offrono l’occasione per guardare alla vicenda da una prospettiva più ampia.

Il primo è di Stefano Righi (nella foto), su L’Economia del Corriere della Sera del 19 ottobre 2026, con il titolo «Intesa vs Mps. Dieci giorni alla resa dei conti», e richiama l’attenzione su un soggetto che nelle grandi operazioni bancarie viene spesso considerato soltanto quando emergono i problemi: il cliente.
Il secondo è di Massimo Giannini (nella foto), su Repubblica Affari&Finanza del 19 ottobre 2026, nella rubrica Circo Massimo, con il titolo «Strada spianata per Intesa. A Lovaglio resta l’onore delle armi», e propone una lettura decisamente netta della partita, considerandola sostanzialmente conclusa a favore di Carlo Messina.
Due punti di vista differenti, che finiscono però per convergere su una questione fondamentale: se davvero il progetto di Intesa dovesse prevalere, la discussione non potrà fermarsi alla vittoria di un gruppo bancario sull’altro, ma dovrà affrontare le conseguenze concrete dell’integrazione.
Lovaglio verso un’assemblea che sembra già decisa
Stefano Righi ricorda che il 29 ottobre gli azionisti del Monte saranno chiamati a pronunciarsi sulle principali operazioni con le quali Luigi Lovaglio ha cercato di costruire un’alternativa all’offerta pubblica di acquisto e scambio di Intesa Sanpaolo, a partire dalle offerte su Banco BPM e Banca Generali e dalla fusione con Mediobanca.
La strategia del Monte puntava a rafforzare significativamente le dimensioni del gruppo, trasformandolo in un terzo polo bancario nazionale capace di competere con i principali protagonisti del mercato italiano.
Ma il progetto si è scontrato con un ostacolo che, giorno dopo giorno, è diventato sempre più difficile da superare: il consenso degli azionisti.
Per autorizzare le operazioni difensive soggette alla disciplina della passivity rule è necessaria una maggioranza qualificata dei due terzi del capitale rappresentato in assemblea, e il fronte contrario alle proposte di Lovaglio appare ormai sufficientemente ampio da rendere molto difficile il raggiungimento di questa soglia.
Le posizioni espresse da Delfin, da alcuni veicoli riconducibili ai grandi azionisti e da altri investitori, unite alle raccomandazioni negative dei proxy advisor ISS e Glass Lewis sulle offerte per Banco BPM e Banca Generali, hanno progressivamente ridotto gli spazi di manovra dell’amministratore delegato.
Anche il rilancio deciso da Intesa il 3 ottobre, con l’aumento della componente in contanti da un euro a 1,25 euro per ogni azione Mps, ha contribuito a modificare gli equilibri, rendendo più interessante la proposta di Carlo Messina e accentuando le difficoltà del piano alternativo.
Il risultato appare quindi sempre più orientato verso una bocciatura delle operazioni difensive, anche se la fusione con Mediobanca conserva una posizione diversa, essendo stata valutata favorevolmente da entrambi i principali proxy advisor.
Ed è importante ricordare che un eventuale voto contrario alle offerte di Lovaglio non rappresenterebbe automaticamente un’adesione all’Opas di Intesa, perché gli azionisti saranno comunque chiamati a valutare separatamente la convenienza dell’offerta e le condizioni alle quali potrà essere realizzata.
Stefano Righi: attenzione ai clienti, non soltanto agli azionisti
La parte più interessante dell’articolo di Righi, almeno dal mio punto di vista, arriva quando il giornalista sposta l’attenzione dai grandi investitori alla clientela bancaria.
Nelle operazioni di fusione e acquisizione realizzate negli ultimi anni, ricorda Righi, molti correntisti hanno dovuto affrontare difficoltà che spesso vengono sottovalutate nella presentazione dei piani industriali, perché l’integrazione di due banche non significa soltanto sommare patrimoni, filiali e quote di mercato, ma anche unificare sistemi informatici, procedure operative, condizioni contrattuali e modalità di relazione con milioni di persone.
Il giornalista richiama le segnalazioni ricevute in occasione di precedenti operazioni bancarie, quando alcuni clienti hanno lamentato problemi nella gestione dei dossier, perdita di funzionalità, modifiche delle condizioni economiche e difficoltà nell’utilizzo dei nuovi servizi.
Sono situazioni che non possono essere considerate inevitabili conseguenze del progresso tecnologico, perché una banca che decide di modificare profondamente la propria organizzazione dovrebbe assumersi anche la responsabilità di garantire la continuità e la qualità dei servizi offerti alla clientela.
Il problema riguarda soprattutto le persone meno abituate agli strumenti digitali, che rischiano di trovarsi improvvisamente davanti a procedure differenti, nuove applicazioni e sistemi di assistenza sempre più automatizzati.
Per un cliente giovane e abituato a gestire tutto attraverso lo smartphone, il passaggio da una piattaforma bancaria all’altra può rappresentare un cambiamento relativamente semplice, mentre per una persona anziana, che magari da decenni si rivolge alla stessa filiale e agli stessi dipendenti, può diventare un ostacolo significativo.
E questo aspetto assume una particolare importanza nel caso del Monte dei Paschi, una banca che conserva una clientela fortemente legata alla propria storia e alla presenza territoriale.
Se l’integrazione con Intesa dovesse realizzarsi, sarebbe quindi opportuno conoscere non soltanto il calendario delle operazioni societarie, ma anche le modalità con le quali verranno accompagnati i clienti nel passaggio ai nuovi sistemi e alle nuove strutture.
La sfida tecnologica: il miliardo di Mps contro IsyTech
Righi dedica un passaggio importante anche alla tecnologia, mettendo a confronto due situazioni industriali profondamente differenti.
Da una parte c’è il Monte dei Paschi, che nel proprio piano al 2030 ha previsto oltre un miliardo di euro di investimenti per lo sviluppo di una piattaforma tecnologica digitale, con un ruolo crescente dell’intelligenza artificiale.
Si tratta di un progetto particolarmente significativo per una banca che nel 2013 aveva esternalizzato una parte rilevante delle proprie strutture informatiche e di back office, e che oggi punta a rafforzare le capacità tecnologiche interne e a recuperare autonomia nella gestione dei processi.
Dall’altra parte troviamo Intesa Sanpaolo, che attraverso il progetto IsyTech ha già investito oltre 650 milioni di euro nella realizzazione di una piattaforma informatica moderna e scalabile, utilizzata nell’evoluzione dei servizi digitali del gruppo.
Secondo quanto ricostruito da Righi, il progetto, sviluppato con il contributo di Antonio Valitutti, Stefano Barrese e Massimo Proverbio, rappresenta uno dei principali punti di forza tecnologici di Intesa.
La differenza è evidente: il Monte deve ancora realizzare una parte importante degli investimenti previsti, mentre Intesa dispone già di una piattaforma avanzata sulla quale ha costruito una parte significativa della propria strategia digitale.
Ma sarebbe sbagliato concludere che l’esistenza di una piattaforma tecnologica più sviluppata renda automaticamente semplice l’integrazione di milioni di rapporti bancari.
La tecnologia può facilitare molte operazioni, ma non elimina la complessità della migrazione dei dati, delle procedure, dei prodotti finanziari e dei rapporti contrattuali, né garantisce da sola che il cambiamento venga percepito positivamente dai clienti.
Anzi, proprio quando un gruppo dispone di strumenti tecnologici particolarmente avanzati, diventa ancora più importante evitare che la ricerca di efficienza si traduca in una progressiva riduzione della possibilità di ottenere assistenza personale.
E qui entra in gioco anche il ruolo dei lavoratori, perché sono spesso i dipendenti delle filiali e dei servizi di assistenza a dover gestire concretamente le difficoltà prodotte dai cambiamenti organizzativi e informatici.
Vuoi rimanere sempre informato?
Ricevi i nuovi post su WhatsApp o Telegram 📱 WhatsApp 📢 TelegramMassimo Giannini: a Lovaglio resta l’onore delle armi
Molto più severa è l’analisi proposta da Massimo Giannini su Repubblica Affari&Finanza, che considera la partita ormai sostanzialmente conclusa e riconosce a Luigi Lovaglio il merito di aver tentato una difesa difficile, ma destinata a scontrarsi con la forza finanziaria e industriale di Intesa Sanpaolo.
Giannini utilizza il dialogo con il suo consueto «Banchiere Anziano» per raccontare una vicenda nella quale il progetto di costruire un grande polo alternativo avrebbe dovuto confrontarsi fin dall’inizio con ostacoli molto difficili da superare.
Tra questi figurano l’opposizione dei principali azionisti, la posizione di Crédit Agricole nei confronti di Banco BPM, la complessità delle operazioni proposte e i tempi particolarmente stretti per realizzarle.
Il giudizio dell’editorialista è netto: Lovaglio ha combattuto una battaglia importante, ma la sproporzione delle forze in campo e la difficoltà di ottenere i consensi necessari rendono ormai estremamente improbabile il successo della sua strategia.
È una lettura che trova diversi elementi di sostegno nelle notizie emerse negli ultimi giorni, anche se credo sia giusto riconoscere che il lavoro svolto da Lovaglio alla guida del Monte, a partire dal risanamento della banca, non può essere cancellato dal possibile insuccesso del piano difensivo.
Una cosa è valutare i risultati ottenuti nella gestione e nel rilancio del Monte, un’altra è giudicare la convenienza e la fattibilità di una strategia costruita per rispondere a un’offerta pubblica ostile.
Confondere i due piani significherebbe ridurre una vicenda industriale complessa a una semplice contrapposizione personale tra due amministratori delegati.
Anche l’intelligenza artificiale entra nel risiko bancario
C’è poi un passaggio curioso nell’articolo di Giannini, perché il «Banchiere Anziano» racconta di aver interrogato l’intelligenza artificiale sulla vicenda Mps, ottenendo una risposta ironica sul rapporto tra i voti degli azionisti e la solidità dei piani industriali.
L’episodio può far sorridere, ma offre anche uno spunto interessante.
L’intelligenza artificiale può essere uno strumento utile per analizzare documenti, confrontare scenari, elaborare dati e individuare possibili contraddizioni, ma non dovrebbe diventare un’autorità alla quale affidare il giudizio definitivo su una vicenda economica e finanziaria.
Una risposta brillante, soprattutto quando contiene una battuta particolarmente efficace, non è necessariamente una risposta corretta, e il rischio è quello di confondere la capacità di costruire un ragionamento convincente con la verifica dei fatti che lo sostengono.
Nel caso del Monte, ad esempio, sarebbe importante distinguere le partecipazioni azionarie effettivamente impegnate a votare contro il piano Lovaglio da quelle alle quali viene semplicemente attribuito un orientamento contrario, così come occorre separare le raccomandazioni dei proxy advisor dalle decisioni che saranno assunte dagli azionisti.
L’intelligenza artificiale può aiutare a svolgere questo lavoro, ma soltanto se chi la utilizza continua a controllare i dati, le fonti e le conclusioni.
Altrimenti si rischia di sostituire alle indiscrezioni dei mercati finanziari quelle prodotte da un algoritmo, con il risultato di aumentare la confusione anziché ridurla.
Dopo il 29 ottobre comincerà la partita più difficile
Se l’assemblea dovesse respingere le principali operazioni difensive di Lovaglio, Intesa Sanpaolo potrebbe trovarsi davanti a una strada industrialmente più agevole, ma questo non significherebbe che tutti i problemi siano stati risolti.
Resterebbero da completare l’offerta, ottenere le necessarie autorizzazioni e definire nel dettaglio la riorganizzazione delle attività, compreso il previsto trasferimento di una parte della rete del Monte nell’ambito del progetto con Unipol e BPER.
E soprattutto bisognerebbe affrontare una questione che finora è rimasta ai margini della discussione pubblica: quali conseguenze avrà questa operazione per i clienti, per i dipendenti e per i territori nei quali il Monte è presente?
Le sinergie economiche prospettate da Intesa sono certamente un elemento importante per gli azionisti, ma non possono essere considerate l’unico parametro attraverso il quale valutare il successo dell’integrazione.
Bisognerà verificare se i clienti continueranno a disporre di servizi accessibili e convenienti, se le imprese manterranno interlocutori capaci di conoscere le realtà locali e se i lavoratori potranno affrontare la trasformazione con adeguate garanzie professionali e occupazionali.
Il rischio, altrimenti, è che una grande operazione finanziaria venga celebrata come un successo prima ancora di averne misurato le conseguenze concrete.
Devo dire che, tra i due articoli di oggi, quello di Stefano Righi mi ha colpito particolarmente, perché finalmente qualcuno comincia a parlare anche dei clienti delle banche, mentre da settimane assistiamo a una discussione quasi esclusivamente concentrata sulle percentuali azionarie, sui rapporti tra grandi investitori e sulle possibilità di successo delle strategie di Lovaglio e Messina.
Avendo trascorso una parte importante della mia vita professionale nel settore bancario e sindacale, conosco bene le difficoltà che possono accompagnare le fusioni e le riorganizzazioni, soprattutto quando si devono integrare sistemi informatici, procedure operative e modelli commerciali differenti.
Spesso si pensa che il problema principale sia trasferire milioni di dati da una piattaforma all’altra, ma la realtà è molto più complessa, perché dietro ogni rapporto bancario ci sono persone, abitudini, esigenze e rapporti di fiducia che non possono essere semplicemente trasferiti con un’operazione informatica.
E ci sono anche i lavoratori, che troppo spesso devono affrontare le conseguenze delle scelte organizzative senza essere stati adeguatamente coinvolti nella loro preparazione, trovandosi poi a spiegare ai clienti modifiche che non hanno deciso e a gestire disservizi dei quali non sono responsabili.
Per questo motivo ritengo che, se davvero Intesa dovesse acquisire il Monte, sarebbe necessario costruire fin dall’inizio un percorso di confronto con le organizzazioni sindacali e con le rappresentanze dei consumatori, evitando di considerare la qualità del servizio e la tutela delle professionalità come questioni secondarie rispetto agli obiettivi economici dell’operazione.
Quanto a Lovaglio, credo che il suo tentativo di difendere il progetto industriale del Monte meriti rispetto, anche se ormai appare evidente che le possibilità di ottenere i consensi necessari siano estremamente ridotte. Il lavoro svolto per risanare la banca rimane un risultato importante e non dovrebbe essere dimenticato soltanto perché l’ultima battaglia rischia di concludersi con una sconfitta. Ma proprio per questo sarebbe auspicabile che la fase finale della vicenda non si trasformasse in una contrapposizione personale, nella quale l’obiettivo diventa dimostrare chi ha avuto ragione, anziché individuare le condizioni migliori per il futuro della banca.
Bisogna dare atto a Lovaglio del lavoro svolto in questi anni, ma un eccessivo accanimento nel difendere una strategia che sembra ormai priva dei consensi necessari potrebbe finire per danneggiare proprio la reputazione che il banchiere lucano si è costruito con il risanamento del Monte.
Mi ha fatto sorridere, infine, il passaggio di Massimo Giannini dedicato all’intelligenza artificiale, perché ormai anche il risiko bancario sembra aver trovato il proprio consulente algoritmico.
Naturalmente non ho nulla contro l’utilizzo dell’IA, anzi, come sanno i lettori del mio blog, la utilizzo quotidianamente per approfondire notizie, confrontare informazioni e costruire analisi, ma continuo a pensare che debba essere considerata uno strumento di lavoro e non un sostituto del giudizio umano.
E soprattutto continuo a controllarla, perché una frase brillante può essere piacevole da leggere, ma se contiene un dato sbagliato rimane una frase sbagliata, anche quando è scritta molto bene.
Oggi porrò ai diversi programmi di intelligenza artificiale che utilizzo le stesse domande riportate da Giannini e, più tardi, pubblicherò le risposte, per confrontare le differenze tra un’IA e l’altra e verificare quanto si avvicinino alle conclusioni citate nell’articolo.
Tornando al Monte, credo che la domanda più importante non sia ormai soltanto chi vincerà il 29 ottobre, ma che cosa succederà il giorno dopo.
Perché gli azionisti potranno anche festeggiare una vittoria finanziaria, ma saranno i lavoratori, i clienti e i territori a misurare concretamente la qualità dell’operazione.
E una fusione bancaria può essere considerata davvero riuscita soltanto quando, oltre ai conti degli azionisti, funzionano anche i servizi ai clienti, vengono valorizzate le professionalità e non si impoveriscono i territori.
Stefano Righi, L’Economia del Corriere della Sera, 19 ottobre 2026, «Intesa vs Mps. Dieci giorni alla resa dei conti»;
Massimo Giannini, Repubblica Affari&Finanza, 19 ottobre 2026, «Circo Massimo – Strada spianata per Intesa. A Lovaglio resta l’onore delle armi».
Scopri come utilizzo l’IA per testi, immagini, ricerche e approfondimenti e quale parte del lavoro rimane sempre mia.
Leggi come utilizzo l’IA nel blog →
