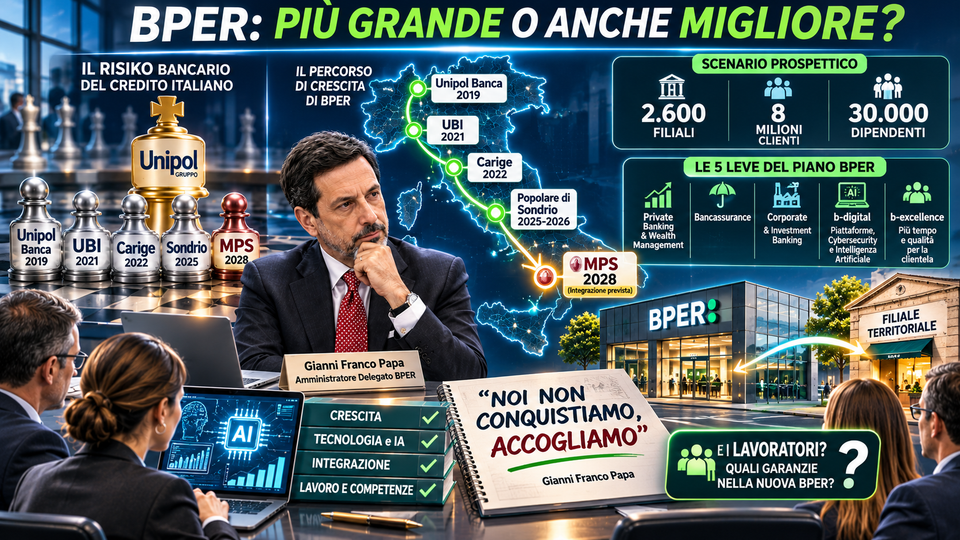
Bper continua a crescere, ma soprattutto continua a cambiare. Quella che fino a pochi anni fa era una banca fortemente radicata in Emilia-Romagna si prepara a diventare uno dei maggiori gruppi bancari italiani, con una rete di oltre 2.600 sportelli, circa otto milioni di clienti e più di 30 mila dipendenti, secondo le proiezioni legate alla possibile integrazione delle attività del Monte dei Paschi di Siena.
È una trasformazione impressionante, soprattutto se si considera che buona parte di questa crescita non è arrivata attraverso grandi offerte pubbliche di acquisto lanciate direttamente da Bper, ma sfruttando le opportunità create dalle operazioni degli altri protagonisti del sistema bancario.
Contemporaneamente, però, l’amministratore delegato Gianni Franco Papa sta disegnando una banca nella quale tecnologia, intelligenza artificiale, piattaforme digitali e riorganizzazione del lavoro dovrebbero avere un ruolo sempre più importante.
Due percorsi che inevitabilmente finiranno per incontrarsi: quello della crescita dimensionale e quello della trasformazione tecnologica.
Una banca che cresce mentre gli altri combattono il risiko
Andrea Deugeni e Luca Gualtieri, nel loro articolo intitolato significativamente «Il vincitore senza opa», ricostruiscono una storia che merita di essere ricordata, perché spiega molto bene il ruolo assunto da Bper nel consolidamento bancario italiano.
Il primo passaggio importante risale al 2019, quando Bper acquista Unipol Banca per 220 milioni di euro, in un’operazione che comprende anche la cessione a UnipolReC di un portafoglio di crediti deteriorati del valore lordo di circa un miliardo.
L’anno successivo arriva la grande occasione legata all’offerta di Intesa Sanpaolo su Ubi Banca. Per superare le criticità concorrenziali dell’operazione, Intesa deve cedere una parte consistente della rete e Bper si presenta come acquirente di 620 filiali, che vengono integrate nel 2021.
Un passaggio decisivo, perché consente alla banca modenese di espandersi rapidamente in territori nei quali avrebbe impiegato molti anni a costruire una presenza equivalente attraverso la crescita interna.
Nel 2022 arriva Carige, rilevata dopo una procedura competitiva per un prezzo simbolico di un euro, preceduto da un intervento patrimoniale di 530 milioni da parte del Fondo Interbancario di Tutela dei Depositi.
Poi, nel 2025, la Popolare di Sondrio rappresenta l’eccezione alla regola: questa volta Bper deve scendere direttamente sul terreno delle offerte pubbliche, affrontando le resistenze della banca valtellinese e migliorando la proposta iniziale con una componente in contanti. L’integrazione diventa efficace nell’aprile 2026.
In sette anni, dunque, Bper ha cambiato completamente dimensioni, presenza territoriale e peso nel sistema bancario italiano.
Unipol e Cimbri, la regia dietro la crescita
Sarebbe però difficile comprendere questa trasformazione senza considerare il ruolo di Unipol e del suo presidente Carlo Cimbri (nella foto).

Come spiegano Deugeni e Gualtieri, la compagnia bolognese ha progressivamente rafforzato la propria partecipazione in Bper, diventandone il principale azionista e sostenendone alcune delle operazioni più importanti.
Il rapporto tra Bologna e Modena non è soltanto finanziario, ma anche industriale, perché mette insieme attività bancarie, assicurative e gestione del risparmio attraverso una rete distributiva sempre più ampia.
È interessante, a questo proposito, ricordare una considerazione attribuita a Cimbri: circa il 90% delle polizze assicurative viene ancora distribuito attraverso reti fisiche, comprendendo agenti e sportelli bancari, mentre soltanto il restante 10% passa attraverso canali virtuali.
Un’affermazione che aiuta a comprendere perché, nonostante la continua crescita delle tecnologie digitali, Unipol attribuisca ancora tanta importanza alla presenza territoriale.
La filiale bancaria, dunque, non è soltanto un costo da ridurre, ma può rappresentare anche un importante canale commerciale per distribuire prodotti finanziari e assicurativi.
Una considerazione che meriterebbe di essere ricordata ogni volta che si parla di desertificazione bancaria.
Il prossimo salto: Mps, oltre 2.600 sportelli e otto milioni di clienti
Il progetto collegato all’offerta di Intesa Sanpaolo su Monte dei Paschi ripropone, almeno in parte, lo schema già sperimentato con Ubi.
Unipol dovrebbe acquisire un compendio bancario comprendente circa 635 filiali Mps, il marchio Monte dei Paschi e le strutture centrali necessarie a garantire l’autonomia operativa della banca, per poi proporne la combinazione con Bper.
Secondo la ricostruzione di Milano Finanza, il compendio comprenderebbe circa 55 miliardi di raccolta diretta e 42 miliardi di impieghi.
La banca risultante dall’operazione potrebbe così raggiungere dimensioni considerevoli.
| 2.600 + Sportelli | 8 milioni Clienti |
| 30.000 + Dipendenti | 250 mld € Totale attivo |
La nuova realtà avrebbe inoltre circa 225 miliardi di raccolta diretta e 170 miliardi di impieghi alla clientela, con la prospettiva di diventare il secondo gruppo bancario italiano per rete e raccolta, secondo la ricostruzione del giornale.
E c’è anche un elemento simbolico tutt’altro che secondario: la sede della nuova banca dovrebbe essere a Siena, nella storica Rocca Salimbeni, come indicato da Cimbri.
Una trasformazione che, se realizzata, cambierebbe anche l’identità di un gruppo nato e cresciuto in Emilia-Romagna.
Papa disegna la Bper del futuro: cinque leve per crescere

Nell’intervista concessa a Valentina Porciani (nella foto), Gianni Franco Papa sposta invece l’attenzione sul modello industriale e sulle prospettive di sviluppo.
Il manager individua cinque leve strategiche, delle quali tre riguardano direttamente le attività commerciali: private banking e wealth management, bancassurance, corporate e investment banking.
Le altre due sono particolarmente interessanti, perché riguardano la trasformazione tecnologica e organizzativa della banca.
La prima, denominata b-digital, punta sullo sviluppo delle piattaforme digitali, sulla cybersecurity e sull’intelligenza artificiale.
La seconda, b-excellence, mira a rafforzare il tempo dedicato alla clientela, sia dal punto di vista quantitativo sia da quello qualitativo.
È un’impostazione che, almeno nelle intenzioni, dovrebbe consentire alla banca di utilizzare la tecnologia per migliorare i servizi e liberare risorse da destinare alle attività a maggiore valore aggiunto.
Papa considera gli investimenti tecnologici un elemento centrale della strategia del gruppo e sostiene che la capacità di generare capitale permetta contemporaneamente di finanziare la crescita e remunerare gli azionisti.
Un equilibrio certamente favorevole per la banca, ma sul quale sarebbe interessante conoscere anche qualche dettaglio in più dal punto di vista dell’organizzazione del lavoro.
Intelligenza artificiale: più tempo per i clienti oppure meno personale?
È proprio il rapporto tra b-digital e b-excellence che mi sembra meriti un approfondimento.
Se l’intelligenza artificiale e le piattaforme digitali consentiranno di automatizzare una parte delle attività amministrative, operative e commerciali, quali saranno le conseguenze sulle mansioni svolte oggi dai dipendenti?
Il tempo liberato dalla tecnologia sarà effettivamente utilizzato per migliorare l’assistenza alla clientela, oppure diventerà un’occasione per aumentare gli obiettivi commerciali, ridurre ulteriormente i costi e contenere gli organici?
Sono domande alle quali l’intervista non fornisce risposte dettagliate, ma che ritengo fondamentali, soprattutto considerando le dimensioni che Bper potrebbe raggiungere.
Perché l’intelligenza artificiale non è soltanto una questione di investimenti tecnologici, ma anche di formazione, professionalità, organizzazione del lavoro e relazioni sindacali.
E sarebbe utile sapere se, accanto ai progetti digitali, siano previsti percorsi strutturati di riqualificazione professionale, nuove opportunità per i lavoratori e forme di partecipazione sindacale alla gestione del cambiamento.
«Noi non conquistiamo, accogliamo»: una frase che merita attenzione
Nell’intervista Papa utilizza un’espressione che trovo particolarmente significativa: «Noi non conquistiamo, accogliamo».
Il riferimento riguarda il modello con cui Bper intende integrare le banche entrate nel gruppo, valorizzandone le caratteristiche migliori per costruire servizi e prodotti più efficaci.
È un principio condivisibile, soprattutto dopo una stagione di aggregazioni che ha coinvolto realtà bancarie con storie, culture aziendali e tradizioni territoriali molto differenti.
Ma accogliere una banca non significa soltanto incorporarne filiali, clienti, depositi e attività commerciali.
Significa anche riconoscere il valore delle persone che vi lavorano, rispettarne le professionalità, valorizzare le competenze acquisite e costruire condizioni organizzative che non trasformino ogni integrazione in una nuova stagione di incertezze.
Per questo la frase di Papa merita di essere ripresa anche quando comincerà il confronto sul possibile ingresso delle filiali Mps.
Valentina Porciani, Milano Finanza, 7 novembre 2026, «Grazie alla tecnologia la mia Bper crescerà così – Il ceo Papa: il piano Bper ha 5 leve». Intervista a Gianni Franco Papa realizzata per ClassCNBC.
Andrea Deugeni e Luca Gualtieri, Milano Finanza, 7 novembre 2026, «Il vincitore senza opa». Ricostruzione delle acquisizioni Bper dal 2019 e del ruolo di Unipol nel consolidamento bancario.
Scopri come utilizzo l’IA per testi, immagini, ricerche e approfondimenti e quale parte del lavoro rimane sempre mia.
Leggi come utilizzo l’IA nel blog →
