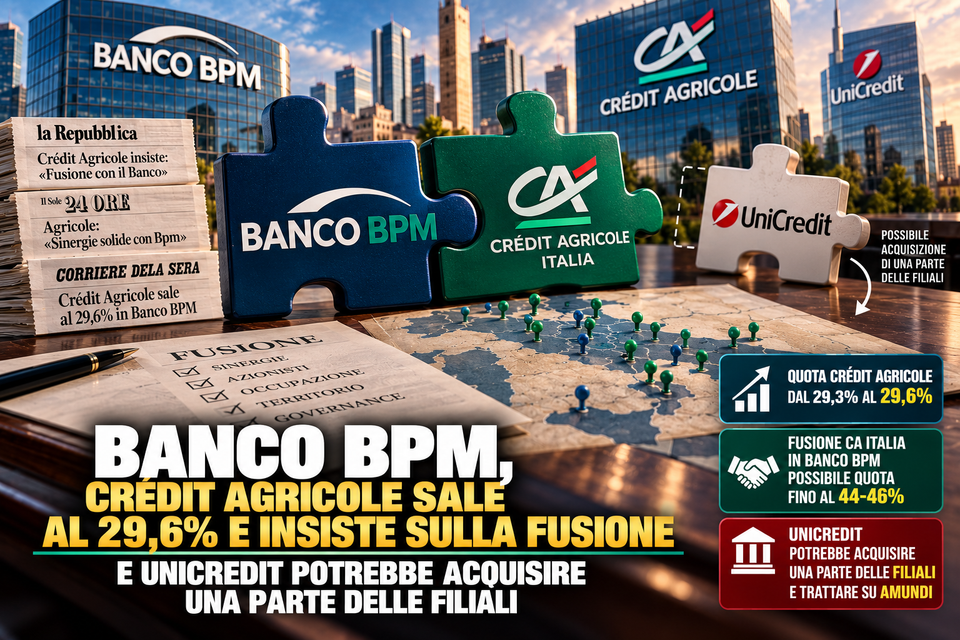
Per settimane abbiamo raccontato le strategie di Crédit Agricole nei confronti di Banco BPM, cercando di capire se il gruppo francese avrebbe scelto di lanciare un’offerta pubblica di acquisto, di attendere condizioni più favorevoli oppure di procedere attraverso il conferimento delle proprie attività italiane nella banca di Piazza Meda. Adesso, dopo tante indiscrezioni e ricostruzioni giornalistiche, arriva un nuovo intervento pubblico dei vertici della Banque Verte che rende ancora più esplicita la direzione nella quale Parigi vorrebbe muoversi.

A parlarne è stata ancora una volta Clotilde L’Angevin (nella foto), vice direttrice generale di Crédit Agricole, durante la presentazione dei risultati del terzo trimestre, e le sue dichiarazioni sono state riprese da Giovanni Pons su la Repubblica, nell’articolo “Crédit Agricole insiste: «Fusione con il Banco»”, e dal Sole 24 Ore, che titola “Agricole: «Sinergie solide con Bpm»”, entrambi pubblicati il 31 ottobre.
Il messaggio è molto chiaro: un’aggregazione fra Crédit Agricole Italia e Banco BPM avrebbe, secondo i francesi, una forte logica industriale, consentirebbe di realizzare sinergie importanti e presenterebbe rischi di esecuzione relativamente contenuti, anche grazie ai rapporti commerciali e alle collaborazioni già esistenti fra i due gruppi.
Ma questa volta alle parole si aggiunge anche un piccolo movimento azionario che, per quanto limitato nelle dimensioni, assume un significato preciso nel contesto della vicenda: Crédit Agricole ha aumentato la propria partecipazione in Banco BPM dal 29,3% al 29,6%, avvicinandosi ulteriormente alla soglia del 30% che, in linea generale e salvo le esenzioni previste, fa scattare l’obbligo di promuovere un’offerta pubblica di acquisto.
Tre decimi di punto percentuale non cambiano da soli gli equilibri di una banca nella quale il gruppo francese era già il principale azionista, ma confermano che Parigi continua a considerare Banco BPM un investimento strategico e che, mentre discute pubblicamente di aggregazioni, non rinuncia a rafforzare la propria presenza nel capitale.
È una situazione nella quale diventa sempre più difficile distinguere la semplice partecipazione finanziaria da un progetto industriale destinato, prima o poi, a modificare profondamente gli equilibri del Banco.
Una fusione che, secondo i francesi, avrebbe molto senso
L’Angevin ha spiegato che un’aggregazione fra Crédit Agricole Italia e Banco BPM avrebbe molto senso perché permetterebbe di realizzare solide sinergie industriali con un basso rischio di esecuzione, sottolineando inoltre la presenza di un DNA comune fra le due banche, soprattutto per quanto riguarda il sostegno all’economia locale.
È un’affermazione interessante, perché non presenta la possibile fusione soltanto come un’operazione destinata ad aumentare dimensioni e quote di mercato, ma cerca di costruirle attorno una giustificazione industriale e territoriale, valorizzando le caratteristiche che storicamente hanno contraddistinto la presenza delle banche popolari e delle realtà creditizie radicate nelle economie locali.
Crédit Agricole Italia e Banco BPM dispongono effettivamente di reti commerciali importanti e intrattengono già rapporti industriali in settori come il credito al consumo e la bancassicurazione, per cui è comprensibile che il gruppo francese consideri una loro integrazione meno complessa rispetto a un’aggregazione fra istituti privi di collaborazioni precedenti.
Ma proprio il richiamo al comune DNA territoriale meriterebbe qualche approfondimento, perché condividere una cultura bancaria orientata al sostegno delle economie locali non significa automaticamente che una fusione sia priva di conseguenze per la presenza nei territori, soprattutto quando due reti commerciali operano in aree geografiche parzialmente sovrapposte.
Le sinergie possono nascere da una maggiore capacità commerciale, dall’integrazione delle piattaforme tecnologiche e dal rafforzamento delle fabbriche prodotto, ma possono derivare anche dalla riduzione dei costi, dall’accorpamento delle strutture e dalla razionalizzazione degli sportelli. Per questo, quando i vertici di un gruppo bancario parlano di sinergie solide e di basso rischio di esecuzione, credo sia legittimo chiedere non soltanto quanto valore economico intendano creare, ma anche attraverso quali interventi organizzativi pensino di ottenerlo.
La questione è particolarmente importante per Banco BPM, perché un’eventuale integrazione con Crédit Agricole Italia coinvolgerebbe strutture direzionali, sistemi informatici, organizzazioni commerciali e migliaia di lavoratrici e lavoratori, oltre a una rete di relazioni con imprese, famiglie e comunità locali che non può essere considerata soltanto una voce di bilancio.
E allora, prima di condividere l’entusiasmo dei francesi per il comune DNA, sarebbe utile conoscere quale modello organizzativo immaginino per il gruppo risultante e quale ruolo intendano assegnare alle strutture che oggi fanno capo a Piazza Meda.
Il Corriere: una banca da 300 miliardi di attività e oltre 31.000 dipendenti

La ricostruzione del Corriere della Sera aggiunge alcuni elementi che aiutano a comprendere meglio la dimensione dell’operazione. Nell’articolo del 30 ottobre, Andrea Rinaldi (nella foto) riferisce che Crédit Agricole ha motivato l’aumento della propria partecipazione al 29,6% anche con l’esigenza di proteggere le partnership già esistenti nel credito al consumo e nelle assicurazioni, mentre la fine dei vincoli collegati all’offerta su Banco BPM consente ora alla banca milanese di tornare a valutare nuove iniziative strategiche. Ma è utile recuperare anche un precedente articolo del Corriere, pubblicato il 16 settembre, che provava a quantificare le dimensioni del possibile gruppo risultante dall’aggregazione fra Banco BPM e Crédit Agricole Italia.
| Attività complessive | Impieghi | Dipendenti |
| 300 mld € | 220 mld € | 31.000 |
Oltre 2.300 filiali. Stime indicative riportate dal Corriere della Sera il 16 settembre 2026, non dati di un piano industriale approvato.
Numeri che descrivono un protagonista di primo piano del sistema bancario italiano, ma che rendono ancora più importante il tema dell’organizzazione del nuovo gruppo, perché integrare due realtà di queste dimensioni non significherebbe semplicemente sommare attività e quote di mercato, bensì decidere come distribuire le funzioni, come governare le sovrapposizioni e quali strutture mantenere nei diversi territori.
È anche per questo che considero prematuro parlare di un’integrazione a basso rischio senza conoscere il progetto industriale, perché il rischio di esecuzione può essere relativamente contenuto dal punto di vista finanziario e tecnologico, ma le conseguenze organizzative e occupazionali devono essere valutate separatamente.
La Stampa: il vero ostacolo potrebbe essere l’assemblea di Banco BPM
Un altro elemento che merita di essere recuperato arriva da La Stampa, in particolare dall’articolo di Rosario Dimito del 15 settembre, “Crédit Agricole boccia Mps e guarda a Bpm. Ma c’è il nodo dell’assemblea straordinaria”, nel quale veniva sottolineato come la realizzazione di una fusione fra Banco BPM e Crédit Agricole Italia richiederebbe passaggi societari delicati, una valutazione convincente delle attività conferite e soprattutto il consenso degli azionisti chiamati ad approvare l’operazione.
È un aspetto che oggi diventa ancora più importante, perché l’aumento della partecipazione francese al 29,6% potrebbe far pensare che Crédit Agricole abbia ormai la possibilità di decidere autonomamente il futuro di Banco BPM, mentre la realtà è più complessa.
Nello scenario di una fusione per conferimento che benefici dell’esenzione dall’Opa obbligatoria, infatti, il consenso degli azionisti indipendenti rappresenterebbe un passaggio decisivo e non potrebbe essere sostituito semplicemente dalla forza della partecipazione detenuta dai francesi.
Il possibile ricorso al whitewash consentirebbe, al ricorrere delle condizioni di legge, di superare la soglia ordinaria dell’Opa senza lanciare un’offerta totalitaria, ma richiederebbe un percorso deliberativo nel quale gli azionisti non coinvolti nell’operazione avrebbero un ruolo essenziale.
È qui che le parole pronunciate da L’Angevin sulla creazione di valore per gli azionisti di entrambe le banche acquistano un significato particolarmente concreto, perché non basterebbe dimostrare che l’aggregazione conviene a Crédit Agricole: bisognerebbe convincere anche gli altri azionisti di Banco BPM che il valore delle attività conferite, il rapporto di concambio e la governance del nuovo gruppo rappresentano una soluzione conveniente anche per loro.
E non è affatto una questione scontata, soprattutto se l’operazione dovesse portare la partecipazione francese verso il 40-45%, modificando profondamente gli equilibri di controllo senza prevedere necessariamente un premio riconosciuto attraverso un’offerta pubblica.
A settembre La Stampa aveva inoltre raccontato, attraverso Michele Chicco (nella foto), l’esistenza di sollecitazioni interne al consiglio di amministrazione di Banco BPM affinché venisse approfondita la prospettiva di un’aggregazione con Crédit Agricole. Non abbiamo però elementi sufficienti per considerare quelle sollecitazioni come una decisione del consiglio, né per affermare che esista già un progetto condiviso e approvato. È una distinzione che vale la pena mantenere, perché l’interesse dichiarato da Parigi non equivale ancora all’accettazione di un progetto da parte di Piazza Meda.
I conti francesi spiegano perché l’Italia è così importante
Anche i risultati economici presentati da Crédit Agricole contribuiscono a spiegare perché il gruppo francese continui a considerare strategico il mercato italiano.
Nel terzo trimestre Crédit Agricole SA ha registrato un utile netto di circa 1,99 miliardi di euro, in aumento dell’11%, mentre i ricavi hanno raggiunto circa 7,09 miliardi, con una crescita del 7,5%. Nei primi nove mesi, il complesso delle attività del gruppo in Italia ha prodotto un utile netto di 1,526 miliardi di euro, dei quali 1,266 miliardi di pertinenza del gruppo, confermando il nostro Paese come secondo mercato domestico della Banque Verte.
Occorre distinguere questi risultati da quelli della sola Crédit Agricole Italia, che nei primi nove mesi ha registrato un utile netto consolidato di 708 milioni di euro, in crescita del 2,1%, con ricavi pari a 2,4 miliardi, un margine di interesse aumentato del 2,7% e commissioni nette in progresso del 6,1%.
Sono dati che dimostrano quanto la presenza italiana sia già oggi importante per Crédit Agricole e quanto un’eventuale integrazione con Banco BPM potrebbe modificare ulteriormente il peso del nostro mercato all’interno del gruppo francese.
Ma proprio perché Crédit Agricole Italia è una realtà redditizia e consolidata, la sua eventuale valutazione in un’operazione di conferimento diventerebbe una delle questioni più delicate, perché da quel valore dipenderebbe il numero di nuove azioni Banco BPM attribuite ai francesi e, di conseguenza, la percentuale finale di capitale che il gruppo di Parigi arriverebbe a detenere.
E allora, prima ancora di discutere delle possibili sinergie, bisognerebbe capire come verrebbero valutate le due banche e quale equilibrio si intenderebbe costruire fra il contributo industriale di Crédit Agricole Italia e quello di Banco BPM.
Il Banco deve ancora dire quale futuro vuole
Ed eccoci alla questione che considero più importante, perché in tutte queste settimane abbiamo ascoltato numerose dichiarazioni dei vertici francesi, abbiamo letto ricostruzioni sulle possibili modalità dell’operazione e abbiamo discusso delle conseguenze che un conferimento potrebbe produrre sugli equilibri azionari, ma continuiamo a conoscere molto meno del progetto che il consiglio di amministrazione di Banco BPM vorrebbe eventualmente sostenere.

Giuseppe Castagna (nella foto) ha ripetutamente richiamato l’attenzione sulla tutela degli azionisti e sulla necessità di creare valore attraverso eventuali aggregazioni, ma adesso che il principale azionista è salito al 29,6% e torna pubblicamente a indicare la fusione come uno scenario particolarmente interessante, credo che diventi sempre più urgente conoscere anche la posizione industriale del Banco.
Non perché sia necessario annunciare immediatamente una fusione o respingere preventivamente qualsiasi proposta, ma perché una banca non può limitarsi a essere l’oggetto delle strategie del proprio principale azionista senza chiarire quali condizioni considera indispensabili per tutelare la propria identità e il proprio patrimonio industriale.
Una combinazione fra Banco BPM e Crédit Agricole Italia potrebbe certamente presentare vantaggi, a cominciare dalla maggiore dimensione del gruppo e dalla possibilità di valorizzare le collaborazioni già esistenti, ma potrebbe comportare anche sovrapposizioni di strutture, modifiche alla rete commerciale e una redistribuzione delle funzioni direzionali che richiederebbero un confronto approfondito.
Per questo non credo sia sufficiente sentir parlare di DNA comune, perché l’identità di una banca non si misura soltanto attraverso le dichiarazioni dei suoi dirigenti, ma attraverso il modo in cui vengono prese le decisioni, la presenza effettiva nei territori, il rapporto con le imprese e le famiglie e la valorizzazione delle professionalità che ne hanno costruito la storia.
E se il nuovo gruppo dovesse essere sostanzialmente guidato da Crédit Agricole, sarebbe necessario capire quali spazi di autonomia conserverebbe Banco BPM, quale ruolo avrebbe Milano e come verrebbero distribuite le responsabilità operative e manageriali.
Sono domande che dovrebbero interessare gli azionisti, ma anche le organizzazioni sindacali, perché il confronto sulle conseguenze occupazionali non può cominciare soltanto quando vengono annunciati gli esuberi, le chiusure di filiali o i trasferimenti di personale.
Il 29,6% non è ancora il controllo. Ma la direzione è chiara
Alla fine, la novità di questi giorni non consiste soltanto nei tre decimi di punto percentuale acquistati da Crédit Agricole, perché il gruppo francese era già il principale azionista di Banco BPM e disponeva di una posizione determinante negli equilibri della banca.
La novità sta piuttosto nella combinazione fra quell’aumento della partecipazione, la conferma pubblica dell’interesse per la fusione e la possibilità di tornare a valutare liberamente nuove operazioni industriali, dopo mesi nei quali il Banco è rimasto coinvolto in una partita che ne aveva condizionato le scelte strategiche.
Non esiste ancora un progetto ufficiale di aggregazione, non conosciamo il rapporto di concambio, non sappiamo quale governance verrebbe proposta e non abbiamo un piano industriale sul quale valutare le conseguenze organizzative e occupazionali. Ma proprio perché questi elementi non sono ancora disponibili, sarebbe sbagliato considerare la fusione come un risultato ormai inevitabile.
Crédit Agricole ha indicato con chiarezza quale scenario preferisce e ha ulteriormente rafforzato la propria posizione azionaria, ma per trasformare quell’interesse in un’operazione concreta dovrà convincere anche gli altri azionisti e gli organi societari di Banco BPM.
Ed è qui che si giocherà la partita più importante, perché una cosa è riconoscere che la fusione possa avere una logica industriale e un’altra è accettare che quella logica sia sufficiente, da sola, a giustificare qualsiasi struttura societaria e qualsiasi conseguenza organizzativa.
Sarebbe opportuno, quindi, che prima di parlare di un matrimonio ormai vicino venissero chiariti i vantaggi per entrambe le banche, il valore riconosciuto agli azionisti, le garanzie per i lavoratori e il modello di presenza territoriale che il nuovo gruppo intenderebbe realizzare.
Perché il vero problema non è stabilire se Crédit Agricole abbia le risorse, l’interesse e la determinazione necessari per rafforzare ulteriormente la propria presenza in Italia. Su questo, ormai, ci sono pochi dubbi.
Il problema è capire se Banco BPM riuscirà a partecipare alla costruzione del proprio futuro come protagonista oppure se finirà per limitarsi ad accettare un progetto elaborato altrove.
E dopo tante dichiarazioni arrivate da Parigi, credo che sia arrivato il momento di ascoltare anche qualche risposta da Milano.
la Repubblica Giovanni Pons, 31 ottobre 2026, “Crédit Agricole insiste: «Fusione con il Banco»”.
Il Sole 24 Ore, Luca Davi, 31 ottobre 2026, “Agricole: «Sinergie solide con Bpm»”.
Corriere della Sera, Andrea Rinaldi, 30 ottobre 2026, “Mps, Messina (Intesa): «Non aumenteremo l’offerta per Siena». E Crédit Agricole sale in Banco Bpm”.
Corriere della Sera, 16 settembre 2026, “Banco Bpm, l’alt dei francesi all’accorpamento con Siena: Crédit Agricole stoppa Monte Paschi”.
La Stampa, Rosario Dimito, 15 settembre 2026, “Crédit Agricole boccia Mps e guarda a Bpm. Ma c’è il nodo dell’assemblea straordinaria”.
La Stampa, Michele Chicco, 8 settembre 2026, “Banco Bpm, consiglieri in pressing per approfondire la proposta di Agricole”.
Il Sole 24 Ore Radiocor, 30 ottobre 2026, dichiarazioni di Clotilde L’Angevin sull’aggregazione e sulla creazione di valore per gli azionisti.
Scopri come utilizzo l’IA per testi, immagini, ricerche e approfondimenti e quale parte del lavoro rimane sempre mia.
Leggi come utilizzo l’IA nel blog →
.
