Il numero uno di UniCredit torna sul golden power che fermò la scalata a Banco BPM e denuncia un possibile vantaggio competitivo per i francesi di Crédit Agricole. Ma mentre rivendica parità di trattamento, guarda alla Germania, rilancia la collaborazione con Generali e contesta il contributo richiesto alle banche dalla manovra economica. Una strategia su più fronti, con una domanda che rimane sullo sfondo: chi beneficerà davvero della nuova geografia bancaria europea?
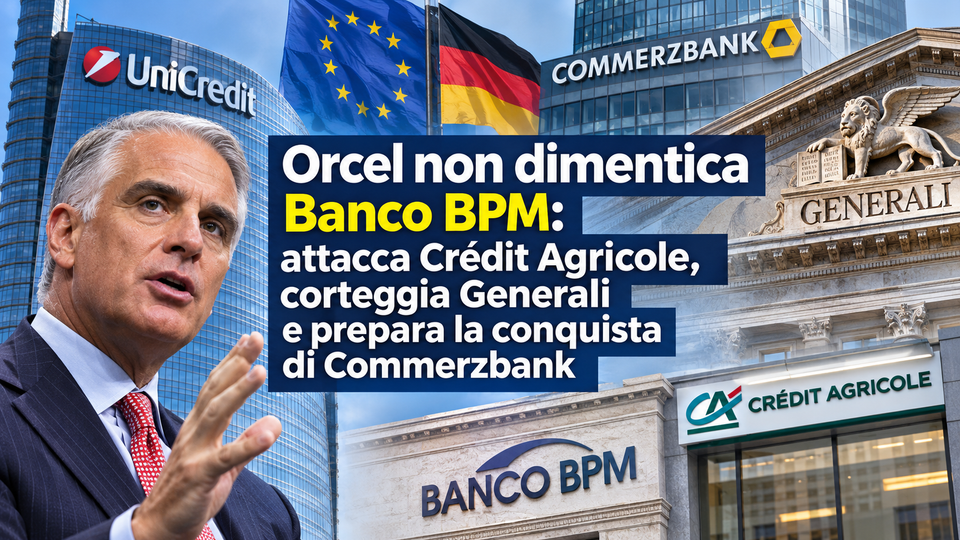
Banco BPM, quella ferita che Orcel non riesce proprio a dimenticare
Andrea Orcel sostiene che il passato sia passato, ma ascoltando le sue dichiarazioni di ieri al forum di Affari & Finanza a Milano viene spontaneo pensare che il tentativo fallito di conquistare Banco BPM continui a rappresentare una ferita tutt’altro che rimarginata.
Il numero uno di UniCredit è tornato infatti sulle condizioni imposte dal governo italiano attraverso il golden power, che nel luglio 2025 portarono la banca di Piazza Gae Aulenti a rinunciare all’offerta su Banco BPM, sostenendo che oggi Crédit Agricole potrebbe beneficiare di un trattamento decisamente più favorevole.
Il concetto utilizzato da Orcel è particolarmente efficace: «vantaggio competitivo asimmetrico».
Non sarebbe, secondo il banchiere, una questione di nazionalità, anche se il riferimento all’Italia e alla Francia è piuttosto esplicito, ma di parità delle condizioni nelle quali gli operatori possono competere.
UniCredit aveva dovuto confrontarsi con prescrizioni riguardanti, tra l’altro, la gestione degli impieghi, gli investimenti in titoli di Stato e l’uscita dalle attività russe, condizioni che Orcel considerava incompatibili con la tutela degli interessi dei propri azionisti.
Oggi, invece, Crédit Agricole, salita secondo le ricostruzioni della stampa al 29,6% di Banco BPM, sta discutendo una possibile integrazione con le proprie attività italiane.
Da qui la domanda, nemmeno troppo nascosta, rivolta al governo: le regole applicate a UniCredit saranno utilizzate con la stessa severità anche nei confronti dei francesi?
La questione merita attenzione perché non riguarda soltanto il destino di Banco BPM, ma la credibilità delle regole che disciplinano il consolidamento bancario italiano.
Naturalmente, come ricorda Angelo De Mattia (nella foto) su MF, le due operazioni non sono perfettamente sovrapponibili e le rispettive caratteristiche dovranno essere valutate autonomamente. Tuttavia, sarebbe difficile spiegare all’opinione pubblica perché un’aggregazione promossa da una banca italiana debba incontrare ostacoli che non vengono invece considerati rilevanti quando il soggetto aggregante è un gruppo bancario francese.
Soprattutto dopo che, proprio in questi giorni, la Commissione europea ha ribadito con forza che le operazioni bancarie transfrontaliere non dovrebbero essere ostacolate da interventi nazionali ingiustificati.
Una posizione che Bruxelles ha espresso parlando di UniCredit e Commerzbank, ma che dovrebbe evidentemente valere anche quando la partita si gioca sul territorio italiano.
Il golden power alla prova dei fatti: non bastano le bandiere
C’è però un aspetto sul quale vorrei soffermarmi.
Il problema non dovrebbe essere stabilire se Banco BPM finirà sotto l’influenza di una banca italiana oppure francese, ma capire quali conseguenze produrrà l’operazione per l’economia, i territori, la clientela e soprattutto i lavoratori.
È un punto sul quale concordo con le domande poste dal segretario generale della FABI, Lando Sileoni, richiamate nell’analisi di Angelo De Mattia.
Dove investirà il nuovo gruppo? Dove verrà esercitato il potere decisionale? Quale sarà la governance? Quali garanzie verranno offerte sull’occupazione?
Sono interrogativi concreti, che dovrebbero precedere qualsiasi valutazione politica sull’opportunità dell’aggregazione.
Perché una fusione non diventa automaticamente positiva soltanto perché viene presentata come un’operazione amichevole, così come non diventa necessariamente negativa perché coinvolge un gruppo straniero.
E, soprattutto, non basta difendere l’italianità di una banca se poi si dimentica di difendere la presenza degli sportelli, il credito alle imprese e i posti di lavoro.
Sarebbe interessante che il governo, qualora decidesse di esaminare l’operazione attraverso i poteri speciali, chiarisse pubblicamente quali interessi intende tutelare e con quali criteri, evitando che il golden power appaia come uno strumento utilizzato con intensità variabile a seconda dei protagonisti.
Anche perché il precedente UniCredit-Banco BPM continua a pesare, e non soltanto nella memoria di Andrea Orcel.
Orcel cambia strategia: se non posso comprare Banco BPM, conquisto i suoi clienti
Nell’intervista concessa a Walter Galbiati (nella foto) per la Repubblica, Orcel ha spiegato che UniCredit non considera più indispensabile un’acquisizione per rafforzarsi sul mercato italiano.
Anzi, la banca ritiene di poter ottenere attraverso la crescita organica una parte significativa dei risultati che avrebbe cercato con l’integrazione di Banco BPM.*
I numeri citati dal banchiere sono rilevanti: nei primi nove mesi del 2026 gli impieghi di UniCredit in Italia sarebbero cresciuti del 9%, con un incremento del 53% nel segmento delle piccole e medie imprese.*
È proprio su questo terreno che Orcel intende continuare a competere.
Secondo la sua valutazione, le grandi aggregazioni bancarie comportano fisiologicamente una perdita di quote di mercato, che il manager quantifica intorno al 10%, perché durante i processi di integrazione possono emergere difficoltà organizzative, sovrapposizioni commerciali e cambiamenti nei rapporti con la clientela.
UniCredit, non essendo coinvolta direttamente nelle fusioni attualmente in discussione sul mercato italiano, punta a intercettare una parte di questi clienti e delle relative opportunità di business.
Il ragionamento è semplice: mentre gli altri saranno impegnati a integrare reti, procedure e strutture, UniCredit potrà concentrarsi sull’attività commerciale.
Orcel non esclude neppure la possibilità di acquisire sportelli eventualmente ceduti da altri gruppi nell’ambito delle operazioni di concentrazione.
Una strategia che presenta indubbi vantaggi industriali, ma che apre anche qualche interrogativo.
Se le fusioni producono inevitabilmente perdite di clientela, significa che il consolidamento non rappresenta sempre e soltanto un miglioramento del servizio, come spesso viene raccontato nelle presentazioni dei piani industriali.
E se UniCredit punta a conquistare clienti e quote di mercato senza acquistare altre banche, sarà interessante verificare se alla crescita degli impieghi e dell’attività commerciale corrisponderà anche un adeguato rafforzamento degli organici.
Perché conquistare nuovi clienti è certamente un risultato positivo, ma occorre poi garantire che le lavoratrici e i lavoratori dispongano delle risorse necessarie per seguirli, senza trasformare ogni nuovo obiettivo commerciale nell’ennesima pressione sulla rete.
Generali, la nuova alleanza può valere fino a tre miliardi
Se Banco BPM appartiene ormai, almeno ufficialmente, al passato, Generali rappresenta uno dei capitoli più interessanti della strategia futura di UniCredit.
Orcel ha confermato che la banca, azionista del gruppo assicurativo triestino con una partecipazione intorno al 9%, considera particolarmente promettente il rafforzamento della collaborazione commerciale con il Leone.
Le relazioni con il management guidato da Philippe Donnet vengono descritte come ottime e, secondo il banchiere, esistono importanti opportunità di sviluppo in diversi settori: distribuzione assicurativa, gestione del risparmio, distribuzione di prodotti bancari attraverso la rete degli agenti Generali, attività operative, tecnologia e acquisti.
Il valore complessivo potenzialmente generabile dalla collaborazione viene stimato da Orcel tra 2,5 e 3 miliardi di euro, dei quali UniCredit ritiene di poter intercettare tra 1,5 e 2 miliardi.
Si tratta, naturalmente, di stime prospettiche e non di risultati già acquisiti, ma la dimensione economica delle opportunità individuate è significativa. Ancora più interessante è il modello industriale prospettato.
Orcel sostiene infatti che non sia necessario procedere a una fusione o a una combinazione societaria per ottenere questi benefici.
Generali potrebbe mantenere la propria indipendenza, sviluppando al tempo stesso una cooperazione più intensa con UniCredit.
In sostanza, non occorre necessariamente comprare un’impresa per costruire un rapporto industriale capace di produrre valore.
Un concetto che, nel panorama bancario e assicurativo italiano, meriterebbe forse di essere preso in considerazione più spesso, soprattutto quando le operazioni societarie vengono presentate come l’unica strada possibile per realizzare sinergie.
Donnet, Messina e Orcel: su Generali si apre una partita diversa
La prospettiva di una maggiore collaborazione tra UniCredit e Generali assume un significato ancora più interessante se consideriamo gli equilibri azionari che si stanno delineando intorno al gruppo assicurativo.
L’operazione di Intesa Sanpaolo su Monte dei Paschi e il conseguente controllo indiretto della partecipazione detenuta attraverso Mediobanca potrebbero modificare sensibilmente la composizione dell’azionariato del Leone.

Secondo la ricostruzione di Luca Davi (nella foto) sul Sole 24 Ore, Intesa arriverebbe a detenere indirettamente una partecipazione del 13,3% in Generali, mentre UniCredit possiede già una quota intorno al 9%.
Sono posizioni importanti, che rendono particolarmente significativo il fatto che sia Carlo Messina sia Andrea Orcel abbiano espresso valutazioni favorevoli alla stabilità e all’indipendenza della compagnia.e
Messina ha già dichiarato di non voler interferire nella gestione di Generali e di non opporsi a eventuali partnership commerciali tra il Leone e UniCredit, qualora fossero condivise dal management di Trieste.
Orcel, da parte sua, ha ribadito che Generali può rimanere indipendente e che la collaborazione potrebbe creare valore per tutti gli azionisti.
È un quadro che sembra delineare, almeno nelle dichiarazioni dei protagonisti, una possibile convergenza di interessi intorno alla continuità gestionale di Philippe Donnet.
Ma sarà opportuno distinguere le dichiarazioni dalle decisioni effettive, perché la stabilità di un assetto azionario non dipende soltanto dalle intenzioni manifestate pubblicamente, ma anche dagli accordi, dagli equilibri di governance e dagli interessi economici che si formeranno nel tempo.
Resta comunque una considerazione: mentre nel settore bancario italiano assistiamo a una successione di offerte pubbliche, fusioni e acquisizioni, nel caso Generali-UniCredit potrebbe affermarsi un modello fondato soprattutto sulla cooperazione industriale.
Un modello che, se realizzato, potrebbe risultare meno traumatico di una fusione societaria, pur richiedendo naturalmente un’attenta valutazione delle conseguenze organizzative e occupazionali delle eventuali sinergie.
Perché anche le partnership commerciali e tecnologiche possono modificare attività, mansioni e organizzazione del lavoro, senza che sia necessario cambiare la proprietà delle aziende coinvolte.
Commerzbank, la conquista tedesca entra nella fase decisiva
Sul fronte tedesco, Orcel ha confermato quanto avevamo già ricostruito nel precedente articolo dedicato ai via libera della Commissione europea e della Federal Reserve (vedi post UniCredit-Commerzbank, Bruxelles spalanca la porta a Orcel. Ma la vera battaglia comincia adesso: chi comanderà in Germania?).
Dopo l’autorizzazione della BCE, sono arrivati anche quelli dell’Antitrust europeo e delle autorità americane.
Rimane da ottenere l’autorizzazione dell’autorità polacca, collegata alla presenza di Commerzbank in mBank, che UniCredit si attende entro la fine di novembre.
Completato l’iter, il gruppo italiano potrà chiedere la convocazione di un’assemblea straordinaria per procedere al rinnovo dei rappresentanti degli azionisti nel Consiglio di Sorveglianza.
L’obiettivo dichiarato da Orcel è essere in condizione di influire concretamente sulla gestione di Commerzbank entro il primo trimestre del 2027.
La successiva integrazione industriale potrebbe prevedere, nel tempo, anche una fusione tra Commerzbank e HypoVereinsbank, la controllata tedesca di UniCredit.
Il banchiere ha sottolineato che la presenza in Germania rappresenta una scelta strategica fondamentale, perché considera il rafforzamento della principale economia europea indispensabile per la crescita dell’intero continente.
Un progetto ambizioso, senza dubbio, che però dovrà essere giudicato anche sulla capacità di rispettare gli impegni riguardanti il finanziamento delle imprese, la presenza territoriale e l’occupazione.
E qui ritorna il tema che abbiamo affrontato nel precedente articolo: in Germania il sistema della cogestione attribuisce ai rappresentanti dei lavoratori metà dei posti nel Consiglio di Sorveglianza.
Sarà interessante verificare come UniCredit saprà confrontarsi con questa realtà, soprattutto quando arriverà il momento di tradurre le sinergie industriali in decisioni organizzative.
Perché ottenere il controllo azionario di una banca è un’operazione finanziaria; costruire un gruppo integrato, capace di funzionare senza scaricare sui lavoratori il peso delle ristrutturazioni, è una sfida decisamente più complessa.
La manovra economica e la protesta dei banchieri: «Paghiamo già il 40%»
L’altro argomento sul quale Orcel ha espresso valutazioni particolarmente critiche riguarda il contributo richiesto al settore bancario dalla legge di Bilancio.
La posizione del numero uno di UniCredit è sostanzialmente allineata a quella già manifestata da Carlo Messina, amministratore delegato di Intesa Sanpaolo, e da Giuseppe Castagna, numero uno di Banco BPM.
Orcel riconosce che, quando il Paese ha bisogno di risorse, anche le banche debbano fare la propria parte, ma considera eccessivo che il settore venga chiamato ripetutamente a sostenere gli interventi di finanza pubblica.
Secondo i dati richiamati dal banchiere, gli istituti di credito pagherebbero un carico fiscale sugli utili intorno al 40%, contro il 30% degli altri settori.
Una comparazione che andrebbe naturalmente approfondita distinguendo le diverse componenti del prelievo e le caratteristiche delle singole attività economiche.
Orcel contesta inoltre l’idea che le banche siano necessariamente le principali beneficiarie del contesto macroeconomico, osservando che il caro energia rappresenta oggi un problema più rilevante rispetto al livello dei tassi d’interesse.
Nell’intervista a la Repubblica ha anche sostenuto che un aggravio eccessivo del prelievo potrebbe ridurre il capitale disponibile e incidere sulla capacità di erogare credito.
È una posizione che merita attenzione, perché la solidità patrimoniale delle banche e la loro capacità di finanziare l’economia sono effettivamente elementi fondamentali.
Ma c’è un’altra faccia della medaglia che non possiamo ignorare.
Negli ultimi anni i principali gruppi bancari italiani hanno registrato risultati economici straordinari, distribuendo agli azionisti dividendi e remunerazioni di dimensioni difficilmente immaginabili soltanto qualche esercizio fa.
La stessa UniCredit ha chiuso i primi nove mesi del 2026 con 9,4 miliardi di euro di utile netto, confermando una redditività particolarmente elevata.
Di fronte a questi risultati, la discussione sul contributo del settore alla finanza pubblica non può essere liquidata semplicemente come un tentativo di penalizzare le banche.
Occorre certamente valutare la sostenibilità e gli effetti delle misure, ma anche ricordare che il sistema bancario svolge una funzione economica e sociale che va oltre la remunerazione del capitale.
E soprattutto sarebbe auspicabile che la stessa energia utilizzata dai vertici bancari per contestare il prelievo fiscale venisse impiegata anche per affrontare le questioni riguardanti l’organizzazione del lavoro, gli organici, la formazione e le condizioni professionali dei dipendenti.
Perché, a giudicare dai risultati economici, le banche italiane non sembrano attraversare esattamente una stagione di sacrifici.
F. Ber., Corriere della Sera, 18 novembre 2026 — «Orcel: Banco Bpm? Per Agricole “vantaggio asimmetrico”»
Marcello Astorri, Il Giornale, 18 novembre 2026 — «Unicredit blinda Generali: deve restare indipendente».
Andrea Deugeni e Luca Gualtieri, MF-Milano Finanza, 18 novembre 2026 — «Orcel contesta Bpm-Agricole».
Angelo De Mattia, MF-Milano Finanza, 18 novembre 2026 — «Governo italiano al test golden power su Agricole-Bpm».
Walter Galbiati, la Repubblica, 18 novembre 2026 — «Orcel: Aiutiamo il Paese ma bastonare le banche colpisce tutta l’economia».
Luca Davi, Il Sole 24 Ore, 18 novembre 2026 — «UniCredit: l’intesa con Generali può generare 2 miliardi di valore».
Michele Chicco, La Stampa, 18 novembre 2026 — «Orcel avverte il governo su Agricole: Non abbia vantaggi competitivi».
Scopri come utilizzo l’IA per testi, immagini, ricerche e approfondimenti e quale parte del lavoro rimane sempre mia.
Leggi come utilizzo l’IA nel blog →
