Il Monte apre alla possibilità di acquisire Banco BPM anche senza raggiungere il 50% del capitale, mentre un nuovo azionista si schiera contro il piano. Sul Sole 24 Ore Paolo Puri solleva il tema delle responsabilità degli amministratori: fino a quando è legittimo difendere una strategia che sembra non avere più i voti per essere approvata?
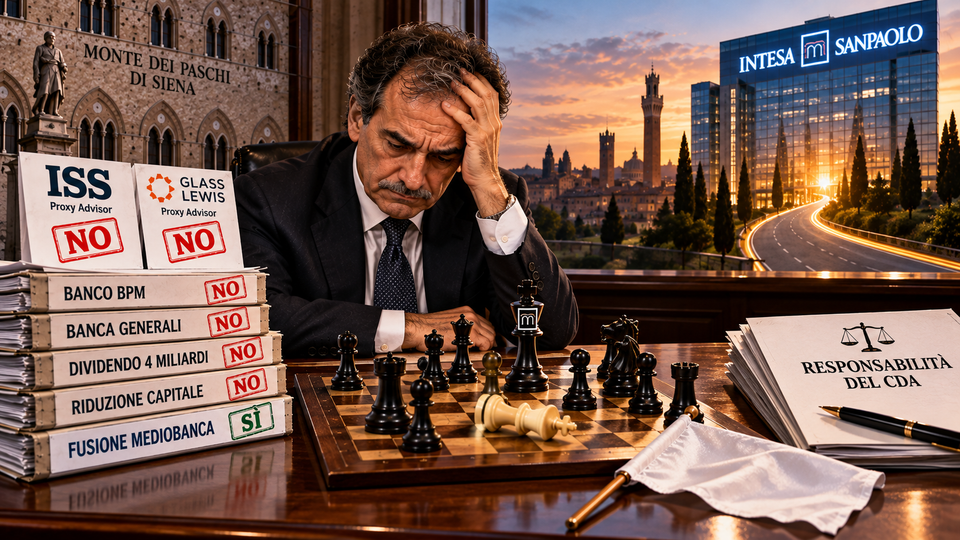
C’è una frase che mi è tornata in mente leggendo gli articoli di questa mattina sul Monte dei Paschi di Siena: Ad impossibilia nemo tenetur, nessuno è tenuto a fare l’impossibile, suggerita da Umberto Baldo
. È un principio antico, che abbiamo già usata commentando la battaglia di Luigi Lovaglio contro l’offerta pubblica di acquisto e scambio di Intesa Sanpaolo, ma che oggi sembra assumere un significato ancora più concreto.
Dopo il voto contrario annunciato dai principali azionisti, dopo le raccomandazioni negative di ISS e Glass Lewis e dopo le divisioni emerse all’interno del consiglio di amministrazione, l’amministratore delegato del Monte continua infatti a difendere la propria strategia e a prepararsi per l’assemblea straordinaria del 29 ottobre, quando gli azionisti saranno chiamati a pronunciarsi sulle operazioni con Banco BPM e Banca Generali e sulle altre proposte collegate al piano industriale.
Fin qui nulla di illegittimo, perché un amministratore delegato ha certamente il diritto, e in determinate circostanze anche il dovere, di sostenere un progetto che ritiene nell’interesse della società, purché lo faccia rispettando le regole, i poteri degli organi societari e gli interessi di tutti gli azionisti.
Ma oggi la questione è diventata più complessa, perché non si tratta più soltanto di stabilire se la strategia di Lovaglio abbia una propria logica industriale, come peraltro hanno riconosciuto anche i proxy advisor, ma di comprendere se continuare a perseguirla nelle condizioni attuali rappresenti ancora una scelta ragionevole e sostenibile.
Ed è proprio su questo terreno che si inserisce l’intervento di Paolo Puri sul Sole 24 Ore, con un titolo che non lascia molto spazio alle interpretazioni: «Resistere non serve a niente (anzi, può essere pericoloso)».
Paolo Puri: quando la resistenza diventa una questione di responsabilità
L’intervento di Paolo Puri sul Sole 24 Ore introduce nel dibattito un tema che finora era rimasto relativamente sullo sfondo: quello delle responsabilità degli amministratori di una società oggetto di un’offerta pubblica di acquisto.
Puri parte da una considerazione molto semplice, riconoscendo che la resistenza del Monte ha contribuito a ottenere un miglioramento del corrispettivo offerto da Intesa Sanpaolo e che questo risultato deve essere attribuito anche alla determinazione di Lovaglio.
Ma osserva che una strategia difensiva può avere una propria giustificazione economica finché esistono possibilità concrete di ottenere un risultato utile, mentre rischia di trasformarsi in un costo ingiustificato quando il rapporto tra le risorse impiegate e le probabilità di successo diventa sempre meno favorevole.
Il riferimento giuridico è all’articolo 104 del Testo Unico della Finanza, la cosiddetta passivity rule, che disciplina i comportamenti degli amministratori delle società destinatarie di un’offerta pubblica e richiede l’autorizzazione assembleare per determinati atti che possano ostacolarne il conseguimento.
È una disposizione importante, perché serve a evitare che chi amministra una società possa utilizzare i propri poteri per contrastare un’offerta nell’interesse della permanenza personale alla guida dell’azienda, anziché nell’interesse degli azionisti e della società stessa.
Puri richiama inoltre gli articoli 2381 e 2392 del Codice civile, che disciplinano rispettivamente i doveri degli amministratori e la loro responsabilità nei confronti della società, osservando che anche le spese sostenute per consulenze finanziarie, pareri legali e iniziative difensive devono poter essere giustificate alla luce dell’interesse sociale.
Il ragionamento merita attenzione, ma credo sia necessario evitare un equivoco: il fatto che una strategia difensiva non venga approvata dagli azionisti non significa automaticamente che gli amministratori abbiano violato i propri doveri o che siano personalmente responsabili dei costi sostenuti.
Per arrivare a una responsabilità giuridica occorrerebbe infatti verificare quali decisioni siano state assunte, con quali informazioni, nel rispetto di quali procedure, con quali finalità e se siano effettivamente derivati danni alla società riconducibili a comportamenti contrari ai doveri degli amministratori.
Non sarebbe quindi corretto trasformare un rischio teorico, per quanto meritevole di approfondimento, in una colpa già accertata.
Resta però il problema politico e gestionale sollevato dall’editoriale, perché quando il consiglio di amministrazione è diviso e una parte molto consistente degli azionisti si è già espressa contro la strategia del management, continuare a impegnare risorse nella difesa del progetto richiede motivazioni sempre più solide e trasparenti.
Anche chi dissente deve assumersi le proprie responsabilità
Un altro passaggio dell’intervento di Puri riguarda il comportamento dei consiglieri che non condividono la linea dell’amministratore delegato.
L’autore sostiene che il semplice voto contrario non esaurisce necessariamente i doveri di un amministratore, soprattutto quando emergano elementi tali da richiedere ulteriori iniziative nell’interesse della società, e richiama la necessità di formalizzare il dissenso e di utilizzare gli strumenti previsti dall’ordinamento.
Anche in questo caso, naturalmente, le conseguenze giuridiche dipendono dalle circostanze concrete e non possono essere attribuite indistintamente a tutti i consiglieri che abbiano partecipato alle decisioni.
Ma il tema è particolarmente attuale, perché il consiglio del Monte appare ormai attraversato da una divisione profonda, con una maggioranza che continua a sostenere Lovaglio e una minoranza che contesta apertamente la strategia difensiva.
La domanda, quindi, non riguarda soltanto ciò che farà l’amministratore delegato nelle prossime due settimane, ma anche il ruolo che l’intero consiglio intende assumere in una fase nella quale la banca potrebbe essere destinata a cambiare profondamente assetto proprietario e industriale.
Personalmente ritengo che proprio in questi momenti sia necessario distinguere tra la legittima difesa di una strategia e la responsabilità di garantire continuità, stabilità e capacità decisionale a un istituto che non può permettersi una lunga paralisi del proprio governo societario.
Banco BPM, la soglia del 50% diventa rinunciabile

Luca Gualtieri (nella foto) su MF racconta che il Monte ha depositato la documentazione relativa alle condizioni di efficacia delle due offerte pubbliche di scambio che saranno sottoposte all’assemblea del 29 ottobre, introducendo una distinzione importante tra Banco BPM e Banca Generali.
Per entrambe le operazioni viene indicata inizialmente una soglia di adesione pari al 50% del capitale più un’azione, ma mentre nel caso di Banca Generali questa condizione rimane irrinunciabile, per Banco BPM Mps si riserva la possibilità di modificarla o rinunciarvi, procedendo quindi anche senza raggiungere la maggioranza del capitale.
È una scelta che merita attenzione, perché modifica significativamente il profilo dell’operazione.
Acquisire una partecipazione rilevante in Banco BPM senza ottenerne necessariamente il controllo potrebbe infatti consentire al Monte di mantenere aperta un’opzione strategica, ma non garantirebbe automaticamente la possibilità di realizzare l’integrazione industriale immaginata nel piano originario, soprattutto considerando la presenza di Crédit Agricole, che detiene circa il 29,3% dell’istituto milanese e ha già manifestato la propria contrarietà all’offerta senese.
La differenza è sostanziale, perché costruire un grande gruppo bancario attraverso l’integrazione di società controllate è un’operazione molto diversa dall’acquisire una partecipazione significativa in una banca nella quale un altro grande azionista mantiene un peso determinante.
Nel primo caso si possono programmare interventi organizzativi, sinergie e integrazioni operative all’interno di un unico perimetro di controllo; nel secondo, invece, la realizzazione di questi obiettivi dipende dagli equilibri azionari, dalle decisioni degli organi societari e dalla possibilità di raggiungere accordi industriali con gli altri protagonisti.
È quindi legittimo domandarsi se la rinunciabilità della soglia rappresenti davvero un rafforzamento della strategia oppure, più semplicemente, il tentativo di mantenerla formalmente praticabile anche quando sono venute meno alcune delle condizioni necessarie per realizzarla nella sua configurazione iniziale.
Per Banca Generali il problema appare ancora più evidente, perché la soglia del 50% più un’azione rimane inderogabile e il gruppo Generali, che controlla oltre metà del capitale della società, non ha assunto alcun impegno ad aderire all’offerta.
La documentazione depositata dal Monte contiene anche le valutazioni delle due società, con un valore di almeno 16,924 euro per azione per Banco BPM e di 74,394 euro per Banca Generali, ma questi numeri non risolvono la questione fondamentale, che continua a riguardare la possibilità concreta di completare le operazioni e di realizzare le sinergie industriali ipotizzate.
Un altro azionista si aggiunge al fronte contrario
Sempre MF riferisce che Fondaco Lux, veicolo della società di gestione partecipata da importanti fondazioni bancarie, ha annunciato l’intenzione di votare contro le proposte difensive del Monte.
La partecipazione, indicata intorno allo 0,41% del capitale, non è certamente determinante se considerata isolatamente, ma assume un significato politico perché si aggiunge a una serie di posizioni contrarie che stanno progressivamente restringendo gli spazi di manovra dell’amministratore delegato.
Michele Chicco (nella foto) sulla Stampa sottolinea come Lovaglio, nonostante il giudizio negativo di ISS e Glass Lewis, continui a prepararsi per il confronto assembleare, interpretando il parere favorevole dei proxy advisor sulla fusione con Mediobanca come un riconoscimento della validità complessiva del progetto industriale.
È una lettura che può avere una sua comprensibile motivazione politica, ma che non dovrebbe far dimenticare la distinzione operata dai due consulenti, perché approvare il completamento dell’integrazione di Mediobanca non significa necessariamente condividere le ulteriori acquisizioni su Banco BPM e Banca Generali.
Anzi, entrambi i proxy advisor hanno motivato la loro contrarietà proprio con il rischio di sovrapporre nuove operazioni straordinarie a un processo di integrazione ancora in corso, sottolineando anche le difficoltà derivanti dalla mancanza di accordi preventivi con gli azionisti principali delle società interessate e dalle divisioni esistenti nel consiglio di amministrazione del Monte.
A questo punto, la questione non è più soltanto quanti azionisti si siano dichiarati contrari, ma quale spazio effettivo rimanga per convincere una maggioranza qualificata ad approvare il piano.
Le delibere straordinarie richiedono infatti il voto favorevole di almeno due terzi del capitale rappresentato in assemblea, e un fronte contrario così consistente, anche considerando le necessarie distinzioni tra gli impegni formalmente assunti dai singoli soggetti e le posizioni attribuite ai rispettivi gruppi, rende la prospettiva di una vittoria di Lovaglio estremamente remota.
La fusione con Mediobanca resta l’unico risultato possibile?
La ricostruzione pubblicata dalla Stampa lascia intendere che Lovaglio continui a confidare almeno nell’approvazione della fusione tra Mps e Mediobanca, operazione che ha ricevuto il giudizio favorevole sia di ISS sia di Glass Lewis.
Si tratta effettivamente del punto sul quale esiste oggi una convergenza più ampia, perché il completamento dell’integrazione di Piazzetta Cuccia presenta una logica industriale autonoma rispetto alle offerte su Banco BPM e Banca Generali.
Tuttavia, anche qui sarebbe opportuno evitare di considerare il voto assembleare già acquisito, perché i proxy advisor formulano raccomandazioni e non decidono al posto degli azionisti, mentre alcune partecipazioni rilevanti hanno assunto posizioni differenti anche sulle singole delibere.
Se la fusione venisse approvata, Lovaglio potrebbe certamente rivendicare un risultato importante, ma sarebbe difficile presentarlo come una conferma complessiva della strategia difensiva, soprattutto qualora le altre operazioni venissero respinte.
Il punto, semmai, è che la fusione con Mediobanca potrebbe rappresentare una base industriale sulla quale costruire il futuro del Monte, anche in una configurazione proprietaria diversa da quella immaginata dall’attuale management.
Ed è proprio questo uno degli aspetti che Intesa dovrà chiarire, perché l’integrazione di Mediobanca, il ruolo delle sue attività di investment banking e private banking e il destino della partecipazione in Generali costituiscono questioni rilevanti per l’intero sistema finanziario italiano.
Devo ammettere che, dopo aver seguito per settimane questa vicenda, comincio a trovare sempre meno comprensibile l’ostinazione con cui Lovaglio continua a difendere un progetto che, almeno sulla base delle informazioni disponibili, non sembra avere più alcuna possibilità concreta di ottenere il consenso necessario.
Non lo dico per sminuire il lavoro svolto nel risanamento del Monte, che continuo a considerare importante, né perché ritenga automaticamente migliore il progetto di Intesa Sanpaolo, sul quale rimangono molte questioni industriali e occupazionali ancora da chiarire.
Lo dico perché credo che esista un momento nel quale un amministratore debba comprendere che la responsabilità verso la società può richiedere anche di cambiare strategia, soprattutto quando la prosecuzione della battaglia rischia di produrre ulteriori costi senza aumentare realmente le possibilità di successo.
L’editoriale di Paolo Puri mi sembra quindi un contributo utile, anche se non condividerei un’interpretazione che facesse discendere automaticamente dalla sconfitta assembleare una responsabilità personale degli amministratori, perché il diritto societario richiede valutazioni molto più approfondite e non può essere ridotto a un giudizio politico sull’opportunità di una scelta. Ma il problema di fondo rimane.
Se Lovaglio ha ormai perso la battaglia per impedire l’offerta di Intesa, il suo compito non dovrebbe essere quello di dimostrare fino all’ultimo di avere ragione, ma di contribuire a mettere il Monte nelle migliori condizioni possibili per affrontare il futuro. E questo significa anche pretendere chiarezza sulle conseguenze dell’eventuale integrazione, sul destino delle strutture centrali, sulle filiali che saranno trasferite a BPER, sul ruolo di Siena e soprattutto sulle garanzie occupazionali.
Mi auguro che le organizzazioni sindacali comprendano che questa è la fase nella quale occorre cominciare a porre domande precise, senza aspettare che l’operazione venga completata e che le decisioni industriali siano ormai state prese.
Perché il futuro del Monte non può essere affidato soltanto a chi vincerà il confronto tra Lovaglio e Messina, ma deve riguardare anche chi in quella banca lavora, chi utilizza i suoi servizi e i territori nei quali continua a rappresentare un presidio economico importante.
Resistere può essere una virtù quando serve a difendere un interesse collettivo. Ma quando la resistenza perde ogni prospettiva concreta, la vera responsabilità diventa quella di saper cambiare strada.
E forse, per il Monte dei Paschi, quel momento, probabilmente, è già arrivato. E lo dice chi, sulla propria pelle, ha subito – nel corso della vita lavorativa – molteplici fusioni.
Luca Gualtieri, MF, 16 ottobre 2026, «Mps prova a semplificare le Ops»;
Paolo Puri, Il Sole 24 Ore, 16 ottobre 2026, «Resistere non serve a niente (anzi, può essere pericoloso)»; Michele Chicco, La Stampa, 16 ottobre 2026, «Lovaglio alla conta con i soci. In cda va all’attacco di Intesa».
Scopri come utilizzo l’IA per testi, immagini, ricerche e approfondimenti e quale parte del lavoro rimane sempre mia.
Leggi come utilizzo l’IA nel blog →
