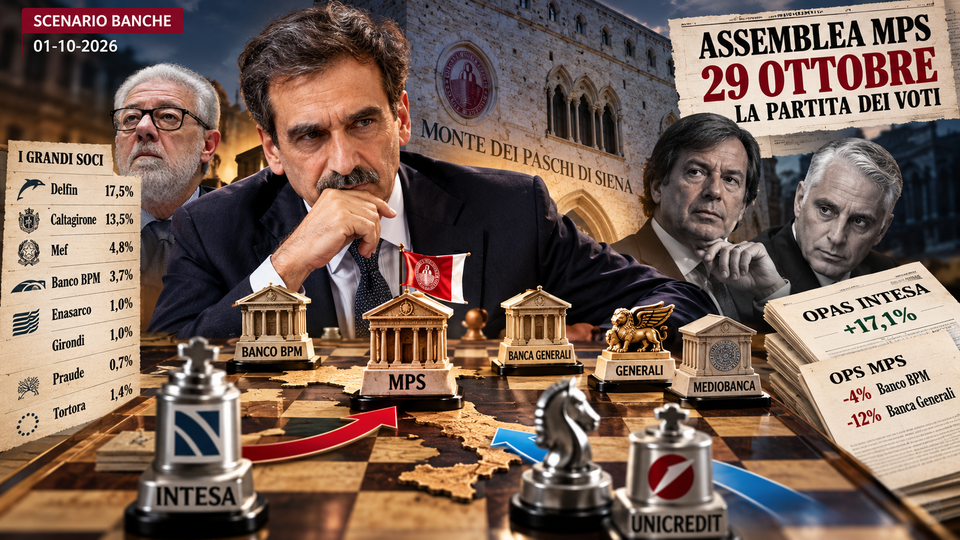
Più ci avviciniamo all’assemblea del 29 ottobre, più appare chiaro che la partita intorno a Monte dei Paschi non può essere ridotta a un semplice confronto tra il progetto costruito da Luigi Lovaglio e l’Opas lanciata da Intesa Sanpaolo. Sul tavolo ci sono ormai Banco Bpm, Banca Generali, Generali, Mediobanca, Crédit Agricole e, almeno come possibile protagonista di una fase successiva, persino UniCredit. Ma soprattutto ci sono gli azionisti di Mps, che tra meno di un mese dovranno decidere se consentire al management di mantenere aperte le due offerte lanciate in agosto.
Lovaglio continua a ripetere un concetto che nelle ultime settimane è diventato il centro della sua strategia comunicativa: il 29 ottobre non sarà un referendum tra Mps e Intesa (vedi post Mps, il Mef si sfila dal 29 ottobre. Lovaglio ai fondi: «Non è un referendum, tenete aperte le alternative» 24 settembre).
Votare a favore delle Ops, sostiene l’amministratore delegato, non significa scegliere definitivamente il progetto di Siena e respingere quello di Carlo Messina, ma conservare un’alternativa e quindi aumentare la pressione competitiva sul prezzo dell’Opas di Intesa. Il ragionamento è semplice: se sul tavolo rimane una sola proposta, diminuisce la capacità degli azionisti di ottenere condizioni migliori; se invece le alternative restano vive, la concorrenza tra i progetti può contribuire ad aumentare il valore riconosciuto a Mps. È questa la tesi che Lovaglio ha ribadito anche nell’intervista a Bloomberg.
Ed è probabilmente il passaggio politicamente e finanziariamente più intelligente della sua campagna verso l’assemblea, perché cerca di spostare la domanda posta agli azionisti. Non più soltanto: credete nel progetto Mps-Banco Bpm-Banca Generali? Ma anche: perché dovreste rinunciare oggi a un’alternativa che potrebbe costringere Intesa a riconoscervi un prezzo più alto domani?
Naturalmente questa è la tesi di Lovaglio. Saranno gli azionisti a stabilire se sia sufficiente per votare gli aumenti di capitale e le operazioni sottoposte all’assemblea.
Il problema, però, sono i numeri

Ed è qui che il quadro raccontato oggi da MF-Milano Finanza diventa particolarmente interessante. Secondo la ricostruzione di Andrea Deugeni e Luca Gualtieri (nella foto), il fronte che aveva consentito a Lovaglio di uscire vincitore dall’assemblea di aprile non appare oggi altrettanto compatto.
Delfin, primo azionista con il 17,5%, non avrebbe ancora preso una decisione e dovrebbe pronunciarsi soltanto a ridosso dell’assemblea dopo le valutazioni dell’advisor Lazard.
Sul gruppo Caltagirone, accreditato dalla stampa di circa il 13,5%, MF riferisce invece un orientamento contrario alle Ops e sostiene che un incontro con Lovaglio non si sarebbe tenuto proprio perché la posizione sarebbe già maturata. Si tratta, naturalmente, di ricostruzioni giornalistiche e non di una dichiarazione ufficiale di voto dell’azionista.
Anche tra alcuni degli investitori che avevano sostenuto Lovaglio ad aprile la situazione viene descritta come meno lineare: MF indica Enasarco orientata a valutare favorevolmente l’offerta Intesa soprattutto nell’eventualità di un rilancio, Giorgio Girondi ancora alla finestra e Praude verso l’astensione, mentre Pierluigi Tortora avrebbe aumentato la propria partecipazione fino all’1,4%.
A tutto questo bisogna aggiungere due assenze pesanti. Il Mef, titolare di circa il 4,8%, ha già annunciato che non parteciperà all’assemblea, mentre Banco Bpm, che possiede circa il 3,7% di Mps ed è contemporaneamente il bersaglio di una delle due offerte, potrebbe scegliere di non partecipare al voto. Non esiste un obbligo giuridico automatico di astensione, ma la particolare posizione di Piazza Meda rende evidentemente delicata la questione.
La conseguenza è che il denominatore dell’assemblea diventa importante quasi quanto il numeratore. Per approvare le operazioni serve la maggioranza qualificata prevista per l’assemblea straordinaria e, con partecipazioni inferiori rispetto ad aprile, ogni grande pacchetto e ogni orientamento dei fondi istituzionali acquistano ancora più peso.
Poi c’è un secondo problema: il mercato
Lovaglio può sostenere che le offerte creino valore industriale nel medio-lungo periodo, ma oggi deve confrontarsi anche con qualcosa di molto più immediato: i prezzi di Borsa.
Secondo i dati riportati dagli articoli del 1° ottobre, l’offerta Mps su Banco Bpm vale circa il 4% in meno rispetto alla quotazione del titolo sul mercato, mentre quella su Banca Generali presenta uno sconto nell’ordine del 12%. I valori naturalmente cambiano con l’andamento quotidiano dei titoli, ma il problema resta evidente: una volta superato eventualmente il voto del 29 ottobre, Mps dovrà convincere anche gli azionisti delle due società target a consegnare i propri titoli.
E qui la partita si complica ulteriormente perché non basta conquistare gli azionisti di Mps. Bisogna successivamente convincere quelli di Banco Bpm e Banca Generali, a cominciare dai loro soci più importanti.
Sul Banco c’è soprattutto Crédit Agricole, ormai vicino al 30%, verso il quale Lovaglio continua a mostrare fiducia. Ma proprio pochi giorni fa Reuters ha riferito di discussioni esplorative tra Crédit Agricole e UniCredit su una possibile operazione riguardante Banco Bpm; le due banche non hanno commentato quella ricostruzione.
Ed ecco comparire sulla scacchiera Andrea Orcel.
L’“opzione UniCredit”
Interrogato sulle indiscrezioni secondo cui UniCredit potrebbe essere interessata ad alcune attività eventualmente da cedere per soddisfare le richieste dell’Antitrust, Lovaglio non ha chiuso la porta: ha detto di averne sentito parlare e ha definito quella di UniCredit “un’opzione”, aggiungendo però che, a suo giudizio, Piazza Gae Aulenti per ora guarda e aspetta.
È una frase che non significa che esista un accordo, né tantomeno che UniCredit sia pronta a entrare nell’operazione. Significa però che ormai il risiko attorno a Mps e Banco Bpm ha un numero di variabili impressionante, perché ogni movimento può modificare l’equilibrio degli altri.
E proprio per questo eviterei di considerare UniCredit una sponda già disponibile per Lovaglio. Oggi è una possibilità evocata, non un’intesa.
Generali diventa una partita autonoma
L’altra novità importante arriva dalla relazione predisposta da Mps per l’assemblea. L’acquisizione diretta del 13,3% di Generali oggi detenuto da Mediobanca viene considerata separata dall’esito delle due Ops.
Questo significa che, secondo il progetto sottoposto ai soci, anche nell’ipotesi in cui le offerte su Banco Bpm e Banca Generali non andassero avanti, Mps potrebbe comunque acquisire direttamente la partecipazione nel Leone, subordinatamente ai passaggi societari e autorizzativi previsti.
Il piano prevede successivamente una distribuzione straordinaria agli azionisti Mps pari a 1,208 euro lordi per azione, composta da 0,302 euro in contanti e 0,906 euro in azioni Generali. Dopo la distribuzione, nelle intenzioni di Siena rimarrebbe una partecipazione di circa l’8,8% del Leone.
E questo cambia parecchio la lettura della partita.
Generali non sarebbe più soltanto un tassello dell’offerta su Banca Generali, ma diventerebbe un pezzo autonomo della strategia di Mps, anche perché Siena punta in prospettiva al cosiddetto Danish Compromise, che potrebbe consentire un trattamento prudenziale più favorevole della partecipazione assicurativa, naturalmente subordinato alle autorizzazioni della vigilanza.
Nel frattempo Lovaglio continua a proporre al Leone una collaborazione molto più ampia: bancassurance, distribuzione dei prodotti Generali attraverso la rete Mps, prodotti bancari alla clientela della compagnia e possibili sviluppi nel wealth e nell’asset management. È la stessa architettura industriale che aveva illustrato nei giorni scorsi, quando aveva sostenuto che Banco Bpm renderebbe il gruppo più grande mentre Banca Generali ne cambierebbe maggiormente la fisionomia.
E arriviamo allo “spezzatino”
C’è infine un’affermazione di Lovaglio che merita attenzione. Il ceo ha definito “un grosso problema” per il Paese l’eventualità di uno spezzatino di Mps nel caso in cui l’Antitrust imponesse ulteriori rimedi all’operazione Intesa, oltre alla prevista cessione di una parte della rete nell’ambito dell’accordo con Unipol-Bper.
È una posizione comprensibile dal punto di vista del management di Mps, ma sulla quale continuo a pensare che occorra usare lo stesso metro per tutti.
Il Giornale, Marcello Astorri;
MF-Milano Finanza, Andrea Deugeni e Luca Gualtieri;
Repubblica, Giovanni Pons;
Il Sole 24 Ore, Luca Davi;
La Stampa, Michele Chicco.
Reuters e First on line
