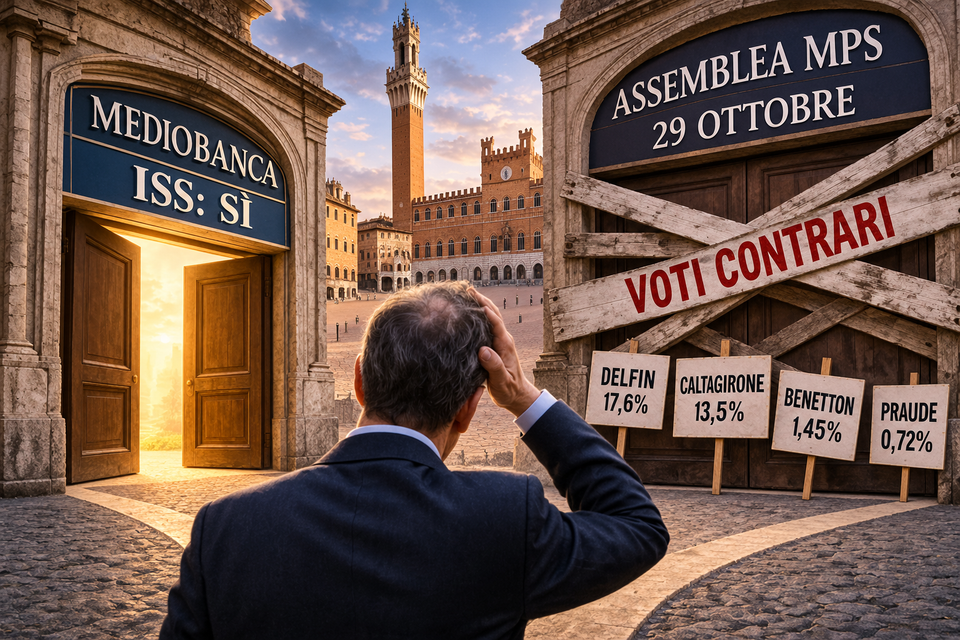
La vicenda del Monte dei Paschi continua a riservare elementi di interesse proprio quando sembra avviarsi verso una conclusione ormai largamente prevedibile, perché mentre i principali azionisti della banca senese hanno progressivamente preso posizione contro le operazioni difensive presentate da Luigi Lovaglio, il primo giudizio ufficiale di ISS, uno dei più influenti proxy advisor internazionali, ha riconosciuto la validità industriale della fusione tra Mps e Mediobanca, introducendo una distinzione importante tra il valore di una singola operazione e la possibilità concreta di realizzare l’intero progetto.

È una distinzione che emerge con particolare chiarezza nell’articolo di Marigia Mangano (nella foto) pubblicato oggi sul Sole 24 Ore, che permette di comprendere perché una raccomandazione favorevole alla fusione non rappresenti necessariamente una battuta d’arresto per l’offerta pubblica di acquisto e scambio lanciata da Intesa Sanpaolo, né tantomeno una dimostrazione che Lovaglio abbia ritrovato i consensi necessari per superare l’assemblea straordinaria del prossimo 29 ottobre.
Il punto centrale, infatti, è che ISS ha espresso il proprio orientamento sull’assemblea degli azionisti di Mediobanca, convocata nella stessa giornata di quella del Monte, mentre restano ancora attese le indicazioni dello stesso advisor e di Glass Lewis sulle proposte sottoposte agli azionisti Mps, tra le quali figurano le due offerte pubbliche di scambio su Banco BPM e Banca Generali e la distribuzione straordinaria prevista dal piano difensivo.
ISS riconosce i vantaggi della fusione, ma non approva l’intera strategia di Lovaglio
Secondo quanto riferiscono Marigia Mangano sul Sole 24 Ore, Marcello Astorri sul Giornale e Roberta Amoruso sul Messaggero, ISS ha raccomandato agli azionisti di Mediobanca di votare a favore della fusione per incorporazione nel Monte dei Paschi, ritenendo che l’operazione sia sostenuta da una valida logica strategica e che, nel complesso, meriti di essere appoggiata, nonostante una valorizzazione delle azioni Mediobanca giudicata non particolarmente allettante.
La motivazione è interessante perché non si limita a riconoscere genericamente la possibilità di realizzare economie di scala, ma individua due vantaggi precisi: la fusione consentirebbe di avvicinarsi alla piena realizzazione delle sinergie previste dal progetto di integrazione e permetterebbe di superare il potenziale conflitto tra Mps, che oggi controlla circa l’87% di Mediobanca, e gli azionisti di minoranza di Piazzetta Cuccia, destinati a entrare in una società più grande, con un azionariato maggiormente diffuso e titoli più liquidi.
Si tratta quindi di una valutazione che guarda soprattutto alla posizione degli azionisti di Mediobanca, e proprio per questo non deve essere confusa con il giudizio che i proxy advisor dovranno ancora esprimere sulle delibere del Monte, dove il confronto non riguarda soltanto la convenienza della fusione, ma la possibilità di mantenere aperta l’offerta concorrente di Intesa Sanpaolo.
C’è poi un particolare decisivo, sottolineato dal Sole 24 Ore, che aiuta a spiegare perché il parere favorevole di ISS non sia necessariamente incompatibile con il progetto di Carlo Messina: Intesa ha espresso la preferenza che la fusione tra Mps e Mediobanca venga realizzata dopo il completamento della propria Opas, soprattutto per evitare duplicazioni di costi e difficoltà nell’integrazione informatica e operativa, ma non ha inserito la bocciatura di questa specifica delibera tra le condizioni di efficacia dell’offerta.
ISS osserva quindi che la fusione, considerata di per sé, non sembrerebbe compromettere l’operazione di Intesa, e questo significa che il vero punto di rottura tra i due progetti rimane rappresentato dalle acquisizioni di Banco BPM e Banca Generali e dalla distribuzione straordinaria agli azionisti, sulle quali la banca guidata da Messina ha posto condizioni precise.
La conclusione, almeno per il momento, è che una parte del progetto industriale di Lovaglio può essere giudicata positivamente anche da chi non ritiene più praticabile la sua strategia complessiva, e questo potrebbe diventare un elemento importante quando si dovrà decidere quale assetto dare a Mediobanca dopo la conclusione della battaglia sul Monte.
Delfin mette nero su bianco la propria scelta e il 29 ottobre diventa un problema di numeri
Nel frattempo, come ha raccontato Giovanni Pons su la Repubblica del 10 ottobre, sono stati resi pubblici i contenuti della lettera con cui Delfin ha assunto l’impegno di conferire all’Opas di Intesa l’intera partecipazione detenuta in Mps, pari a circa il 17,6% del capitale, accompagnando questa decisione con l’obbligo di mantenere comportamenti di voto coerenti con le condizioni dell’offerta e con l’impegno a non acquistare ulteriori azioni del Monte.
La lettera prevede naturalmente alcune condizioni, tra cui la permanenza dell’efficacia dell’offerta e la possibilità di aderire a un’eventuale proposta concorrente, ma stabilisce anche che, qualora quest’ultima non dovesse perfezionarsi, le azioni tornerebbero automaticamente in adesione all’operazione di Intesa.
È una precisazione importante perché dimostra che la decisione della holding della famiglia Del Vecchio non rappresenta una semplice manifestazione di interesse, ma un impegno articolato che rende assai meno probabile un cambiamento improvviso degli equilibri azionari.
Alla partecipazione di Delfin si aggiungono quella di Edizione della famiglia Benetton, pari a circa l’1,45%, e quella di Praude Asset Management, intorno allo 0,72%, mentre F.G.C., holding del gruppo Caltagirone, ha deliberato all’unanimità il voto contrario a tutti e cinque i punti della parte straordinaria dell’assemblea Mps.
Se le posizioni annunciate venissero confermate da tutte le società interessate, il fronte contrario alle proposte di Lovaglio raggiungerebbe circa il 33,2% dell’intero capitale Mps, una percentuale che renderebbe estremamente difficile ottenere la maggioranza qualificata dei due terzi dei voti rappresentati in assemblea.
Marigia Mangano aggiunge un ulteriore elemento che rafforza questa valutazione, riferendo che il Ministero dell’Economia, titolare di circa il 4,8% del Monte, non dovrebbe partecipare al voto, mentre Banco BPM, che possiede il 3,7% ed è contemporaneamente destinatario di una delle offerte di Siena, dovrebbe astenersi.
Non si tratta di ulteriori voti contrari da sommare meccanicamente a quelli già annunciati, perché la loro incidenza dipenderà dalla partecipazione effettiva e dal trattamento delle astensioni ai fini del quorum, ma è evidente che queste posizioni contribuiscono a rendere ancora più complicata la ricerca di una maggioranza favorevole.
Con un’affluenza ipotetica del 70% del capitale, per raggiungere i due terzi sarebbero necessari voti favorevoli pari a circa il 46,7% del capitale complessivo, mentre un fronte contrario del 33,2%, se integralmente presente e compatto, lascerebbe al massimo il 36,8% dei voti favorevoli.
Non è quindi soltanto una questione di orientamenti politici o di valutazioni industriali, ma un problema matematico che il management del Monte dovrà affrontare nelle prossime giornate, soprattutto se anche le indicazioni di ISS e Glass Lewis sull’assemblea senese dovessero risultare sfavorevoli alle proposte difensive.
Crédit Agricole chiude la strada su Banco BPM, mentre Siena valuta le ultime alternative
Alle difficoltà assembleari si aggiunge il rifiuto espresso da Olivier Gavalda, amministratore delegato di Crédit Agricole, di conferire all’offerta del Monte le azioni Banco BPM detenute dal gruppo francese, pari a circa il 29,3% del capitale della banca milanese.
È un ostacolo diverso da quello rappresentato dai voti nell’assemblea Mps, ma altrettanto rilevante, perché anche nell’ipotesi in cui Lovaglio riuscisse a ottenere le autorizzazioni necessarie, dovrebbe poi confrontarsi con la contrarietà del maggiore azionista della società che intende acquisire.
Il gruppo francese continua inoltre a guardare con interesse a una possibile integrazione tra Banco BPM e Crédit Agricole Italia, prospettiva che non si è ancora tradotta in un’offerta formalizzata, ma che potrebbe tornare al centro del confronto industriale dopo la conclusione della partita sul Monte.
Proprio per questo il consiglio di amministrazione di Banco BPM, previsto per martedì 13 ottobre, assume un significato particolare, mentre quello di Mps, convocato per giovedì 15 ottobre, sarà chiamato a valutare una situazione profondamente diversa da quella nella quale erano state annunciate le due offerte pubbliche di scambio.
Secondo le ricostruzioni giornalistiche, Lovaglio starebbe ancora esaminando con i propri consulenti le possibilità di modificare la strategia, rafforzare la proposta economica agli azionisti oppure rinviare l’assemblea, ma nessuna di queste ipotesi risulta al momento trasformata in una decisione ufficiale.
Anche l’eventualità di un’offerta concorrente sul Monte, magari da parte di un altro grande operatore bancario, continua a essere evocata dal mercato senza che sia emerso un soggetto disposto a presentare una proposta concreta.
Il tempo, quindi, non sembra lavorare a favore di Lovaglio, perché ogni giorno che passa consolida le posizioni già espresse dai grandi azionisti e rende più difficile immaginare una soluzione alternativa capace di cambiare radicalmente il quadro prima del 29 ottobre.
UniCredit guarda a Generali? Le ipotesi sul dopo Mps
La possibile conclusione della battaglia sul Monte apre inevitabilmente un’altra questione, che riguarda il futuro di Mediobanca e soprattutto gli equilibri azionari di Generali, della quale Piazzetta Cuccia detiene una partecipazione di poco superiore al 13%.

Roberta Amoruso (nella foto) sul Messaggero riferisce che il recente consiglio straordinario di UniCredit non avrebbe prodotto indicazioni ufficiali su nuove iniziative nel risiko italiano, mentre la banca guidata da Andrea Orcel continua a essere impegnata sul fronte Commerzbank, pur rimanendo al centro di indiscrezioni riguardanti possibili operazioni su altre realtà finanziarie, vedi post UniCredit, Orcel convoca il Cda e il risiko si infiamma: Commerzbank, Banca Generali, BdM e l’uscita dalla Russia 19 ottobre.

Pierluigi Piccini (nella foto), in un suo intervento dedicato al futuro del Monte, propone una lettura interessante di questo scenario, sostenendo che la vera partita di UniCredit potrebbe non essere a Siena, ma a Trieste, dove un eventuale successo di Intesa su Mps modificherebbe gli equilibri tra i grandi azionisti di Generali. Si tratta di un’interpretazione che merita attenzione, soprattutto perché mette in relazione le mosse delle principali banche italiane con la crescente importanza strategica delle attività assicurative e del risparmio gestito, ma che non deve essere trasformata in una previsione certa, vedi post Generali teme davvero Unipol? Il risiko bancario potrebbe cambiare gli equilibri delle assicurazioni italiane 11 ottobre.
Allo stesso modo rimane priva di conferme ufficiali l’ipotesi di un’offerta di Generali sulle azioni della controllata Banca Generali ancora detenute dal mercato, una possibilità che, se si concretizzasse, potrebbe incidere anche sul progetto di Lovaglio, ma che oggi appartiene soltanto alle indiscrezioni.
Quello che appare sempre più evidente è che la partita Mps non rappresenta un episodio isolato, ma potrebbe diventare il punto di partenza di un nuovo riassetto del sistema finanziario italiano, nel quale Mediobanca, Generali e Banco BPM continueranno a essere protagonisti anche dopo il 29 ottobre.
Siena non può aspettare che siano gli altri a decidere il suo futuro
C’è infine una questione che considero più importante delle possibili mosse dei grandi azionisti e che emerge con forza negli interventi di Pierluigi Piccini, perché mentre la discussione pubblica si concentra sui concambi, sulle maggioranze assembleari e sulle prospettive di vittoria di Intesa, rimane ancora largamente indefinito ciò che accadrà alla città di Siena e alle persone che lavorano nel Monte dei Paschi.
Piccini sostiene che proprio questa fase, nella quale l’esito della battaglia appare fortemente indirizzato ma non ancora formalmente deciso, dovrebbe essere utilizzata per aprire una trattativa sulle condizioni dell’eventuale integrazione, perché attendere una sconfitta assembleare significherebbe probabilmente perdere una parte del potere negoziale ancora disponibile.
È una riflessione che condivido, anche perché il futuro del Monte non può essere misurato soltanto attraverso la permanenza del marchio o della sede storica, ma deve essere valutato considerando quali funzioni decisionali resteranno effettivamente a Siena, quali strutture operative saranno mantenute, quali attività verranno eventualmente trasferite e quale sarà il destino dei dipendenti.
Un marchio può sopravvivere anche quando una banca ha perso gran parte della propria autonomia operativa, e una sede storica può continuare a esistere senza rappresentare più un vero centro decisionale.
Per questo ritengo che Comune, Fondazione e istituzioni del territorio dovrebbero chiedere fin da ora impegni precisi e verificabili, non soltanto sulla conservazione dell’identità del Monte, ma soprattutto sull’occupazione, sulle strutture centrali, sulla presenza nelle province toscane e sul sostegno alle famiglie e alle imprese.
La stessa attenzione dovrebbe arrivare dalle organizzazioni sindacali, perché un’operazione di queste dimensioni non può essere valutata esclusivamente in termini di sinergie economiche e di remunerazione degli azionisti, senza conoscere le conseguenze organizzative e occupazionali che ne deriveranno.
Continuare a scrivere post speranzosi di una vittoria di Lovaglio serve a poco. E’ arrivato il momento, per il sindacato di Siena, di scendere in campo e di imbastire la trattativa con chi potrebbe essere “il padrone” del MPS negli anni futuri.
Se davvero il percorso verso Intesa è quello che oggi appare più probabile, allora è proprio adesso che occorre chiedere un progetto industriale dettagliato, evitando che le decisioni più importanti vengano comunicate soltanto quando l’operazione sarà ormai conclusa.
Marigia Mangano, Il Sole 24 Ore, 11 ottobre 2026, «Mediobanca, da ISS l’invito ai soci a votare per la fusione con Mps»;
Marcello Astorri, Il Giornale, 11 ottobre 2026, «Il proxy ISS: ok a fusione tra Mps e Mediobanca»;
Roberta Amoruso, Il Messaggero, 11 ottobre 2026, «Cda Bpm dopo il no di Parigi a Siena. Intesa-Mps, arriva il parere dei proxy»;
Giovanni Pons, la Repubblica, 10 ottobre 2026, «La lettera pro-Intesa di Delfin. Impegno a dare le azioni Mps»;
Pierluigi Piccini, «Mps, il voto del 29 ottobre è già deciso: UniCredit non verrà a Siena, la sua partita si gioca a Trieste» e intervento sul futuro di Siena e sulla necessità di una trattativa prima dell’assemblea.
Scopri come utilizzo l’IA per testi, immagini, ricerche e approfondimenti e quale parte del lavoro rimane sempre mia.
Leggi come utilizzo l’IA nel blog →
