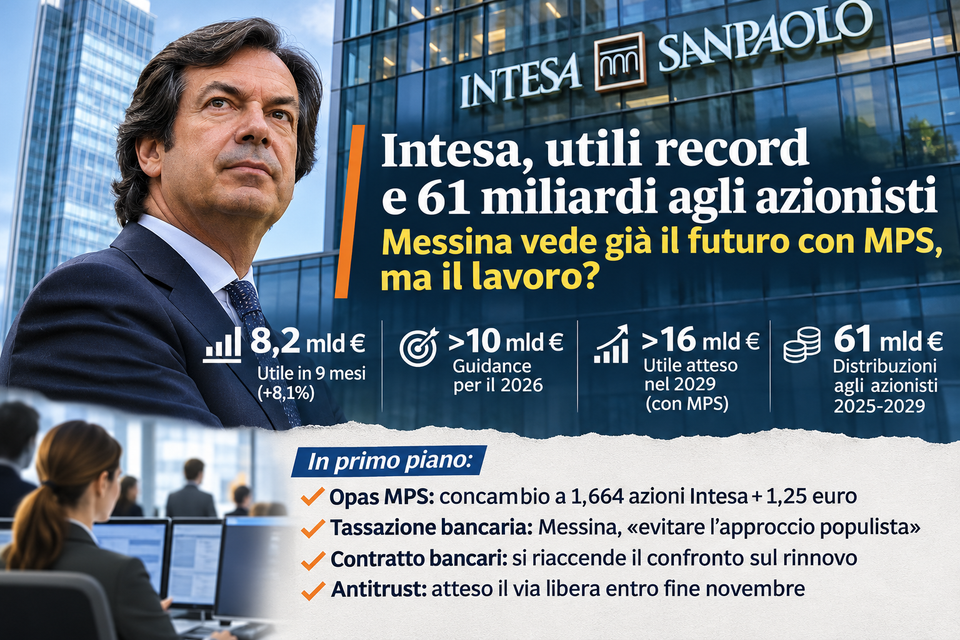
Nei primi nove mesi del 2026 profitti per 8,2 miliardi, in crescita dell’8,1%. Il nuovo gruppo punta a superare i 16 miliardi di utile nel 2029. Cambia il concambio dell’Opas sul Monte, mentre si riaccende lo scontro con il Governo sulla tassazione bancaria.
Otto miliardi e duecento milioni di utili in nove mesi
Carlo Messina si presenta alla fase decisiva dell’offerta su Monte dei Paschi di Siena con risultati che confermano la straordinaria capacità reddituale di Intesa Sanpaolo, capace di chiudere i primi nove mesi del 2026 con un utile netto di 8,2 miliardi di euro, in crescita dell’8,1% rispetto allo stesso periodo dell’anno precedente, e di registrare nel solo terzo trimestre un risultato di 2,65 miliardi, superiore alle aspettative degli analisti.
È il miglior risultato netto mai raggiunto dal gruppo nei primi nove mesi di un esercizio, un traguardo che consente alla banca di rivedere al rialzo le previsioni per l’intero 2026, indicando un utile «ben superiore ai 10 miliardi di euro».
Non si tratta soltanto di una crescita dei profitti favorita dall’andamento dei mercati finanziari, perché i dati evidenziano un miglioramento delle principali componenti dell’attività bancaria e assicurativa, accompagnato da un ulteriore contenimento dei costi.
I proventi operativi netti raggiungono 21,46 miliardi, con interessi netti in crescita del 2,3%, commissioni in aumento del 5,2% e risultato assicurativo migliorato del 5,8%, mentre i costi operativi diminuiscono dell’1,3%, attestandosi a 7,88 miliardi.
Il rapporto tra costi e ricavi, uno degli indicatori più utilizzati per misurare l’efficienza bancaria, scende così dal 39,1% al 36,7%, confermando una capacità di contenimento delle spese che contribuisce in maniera significativa alla crescita della redditività.
Anche la qualità del credito rimane su livelli complessivamente contenuti, con un costo del rischio pari a 19 punti base e un coefficiente patrimoniale CET1 del 13,1%.
Particolarmente significativo è inoltre il dato relativo ai finanziamenti: nei primi nove mesi Intesa dichiara di aver erogato 66,4 miliardi di euro di nuovo credito a famiglie e imprese, mentre le attività finanziarie della clientela hanno superato i 1.500 miliardi.
Sono numeri che descrivono una banca già oggi molto grande e redditizia, destinata ad assumere dimensioni ancora maggiori qualora l’acquisizione del Monte venga completata.
Con MPS oltre 16 miliardi di utili nel 2029
La prospettiva industriale illustrata da Messina è particolarmente ambiziosa.
Secondo le stime del gruppo, l’integrazione con MPS consentirebbe di raggiungere con tre anni di anticipo gli obiettivi previsti dal piano d’impresa 2026-2029 e di conseguire nel 2029 un utile netto superiore a 16 miliardi di euro.
Non meno impressionante è il dato relativo alla remunerazione degli azionisti: nel periodo 2025-2029 Intesa prevede distribuzioni complessive, tra dividendi e riacquisti di azioni proprie, per circa 61 miliardi di euro, vale a dire 11 miliardi in più rispetto a quanto indicato nel precedente piano.
Per il solo 2026 le distribuzioni previste ammontano a 9,4 miliardi.
Il consiglio di amministrazione ha intanto deliberato un acconto sul dividendo di 3,8 miliardi, pari a 22 centesimi per azione, con stacco previsto il 23 novembre e pagamento il 25 novembre.
Si tratta di risultati e obiettivi che confermano quanto sia diventata importante la remunerazione del capitale nella strategia delle grandi banche italiane.
Naturalmente, i 61 miliardi rappresentano una previsione riferita all’intero quinquennio, non una distribuzione già realizzata, e il raggiungimento degli obiettivi dipenderà anche dal completamento dell’operazione MPS e dall’evoluzione del quadro economico.
Cambia il concambio dell’Opas, ma non è un rilancio
Tra le novità annunciate ieri figura anche la modifica del corrispettivo azionario dell’offerta su Monte dei Paschi.
Per effetto dell’acconto sul dividendo deliberato da Intesa, il rapporto di cambio viene aggiornato da 1,6 a 1,664 azioni Intesa Sanpaolo per ogni azione MPS, alle quali si aggiunge la componente in contanti di 1,25 euro.
È importante chiarire che non siamo di fronte a un nuovo rilancio dell’offerta, ma a un aggiustamento tecnico destinato a neutralizzare l’effetto dello stacco del dividendo sul valore delle azioni Intesa offerte agli azionisti del Monte.
Messina ha confermato che l’Opas dovrebbe partire nella settimana del 23 novembre e concludersi tra la fine del 2026 e l’inizio del 2027, una volta completati i passaggi autorizzativi ancora necessari.
Il banchiere è tornato anche sull’esito dell’assemblea del 29 ottobre, definendo particolarmente significativo il voto con il quale gli azionisti del Monte hanno respinto le proposte difensive del management guidato da Luigi Lovaglio.
Rimane comunque una distinzione fondamentale: la bocciatura delle operazioni alternative non equivale ancora all’adesione all’offerta di Intesa, che dovrà essere verificata durante il periodo previsto per la consegna delle azioni.
Mediobanca, Messina promette investimenti nel marchio e nelle persone
Una volta conclusa l’acquisizione del Monte, Intesa intende procedere con l’offerta obbligatoria su Mediobanca, della quale MPS controlla già oltre l’86% del capitale.
Messina ha ribadito che Mediobanca rappresenta un’attività di grande valore e che il gruppo intende continuare a investire sia nel marchio sia nelle persone, puntando successivamente alla piena integrazione.
Anche S&P Global ha posto sotto osservazione con implicazioni positive il rating di Mediobanca, attualmente pari a BBB, considerando la prospettiva di un inserimento nel gruppo Intesa potenzialmente favorevole al merito creditizio dell’istituto.
L’agenzia ritiene che le competenze di Mediobanca nell’investment banking e nella gestione patrimoniale possano rafforzare l’offerta complessiva del gruppo.
Sono valutazioni finanziarie importanti, ma resta ancora da comprendere come sarà realizzata concretamente l’integrazione, quali funzioni verranno mantenute, quali strutture saranno accorpate e quali conseguenze si determineranno sull’organizzazione del lavoro.
Il mantenimento del marchio, naturalmente, non risolve da solo queste questioni.
Le filiali in esubero: se 635 non bastassero, chi comprerà le altre?
C’è un altro passaggio delle dichiarazioni di Carlo Messina che merita particolare attenzione e che potrebbe avere conseguenze importanti sul futuro dell’operazione Intesa-MPS: quello relativo alle eventuali ulteriori cessioni di sportelli che potrebbero essere richieste dall’Antitrust.
Come sappiamo, il progetto presentato da Intesa prevede già il trasferimento di 635 filiali del Monte dei Paschi al gruppo Unipol, nell’ambito dell’accordo che coinvolge anche BPER Banca. Si tratta di una componente fondamentale dell’operazione, destinata a ridisegnare la presenza territoriale di alcuni tra i maggiori gruppi bancari italiani. Ma il numero di sportelli da cedere potrebbe non essere definitivo.
L’Autorità garante della concorrenza sta infatti valutando gli effetti dell’acquisizione sul mercato bancario e potrebbe ritenere necessario imporre ulteriori dismissioni, soprattutto nelle aree nelle quali la presenza congiunta di Intesa e MPS determinerebbe concentrazioni particolarmente elevate.
Su questo punto Messina ha espresso una posizione molto chiara: considera improbabile che l’Antitrust chieda ulteriori cessioni, ma ha precisato che, qualora ciò avvenisse, gli eventuali sportelli aggiuntivi non verrebbero ceduti a Unipol. Intesa dovrebbe quindi individuare altri acquirenti.
È un’affermazione tutt’altro che marginale, perché introduce un’ulteriore variabile in un piano industriale già particolarmente complesso.
Se l’Antitrust imponesse nuove dismissioni, bisognerebbe infatti capire quanti sportelli sarebbero interessati, in quali territori si troverebbero, quali banche potrebbero acquistarli e soprattutto quali garanzie verrebbero riconosciute ai dipendenti coinvolti.
E non si tratta soltanto di tutelare i livelli occupazionali, perché il trasferimento di una filiale da un gruppo bancario a un altro comporta questioni relative all’applicazione dei contratti aziendali, alla previdenza complementare, al welfare, ai sistemi incentivanti, alle prospettive professionali e alle condizioni organizzative.
Senza dimenticare i problemi legati all’integrazione informatica, alla continuità dei rapporti con la clientela e al mantenimento dei servizi nei territori interessati.
Un conto, infatti, è prevedere il trasferimento di 635 sportelli nell’ambito di un’operazione già negoziata con un partner individuato; un altro è dover trovare ulteriori acquirenti, magari con modelli organizzativi, condizioni contrattuali e strategie commerciali differenti.
Ecco perché il numero definitivo delle filiali da cedere e l’identità degli eventuali nuovi acquirenti non possono essere considerati questioni esclusivamente finanziarie o regolamentari.
Riguardano direttamente il futuro di migliaia di lavoratori e il rapporto tra le banche e i territori.
Messina si dice fiducioso che non saranno necessarie altre cessioni. Vedremo se l’Antitrust condividerà questa valutazione.
Messina contro il Governo: «Non ha rispettato l’accordo»
La presentazione dei conti ha offerto a Messina anche l’occasione per tornare sul tema della tassazione bancaria, sul quale nelle ultime settimane si è aperto un confronto particolarmente acceso con il Governo.
Il ceo ha ricordato che il settore aveva concordato un contributo triennale alle finanze pubbliche, lamentando che l’esecutivo abbia successivamente modificato il quadro degli impegni.
Secondo i dati illustrati dalla banca, nei primi nove mesi del 2026 sono state generate imposte per circa 5,2 miliardi di euro, mentre l’impatto negativo delle misure fiscali previste dalla Legge di Bilancio 2026 viene indicato in circa 900 milioni, considerando gli effetti economici e patrimoniali.
Messina ha invitato a evitare quello che definisce un approccio populista alla tassazione degli istituti di credito, sostenendo che la ricerca di consenso politico non dovrebbe prevalere sulla valutazione del contributo già fornito dal settore.
Il banchiere ha comunque espresso un giudizio favorevole sulla gestione complessiva dei conti pubblici da parte del Governo Meloni e del ministro Giorgetti, distinguendo quindi la critica alla politica fiscale sulle banche dalla valutazione generale dell’azione dell’esecutivo.
Rimane però un elemento di particolare interesse: Intesa prevede di compensare gli eventuali maggiori oneri fiscali anche attraverso interventi sulla base dei costi.
Ed è proprio su questo punto che sarebbe opportuno conoscere meglio le conseguenze operative delle misure annunciate.
I numeri di Intesa Sanpaolo sono impressionanti e sarebbe sbagliato non riconoscerlo. Otto miliardi e duecento milioni di utili in nove mesi, una previsione di risultato superiore ai 10 miliardi per l’intero 2026 e un obiettivo di oltre 16 miliardi nel 2029 con l’acquisizione del Monte rappresentano risultati che testimoniano la forza economica e finanziaria del gruppo guidato da Carlo Messina.
Ma proprio perché i risultati sono così importanti, credo sia legittimo porre qualche domanda su come verrà distribuita questa ricchezza.
La previsione di 61 miliardi di euro agli azionisti nel quinquennio 2025-2029 è certamente una buona notizia per chi ha investito nel capitale della banca, ma non possiamo dimenticare che una parte fondamentale di questi risultati nasce dal lavoro quotidiano di migliaia di dipendenti, dalla relazione con la clientela e dalla capacità delle strutture operative di sostenere l’attività commerciale e finanziaria.
Le banche devono naturalmente contribuire alle finanze pubbliche secondo criteri equilibrati e prevedibili, ma un settore che continua a produrre utili record e a distribuire miliardi agli azionisti non può considerare il rinnovo del contratto un problema da affrontare soltanto in funzione del carico fiscale.
La ricchezza prodotta deve essere valutata anche in relazione al contributo di chi lavora e alle trasformazioni che stanno investendo il settore, dall’intelligenza artificiale alla riorganizzazione delle reti e delle strutture centrali.
Quanto all’operazione MPS, Messina continua a manifestare una fiducia assoluta, arrivando a parlare di rischi di integrazione sostanzialmente inesistenti. È una valutazione che comprendo dal punto di vista di chi propone l’acquisizione, ma che non può sostituire un confronto approfondito con le organizzazioni sindacali.
Integrare MPS, Mediobanca e le altre società coinvolte non significa soltanto sommare bilanci, attività e quote di mercato, ma mettere insieme persone, professionalità, sistemi informatici, modelli organizzativi e culture aziendali differenti.
Insomma, Mediobanca da Milano è passata a Roma (Caltagirone) e ora torna a Milano. Ma di questo ne parleremo più approfonditamente nei prossimi giorni.
Infine, una considerazione sulla polemica con il Governo. Messina sostiene che gli accordi devono essere rispettati, e su questo principio è difficile non essere d’accordo.
Mi auguro soltanto che la stessa attenzione al rispetto degli impegni venga mantenuta anche quando si parlerà di occupazione, assunzioni, sedi, condizioni di lavoro e rinnovo contrattuale.
Perché gli accordi valgono per tutti, non soltanto quando riguardano il rapporto tra banche e Governo.
Andrea Rinaldi, Corriere della Sera, 4 novembre 2026.
Marcello Zacché, Il Giornale, 4 novembre 2026.
Roberta Amoruso, Il Messaggero, 4 novembre 2026.
Andrea Deugeni e Luca Gualtieri, Milano Finanza, 4 novembre 2026.
Andrea Greco, la Repubblica, 4 novembre 2026.
Luca Davi, Il Sole 24 Ore, 4 novembre 2026.
Michele Chicco, La Stampa, 4 novembre 2026.
Scopri come utilizzo l’IA per testi, immagini, ricerche e approfondimenti e quale parte del lavoro rimane sempre mia.
Leggi come utilizzo l’IA nel blog →
