
Francesco Bertolino e Andrea Rinaldi sul Corriere della Sera, Titta Ferraro su Il Giornale, Francesco Manacorda su la Repubblica, Marigia Mangano ed Enrico Miele sul Sole 24 Ore e Michele Chicco su La Stampa raccontano oggi quella che, almeno finora, è probabilmente la mossa più importante compiuta da Carlo Messina (nella foto) nella battaglia per Monte dei Paschi.
Per settimane Luigi Lovaglio (nella foto) ha ripetuto che l’assemblea Mps del 29 ottobre non sarebbe stata un referendum tra il progetto di Siena e l’Opas di Intesa Sanpaolo, perché gli azionisti avrebbero potuto approvare le operazioni proposte dal management del Monte, mantenere aperta un’alternativa e decidere soltanto successivamente se aderire all’offerta di Ca’ de Sass.
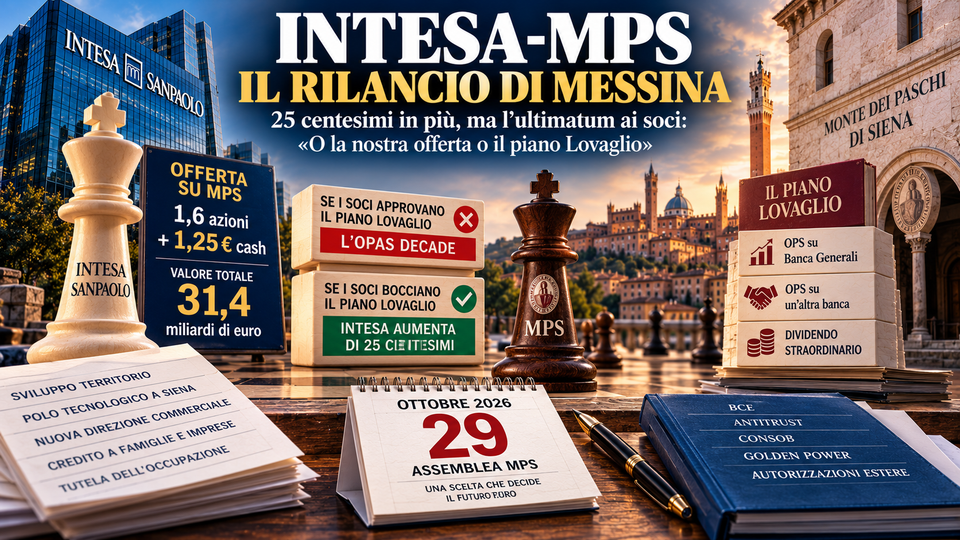
Da ieri questa impostazione non regge più, perché Intesa ha deciso di mettere gli azionisti di Mps davanti a una scelta molto più netta: se l’assemblea approverà anche una sola delle due Ops su Banco Bpm e Banca Generali, oppure la riduzione del capitale necessaria alla distribuzione straordinaria prevista dal piano Lovaglio, Intesa non rinuncerà alle proprie condizioni di efficacia e l’Opas diventerà inefficace.
Se invece quelle proposte saranno bocciate, Ca’ de Sass non soltanto manterrà in vita l’offerta, ma aggiungerà altri 25 centesimi in contanti per ogni azione Mps.
Il 29 ottobre, che già consideravamo lo spartiacque dell’intera partita, adesso lo è diventato davvero.
Venticinque centesimi che valgono circa 800 milioni
Il rilancio non modifica la componente azionaria dell’offerta, che rimane pari a 1,6 azioni Intesa Sanpaolo per ogni azione Mps, ma aumenta la componente cash da 1 euro a 1,25 euro per azione.
In caso di adesione totalitaria, il valore complessivo dell’Opas salirebbe così da circa 30,6 a 31,4 miliardi di euro, dei quali 27,6 miliardi in azioni Intesa e 3,8 miliardi in contanti, con un incremento della componente cash nell’ordine degli 800 milioni.
Non è quindi quel “super rilancio” che qualcuno sul mercato aveva cominciato a immaginare nelle ultime settimane, ma è abbastanza per modificare gli equilibri del confronto, soprattutto perché i 25 centesimi non arrivano da soli: sono accompagnati dalla decisione di Intesa di rendere incompatibile la propria offerta con le principali operazioni predisposte da Lovaglio.
C’è inoltre un’ulteriore apertura, perché Intesa ha precisato che il rapporto di concambio potrà essere adeguato a favore degli azionisti Mps qualora, prima del pagamento del corrispettivo, venisse deliberato l’acconto sul dividendo 2026 di Ca’ de Sass.
Insomma, Messina mette più denaro sul tavolo, ma contemporaneamente chiede agli azionisti del Monte di scegliere.
Il «non referendum» è diventato un referendum
È probabilmente questo l’aspetto politicamente e finanziariamente più interessante della mossa.
Lovaglio aveva costruito la propria strategia sostenendo che le diverse operazioni potessero procedere autonomamente e che votare a favore del suo piano non significasse necessariamente respingere Intesa, tanto che pochi giorni fa aveva spiegato ancora una volta agli investitori internazionali che il 29 ottobre sarebbe servito a mantenere aperte più alternative e ad aumentare la pressione competitiva sul prezzo offerto da Messina.
Da un certo punto di vista la strategia ha prodotto un risultato, perché Intesa ha effettivamente aumentato il prezzo.
Ma Messina ha pagato quei 25 centesimi chiedendo qualcosa in cambio: niente più possibilità di tenere contemporaneamente tutti i tavoli aperti.
La posizione di Ca’ de Sass è infatti diventata inequivocabile: se passa una delle Ops oppure la delibera funzionale alla distribuzione straordinaria, Intesa farà valere il mancato avveramento delle condizioni dell’offerta e si ritirerà.
Per questo la Repubblica parla di un «nodo gordiano» tagliato da Messina, mentre altri quotidiani utilizzano espressioni ancora più semplici: prendere o lasciare.
Quattro miliardi contro 800 milioni? Il confronto è più complicato
A prima vista potrebbe sembrare che gli azionisti debbano semplicemente confrontare gli 800 milioni aggiuntivi messi sul tavolo da Intesa con i 4 miliardi di distribuzione straordinaria previsti dal progetto Mps, ma sarebbe un confronto troppo semplicistico, perché natura, condizioni e rischi delle due proposte sono differenti.
Intesa insiste proprio su questo punto, sostenendo che i 25 centesimi aggiuntivi rappresentino denaro certo e immediatamente disponibile al pagamento dell’offerta, mentre la strategia Mps sarebbe subordinata all’esecuzione di operazioni industrialmente e finanziariamente più complesse.
Il giudizio espresso da Ca’ de Sass sul piano concorrente è durissimo: secondo Intesa, le Ops predisposte da Mps sarebbero caratterizzate da incertezza, sinergie sfidanti e rischi di esecuzione, mentre la propria operazione offrirebbe una prospettiva di creazione di valore più certa e immediata.
Naturalmente questa è la tesi dell’offerente e non una verità già certificata dal mercato, ma è esattamente su questo confronto che saranno chiamati a ragionare gli azionisti di Mps e, prima ancora, i proxy advisor che nelle prossime settimane formuleranno le proprie raccomandazioni.
Il vero bersaglio sono i grandi fondi
E qui arriviamo al cuore della partita, perché Messina non aveva bisogno di convincere Lovaglio e probabilmente neppure di convincere gli azionisti che hanno già assunto una posizione abbastanza definita.
La nuova proposta sembra rivolta soprattutto a Delfin e ai grandi investitori istituzionali, molti dei quali sono contemporaneamente azionisti di Mps e Intesa Sanpaolo.
Delfin, con circa il 17,5% del Monte, rappresenta naturalmente uno degli aghi della bilancia e sta valutando le alternative, mentre il gruppo Caltagirone viene indicato dalla stampa come contrario alla strategia Lovaglio; il Mef, che conserva circa il 4,8%, ha già annunciato che non parteciperà al voto e anche Banco Bpm, essendo direttamente coinvolto in una delle operazioni, potrebbe astenersi.
Rimangono quindi i grandi fondi internazionali, gli stessi che abbiamo seguito dopo il voto quasi unanime dell’assemblea Intesa del 10 settembre.
Il problema per loro adesso è molto più semplice da descrivere e molto più difficile da risolvere: approvare il piano Lovaglio significa sapere in anticipo che Intesa ritirerà l’Opas e quindi rinunciare anche al miglioramento economico appena annunciato.
Il 29 ottobre non sarà formalmente una votazione sull’offerta Intesa, ma economicamente sarà difficile sostenere che non lo sia diventata.
Messina prova anche a chiudere il fronte Siena
La seconda parte della mossa di Intesa è meno spettacolare dei 25 centesimi, ma forse ancora più interessante per chi, come noi, continua da mesi a chiedersi che cosa accadrà concretamente a Siena e ai lavoratori.
Ca’ de Sass ha annunciato di voler creare nella città toscana un polo tecnologico specializzato nella gestione end-to-end di applicativi di business, facendo leva anche sull’ecosistema universitario locale e con l’obiettivo dichiarato di creare nuova occupazione qualificata.
Intesa sta inoltre valutando una nuova direzione commerciale in Toscana e l’attribuzione a Siena di una sede secondaria per alcune strutture centrali del gruppo, con funzioni di governo a elevato contenuto specialistico, accompagnando questi interventi con l’impegno ad aumentare il credito destinato a famiglie e imprese legate al territorio del Monte.
Sono impegni molto più concreti rispetto alle prime rassicurazioni sul mantenimento del marchio e della sede, perché cominciano finalmente a parlare di funzioni, professionalità, tecnologia, occupazione e strutture decisionali.
Ed era esattamente ciò che avevamo chiesto.
Il marchio e Rocca Salimbeni non bastavano
Fin dall’inizio abbiamo sostenuto che dire semplicemente «Mps resterà a Siena» non fosse sufficiente, perché una banca può conservare un’insegna, un palazzo storico e persino una sede legale mentre perde progressivamente funzioni, persone e capacità decisionale.
Ora Intesa sembra aver recepito almeno in parte questa preoccupazione e prova a riempire di contenuti industriali la promessa fatta al territorio.
Naturalmente tra annunciare un polo tecnologico e realizzarlo c’è una bella differenza, così come bisognerà capire quante persone vi lavoreranno, quali attività saranno realmente trasferite o sviluppate a Siena, quanti saranno i nuovi posti di lavoro e quale peso avrà la futura direzione commerciale.
Ma almeno siamo finalmente passati dalle dichiarazioni generiche a impegni che, se l’operazione arriverà in porto, potranno essere misurati.
E questo per me rappresenta un progresso importante.
Rimane il grande tema delle 6.800 uscite
Non dobbiamo però dimenticare l’altra metà della fotografia.
Il progetto Intesa continua a prevedere 6.800 uscite volontarie compensate da altrettanti ingressi, con particolare attenzione ai giovani e alla consulenza, e continua a indicare circa 1,5 miliardi di sinergie di costo a regime all’interno dei 2,9 miliardi complessivi previsti.
Per questo gli annunci su Siena rendono ancora più necessarie alcune risposte: quanti dei nuovi ingressi saranno destinati alla Toscana? Quante persone lavoreranno nel nuovo polo tecnologico? Quali professionalità verranno mantenute nelle strutture centrali del Monte? Dove si concentreranno invece le uscite? E quale sarà il destino delle strutture che inevitabilmente si sovrapporranno dopo l’integrazione?
Sono domande che non contraddicono gli impegni annunciati ieri, ma che servono precisamente a capire quanto valgano.
Intesa non vuole neppure la fusione Mps-Mediobanca
C’è poi un quarto elemento, diverso perché non costituisce una condizione vincolante per l’Opas: Intesa ha invitato gli azionisti del Monte a non procedere alla fusione di Mediobanca in Mps prima della conclusione dell’operazione.
La motivazione ufficiale è comprensibile: Ca’ de Sass preferirebbe gestire direttamente l’integrazione per evitare duplicazioni di costi e complicazioni informatiche e operative, invece di trovarsi davanti una struttura già modificata e successivamente doverla riorganizzare una seconda volta.
Il Sole 24 Ore descrive bene il rischio di arrivare a una situazione quasi kafkiana, nella quale asset, partecipazioni, attività e strutture verrebbero prima spostati da Mediobanca verso Mps e poi eventualmente riportati all’interno del nuovo gruppo guidato da Intesa.
Su questo punto, tuttavia, la posizione di Ca’ de Sass è un auspicio e non la stessa condizione risolutiva prevista per le Ops e per la distribuzione straordinaria.
Messina ha sparigliato il tavolo: gli 800 milioni ci sono, ma soltanto se il tavolo viene sgomberato.
O con me o contro di me. E, se siete contro di me, mi ritiro.
Vi ricordate quando da bambini chi aveva il pallone decideva chi poteva giocare e, se perdeva, se lo portava via? Ecco, più o meno siamo in quella situazione.
È una mossa dura, perché riduce drasticamente lo spazio di manovra degli azionisti Mps, ma dal punto di vista industriale ha una logica evidente: Intesa non vuole comprare una banca che, nel frattempo, abbia cambiato profondamente perimetro attraverso operazioni che poi dovrebbe smontare, modificare o integrare.
La mossa, quindi, è chiarissima: fondi, Delfin, Caltagirone e gli altri azionisti chiamati a esprimersi devono decidere da che parte stare. Punto e basta.
Trovo interessante anche l’altra parte dell’annuncio, quella su Siena, perché finalmente si comincia a parlare non soltanto del mantenimento del marchio e della sede, ma di un polo tecnologico, una possibile direzione commerciale, funzioni centrali specialistiche, nuova occupazione qualificata e maggiore credito al territorio. Qui, permettetemi, metterei un bel segnalibro.
Se l’Opas avrà successo, tra qualche anno dovremo tornare esattamente su queste promesse e verificare quante persone lavoreranno nel polo tecnologico, quali funzioni centrali saranno realmente collocate a Siena, quanta occupazione qualificata sarà stata creata, quanta autonomia avrà la nuova struttura territoriale e se davvero famiglie e imprese toscane avranno ricevuto più credito, perché questa volta Intesa non sta promettendo soltanto di «preservare Siena», ma sta indicando iniziative concrete sulle quali, un domani, sarà possibile fare i conti.
Adesso chiamarlo referendum oppure no diventa quasi una questione semantica. Perché quando una scheda decide se sul tavolo resteranno 31,4 miliardi di euro oppure niente, la scelta mi sembra piuttosto chiara.
E il 29 ottobre, alla fine, qualcuno dovrà pur lasciare il pallone sul campo.
Corriere della Sera, Francesco Bertolino e Andrea Rinaldi, “Mps, ecco il rilancio di Intesa: prezzo più alto e aut aut ai soci” e Andrea Rinaldi, “La mossa per scoprire il gioco di Lovaglio”, 4 ottobre 2026;
Il Giornale, Titta Ferraro, “Mps, Intesa alza l’offerta, piano Lovaglio all’angolo”, 4 ottobre 2026;
la Repubblica, Francesco Manacorda, “Intesa alza l’offerta su Mps e lancia l’ultimatum”, 4 ottobre 2026;
Il Sole 24 Ore, Marigia Mangano ed Enrico Miele, articoli sulle strategie contrapposte Intesa-Mps, 4 ottobre 2026;
La Stampa, Michele Chicco, “Intesa rilancia su Mps. Altri 800 milioni se i soci bocciano Lovaglio”, 4 ottobre 2026.
Scopri come utilizzo l’IA per testi, immagini, ricerche e approfondimenti e quale parte del lavoro rimane sempre mia.
Leggi come utilizzo l’IA nel blog →
