I conti dei primi nove mesi del 2026 confermano la solidità del gruppo guidato da Philippe Donnet, nonostante il peso crescente delle catastrofi naturali. Terzariol apre a nuove alleanze con UniCredit, Borean ribadisce la centralità di Banca Generali, mentre sullo sfondo si prepara una nuova stagione degli equilibri azionari con Intesa Sanpaolo. E l’Antitrust studia possibili garanzie per tutelare la concorrenza.
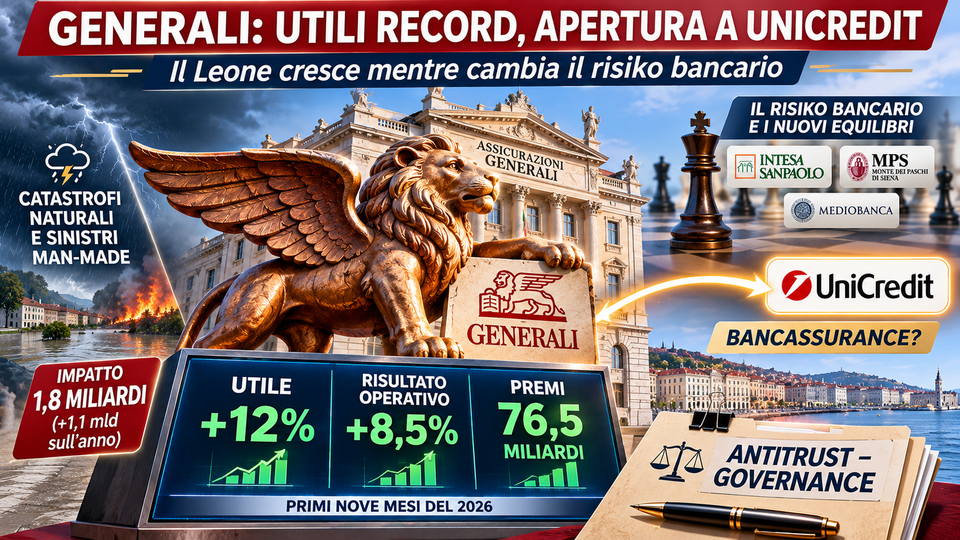
Ne abbiamo parlato tante volte su questo blog: mentre il sistema bancario italiano continua a essere attraversato da offerte pubbliche, fusioni, cambiamenti negli assetti proprietari e nuove alleanze industriali, le Assicurazioni Generali sembrano aver scelto una linea precisa, quella di lasciare che siano soprattutto i risultati economici a parlare.
E i risultati dei primi nove mesi del 2026, presentati il 13 novembre, offrono al management del Leone argomenti tutt’altro che trascurabili.
Ma sarebbe riduttivo fermarsi agli utili, perché la rassegna stampa del 14 novembre ci consegna almeno quattro questioni che meritano un approfondimento: la redditività di Generali nonostante i danni provocati dalle calamità naturali, la disponibilità a rafforzare la collaborazione industriale con UniCredit, il futuro di Banca Generali dopo il tramonto delle offerte che l’avevano coinvolta e, infine, la delicatissima questione della governance, con l’ingresso di Intesa Sanpaolo nell’azionariato attraverso l’operazione su Mps.
I numeri del Leone: nove mesi che valgono quasi un anno
| Indicatore | Primi 9 mesi 2026 | Variazione / Situazione |
|---|---|---|
| Premi lordi | 76,5 miliardi € | +4,5% |
| Risultato operativo | 6,45 miliardi € | +8,5% |
| Utile netto normalizzato | 3,7 miliardi € | +12% |
| Solvency Ratio | 211% | Posizione patrimoniale solida |
Laura Galvagni (nella foto), sul Sole 24 Ore, mette in evidenza un confronto particolarmente significativo: secondo il direttore finanziario Cristiano Borean (nella foto), Generali oggi realizza in nove mesi risultati che appena due anni fa richiedevano un intero esercizio.

I premi lordi raggiungono 76,5 miliardi di euro, con una crescita del 4,5%, sostenuta sia dal comparto Danni, in aumento del 6,3%, sia dal Vita, che registra un progresso del 3,5%. Ancora più significativa è la raccolta netta Vita, salita a 11,7 miliardi, con un incremento del 13,6%.
Il risultato operativo arriva a 6,446 miliardi, in crescita dell’8,5%, mentre l’utile netto normalizzato si avvicina a 3,7 miliardi, con un progresso del 12%.
Sono numeri che spiegano l’ottimismo del management rispetto al piano strategico Lifetime Partner 27: Driving Excellence, i cui obiettivi, secondo Borean, potrebbero essere tutti superati.
Naturalmente non bisogna confondere l’utile netto normalizzato con quello contabile, che si attesta a circa 3,6 miliardi, ma la sostanza non cambia: Generali continua a produrre risultati importanti anche in una fase particolarmente complessa per il settore assicurativo.
Il conto sempre più salato delle catastrofi naturali
C’è però un dato che merita un’attenzione particolare e che non può essere considerato soltanto un incidente di percorso.
Secondo quanto riportano il Corriere della Sera, la Repubblica, Il Sole 24 Ore e La Stampa, i primi nove mesi del 2026 hanno registrato per Generali il maggiore impatto mai rilevato dal gruppo per catastrofi naturali ed eventi provocati dall’uomo.
Il costo complessivo ha raggiunto 1,8 miliardi di euro, dei quali circa 1,47 miliardi riconducibili alle sole catastrofi naturali, con un incremento di circa 1,1 miliardi rispetto allo stesso periodo del 2025.
Michele Chicco (nella foto), sulla Stampa, segnala che soltanto tra giugno e settembre l’impatto delle calamità naturali è stato di circa 800 milioni. In Italia il peso dei sinistri è stato particolarmente significativo, anche a causa delle grandinate estive, mentre gli incendi hanno interessato diversi Paesi europei.
Il combined ratio del comparto Danni è salito al 92,8%, peggiorando di mezzo punto percentuale, ma rimanendo comunque sotto il 100%, soglia oltre la quale il costo dei sinistri e delle spese supera i premi di competenza.
Il cambiamento climatico, dunque, non è più soltanto un argomento da convegno o da dichiarazione sulla sostenibilità. È diventato una componente concreta dei bilanci assicurativi, con conseguenze sulle tariffe, sulla riassicurazione, sulle riserve e, inevitabilmente, sui clienti.
E proprio la capacità di compensare questi maggiori costi con i risultati degli altri comparti dimostra quanto sia importante per Generali disporre di un modello industriale diversificato.
Asset e Wealth Management: il secondo motore del gruppo
Un contributo determinante arriva infatti dal risparmio gestito e dalla gestione patrimoniale.
Il risultato operativo dell’Asset e Wealth Management supera il miliardo di euro, registrando una crescita del 23,2%.
All’interno di questo risultato, Banca Generali contribuisce con 557 milioni, in aumento del 34,4%, mentre le attività di Asset Management apportano 482 milioni, con una crescita del 12,3%.
Le masse complessive indicate dal Sole 24 Ore raggiungono circa 934 miliardi di euro, delle quali il 44% riferibile a clienti terzi. È opportuno distinguere questo dato dalle masse in gestione più strettamente riconducibili all’asset management, riportate dalla Stampa in circa 727 miliardi.
È qui che si comprende una parte importante della strategia del Leone: non dipendere esclusivamente dall’andamento tecnico dei rami assicurativi, ma costruire una capacità di generazione degli utili che comprenda anche la gestione del risparmio, gli investimenti e la consulenza patrimoniale.
E questa considerazione ci porta direttamente a Banca Generali.
Banca Generali non è in vendita. Almeno per ora
Ricordate quante pagine abbiamo dedicato alle offerte su Banca Generali, prima quella di Mediobanca e successivamente quella del Monte dei Paschi?

Per settimane abbiamo analizzato le possibili conseguenze industriali e azionarie di un’eventuale cessione del controllo della banca guidata da Gian Maria Mossa (nella foto). Ora il quadro è cambiato.
Cristiano Borean, rispondendo alle domande degli analisti, ha ricordato che quelle proposte sono state ricevute ma non hanno avuto seguito, aggiungendo una dichiarazione che mi sembra particolarmente significativa:
«Siamo azionisti molto soddisfatti di Banca Generali».
Non è soltanto un apprezzamento per i risultati economici della controllata.
Il direttore finanziario ha infatti sottolineato che negli ultimi anni sono state rafforzate le interconnessioni tra la capacità distributiva bancaria e quella assicurativa, con l’obiettivo di sviluppare ulteriormente la creazione di valore congiunta.
In altre parole, Banca Generali non rappresenta semplicemente una partecipazione finanziaria che può essere ceduta al miglior offerente, ma una componente importante della strategia industriale del gruppo.
Questo non significa che in futuro non possano essere esaminate nuove proposte, ma certamente le dichiarazioni del management non lasciano intravedere alcuna urgenza di dismettere la partecipazione.
E i risultati della banca sembrano offrire più di una ragione per mantenere questa posizione.
UniCredit e Generali: dall’azionariato alla collaborazione industriale?
Il dossier che potrebbe aprire una nuova fase. È probabilmente questa la notizia più interessante emersa dalla presentazione dei conti.

Giulio Terzariol (nella foto), deputy ceo di Generali, ha confermato la disponibilità del gruppo a valutare nuovi accordi di bancassurance, citando esplicitamente UniCredit.
La dichiarazione, riportata da numerose testate, è abbastanza chiara: una partnership con UniCredit, oppure con un’altra istituzione finanziaria di analoga solidità e reputazione, sarebbe accolta favorevolmente.
Naturalmente, ha precisato il manager, occorrerebbe prima definire le condizioni economiche dell’eventuale accordo.
Non siamo dunque davanti all’annuncio di un’intesa già raggiunta, ma a una disponibilità pubblica che assume un significato particolare nel contesto attuale.
UniCredit possiede circa il 9% del capitale di Generali, mentre i due gruppi collaborano già nella distribuzione assicurativa in alcuni Paesi dell’Europa centrale e orientale. Esistono inoltre rapporti nell’ambito dell’asset management.
Andrea Orcel ha più volte manifestato interesse per un rafforzamento della collaborazione industriale e ora anche da Trieste arriva un’apertura esplicita.
Il punto interessante è che una partnership commerciale non richiede necessariamente un cambiamento degli assetti proprietari.
Generali potrebbe ampliare la distribuzione dei propri prodotti attraverso una grande rete bancaria senza rinunciare alla propria autonomia, mentre UniCredit potrebbe rafforzare l’offerta assicurativa e patrimoniale alla clientela.
Resta naturalmente da capire quali prodotti, quali mercati, quali reti e quali condizioni economiche potrebbero essere coinvolti.
E, soprattutto, come un’eventuale nuova alleanza si inserirebbe negli accordi distributivi già esistenti.
Per ora, quindi, siamo nel campo delle opportunità industriali, non delle decisioni definitive.
Intesa Sanpaolo: il nuovo azionista che promette di non interferire
Se UniCredit rappresenta una possibile opportunità industriale, Intesa Sanpaolo costituisce invece il grande interrogativo della futura governance.
Stefano Cingolani (nella foto), sul Foglio, dedica un’ampia analisi al nuovo equilibrio azionario di Generali, partendo dalle dichiarazioni di Carlo Messina.
L’amministratore delegato di Intesa ha sostenuto che Generali non sarebbe più scalabile e ha ribadito l’intenzione di svolgere un ruolo di stabilizzazione, senza interferire nella gestione e senza pretendere rapporti commerciali privilegiati.
Secondo l’articolo, Intesa non intenderebbe esprimere più di tre rappresentanti nel consiglio di amministrazione del Leone.
Il quadro azionario descritto dal Foglio vede una pluralità di soci rilevanti: Intesa attraverso Mediobanca e una partecipazione diretta, Delfin, UniCredit, Caltagirone e Benetton.
Un equilibrio che potrebbe apparire sufficientemente distribuito, ma che non elimina le questioni di fondo.
Intesa è infatti un grande concorrente di Generali nel mercato assicurativo italiano, soprattutto nel Vita, e dispone di una piattaforma integrata tra attività bancarie, assicurative e risparmio gestito.
È dunque comprensibile che l’eventuale presenza del gruppo guidato da Messina nell’azionariato e negli organi societari di Generali richieda particolari garanzie.
Le dichiarazioni di non interferenza rappresentano un impegno importante, ma la tutela della concorrenza non può dipendere soltanto dalle intenzioni dichiarate dai protagonisti.
Ed è esattamente ciò che sta esaminando l’Antitrust.
Antitrust: spunta l’ipotesi di un controllore indipendente

Andrea Deugeni e Luca Gualtieri, su Milano Finanza, raccontano un aspetto particolarmente delicato delle interlocuzioni tra Intesa Sanpaolo e l’Autorità garante della concorrenza.
Secondo le indiscrezioni raccolte dal quotidiano, tra le possibili misure allo studio ci sarebbe la nomina di un monitoring trustee, un soggetto indipendente incaricato di verificare il rispetto degli impegni concorrenziali.
Il problema riguarda soprattutto due aspetti: l’indipendenza dei rappresentanti riconducibili a Intesa nel consiglio di Generali e la necessità di evitare che informazioni commercialmente sensibili possano circolare tra due gruppi concorrenti.
Tra le ipotesi esaminate vi sarebbe anche un periodo minimo di due anni senza rapporti di lavoro dipendente con Intesa per i consiglieri destinati a rappresentarla nel board del Leone, insieme a meccanismi di cooling-off per prevenire conflitti d’interesse nei successivi passaggi professionali.
È importante sottolineare che, alla data degli articoli, si tratta di possibili rimedi ancora oggetto di discussione, non di condizioni definitivamente approvate.
La conclusione dell’istruttoria viene indicata per il 17 novembre, mentre la decisione finale potrebbe arrivare all’inizio di dicembre, tenendo conto anche delle valutazioni dell’Ivass.
Il tema è di grande rilievo perché il problema non consiste semplicemente nel numero di consiglieri che Intesa potrebbe esprimere, ma nella possibilità che un azionista industrialmente concorrente venga a conoscenza di strategie, politiche commerciali, prezzi e informazioni riservate.
Il futuro equilibrio dovrà quindi conciliare i diritti dell’azionista con l’autonomia gestionale e competitiva di Generali.
Delfin, Caltagirone e UniCredit: un azionariato ancora da assestare
L’articolo del Foglio dedica particolare attenzione anche alla situazione di Delfin, la holding della famiglia Del Vecchio.
La complessa vicenda ereditaria e le differenti posizioni degli eredi potrebbero influire sulla capacità della holding di sostenere nel lungo periodo eventuali progetti industriali di Generali.
Secondo l’analisi richiamata da Cingolani, Delfin sarebbe disponibile ad appoggiare un progetto credibile di crescita internazionale, anche attraverso acquisizioni, aumenti di capitale o aggregazioni, ma senza aver predisposto al momento una propria iniziativa.
Naturalmente, molto dipenderà dall’evoluzione degli equilibri interni alla holding.
Restano poi le posizioni di Caltagirone e UniCredit, due protagonisti che hanno manifestato nel tempo valutazioni e interessi differenti rispetto alla strategia del Leone.
Non dimentichiamo, inoltre, che in passato una parte degli azionisti aveva contestato al management una crescita internazionale considerata poco ambiziosa e alcune scelte riguardanti l’asset management.
Sono questioni che potrebbero tornare d’attualità quando si aprirà il confronto sulle strategie successive all’attuale piano industriale.
Ma prima di immaginare nuove aggregazioni sarà necessario comprendere quale assetto azionario emergerà definitivamente dal risiko bancario.
La manovra economica potrebbe costare 100 milioni
Un’ultima questione riguarda la legge di Bilancio. Secondo quanto riportato dal Sole 24 Ore, dalla Stampa e da Repubblica, le misure fiscali ipotizzate per il settore finanziario e assicurativo potrebbero determinare per Generali un impatto sul conto economico del 2027 nell’ordine di 100 milioni di euro.
Borean ha tuttavia precisato che l’Ania sta discutendo con il governo possibili soluzioni alternative, capaci di modificare gli effetti per le compagnie senza compromettere gli obiettivi di gettito pubblico.
Anche in questo caso, dunque, parliamo di una stima riferita alle misure in discussione e non di un costo definitivamente acquisito.
Resta comunque evidente che il settore assicurativo si trova a fronteggiare contemporaneamente l’aumento dei danni climatici, la trasformazione dei modelli distributivi, gli investimenti tecnologici e una pressione fiscale potenzialmente maggiore.
Tutti elementi che rendono ancora più significativa la capacità di mantenere una redditività elevata.
Avvenire, 14 novembre 2026 – Alessandro Bonini, Generali e Unipol convincono sui conti (considerati esclusivamente i passaggi su Generali).
Corriere della Sera, 14 novembre 2026 – A. Rin., Generali, clima pazzo e incidenti non fermano i profitti: su del 12%.
Il Foglio, 14 novembre 2026 – Stefano Cingolani, Garanti per Generali.
Milano Finanza, 14 novembre 2026 – Andrea Deugeni e Luca Gualtieri, Per Generali spunta il monitor trustee.
la Repubblica, 14 novembre 2026 – Emma Bonotti, Generali rafforza l’utile e guarda a UniCredit. Alleanza da rinsaldare.
Il Sole 24 Ore, 14 novembre 2026 – Laura Galvagni, Generali supererà gli obiettivi. Concentrati su piano al 2027.
La Stampa, 14 novembre 2026 – Michele Chicco, Generali, l’utile in aumento. Possiamo battere i target.
Scopri come utilizzo l’IA per testi, immagini, ricerche e approfondimenti e quale parte del lavoro rimane sempre mia.
Leggi come utilizzo l’IA nel blog →
