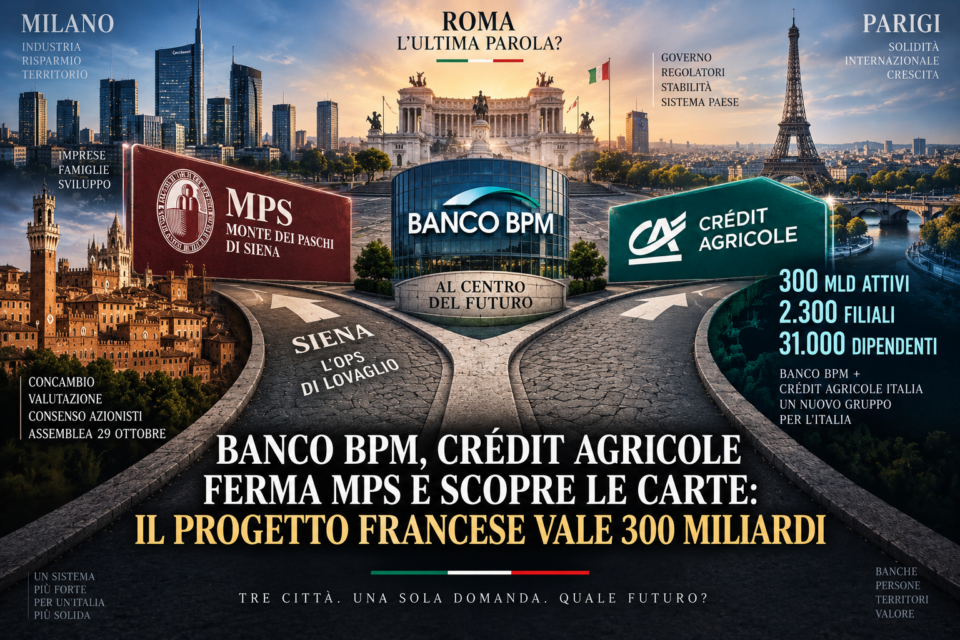
Il consiglio di amministrazione di Banco BPM si è riunito ieri e, contrariamente a quello che qualcuno avrebbe potuto aspettarsi dopo settimane di indiscrezioni, non ha ancora emesso una sentenza definitiva sull’Ops lanciata da Monte dei Paschi, limitandosi a proseguire gli approfondimenti tecnici sull’offerta mentre una parte rilevante della riunione sarebbe stata dedicata agli adempimenti di compliance, tanto che un consigliere, lasciando Piazza Meda, avrebbe spiegato a Radiocor che per la valutazione ufficiale dell’offerta «c’è ancora tempo».
Ma forse la vera notizia non è ciò che Banco BPM ha deciso ieri. È quello che ormai sta emergendo con sempre maggiore chiarezza intorno al Banco.
Crédit Agricole ha scelto.
E la sua scelta, almeno secondo le ricostruzioni ormai convergenti di Stampa, Corriere della Sera, Repubblica e Reuters, non sembra essere Luigi Lovaglio.
Il 29,3% francese diventa il vero problema di Mps
Crédit Agricole possiede il 29,3% di Banco BPM, quota raggiunta ufficialmente a luglio e che rende il gruppo francese di gran lunga il primo azionista di Piazza Meda; la stessa Banque Verte, quando aveva comunicato il raggiungimento della partecipazione, aveva definito il Banco un investimento di lungo periodo e un partner strategico, ricordando le collaborazioni già esistenti nel credito al consumo e nelle assicurazioni.
Non è quindi un investitore finanziario che può semplicemente domandarsi se aderire o meno a un’offerta.
Crédit Agricole ha costruito negli anni intorno a Banco BPM una presenza industriale sempre più importante e, soprattutto, possiede oggi una quota che le attribuisce un peso determinante nella discussione sul futuro della banca.
L’Ops di Mps cambierebbe radicalmente questa situazione, perché la partecipazione francese scenderebbe dall’attuale 29,3% a circa l’11% del nuovo gruppo e Parigi passerebbe dall’essere il primo azionista di una banca sulla quale esercita un’influenza strategica evidente a essere uno dei grandi soci di una realtà molto più vasta, governata secondo equilibri completamente differenti. Reuters conferma che proprio questa prospettiva, insieme all’assenza di un premio significativo e ai rischi di esecuzione dell’operazione, contribuisce a rendere poco interessante l’offerta agli occhi dei francesi.
Vista così, la contrarietà di Crédit Agricole non dovrebbe sorprendere nessuno.
Il progetto francese adesso ha anche dei numeri

L’articolo di Andrea Rinaldi (nella foto) sul Corriere della Sera aggiunge però un elemento molto interessante, perché comincia a dare una dimensione concreta a quella che fino a poche settimane fa sembrava soltanto una delle tante ipotesi del risiko.
Banco BPM più Crédit Agricole Italia significherebbe circa 300 miliardi di euro di attivi, 220 miliardi di impieghi, oltre 2.300 filiali e circa 31 mila dipendenti.
Non sarebbe quindi l’assorbimento di una banca regionale dentro un grande gruppo internazionale, almeno dal punto di vista dimensionale, ma la nascita di uno dei principali operatori bancari italiani, con una presenza particolarmente forte proprio in quelle aree del Nord nelle quali Banco BPM conserva le proprie radici storiche. E soprattutto non stiamo più parlando soltanto di indiscrezioni giornalistiche.
La vicedirettrice generale di Crédit Agricole, Clotilde L’Angevin (nella foto), aveva già indicato pubblicamente la fusione fra Banco BPM e Crédit Agricole Italia come uno degli scenari preferiti dal gruppo francese, spiegando che consentirebbe di creare valore e rafforzare ulteriormente la presenza in Italia; lo stesso Castagna aveva definito in agosto una simile combinazione industrialmente molto solida.
Mettendo insieme quelle dichiarazioni con quanto sta emergendo in questi giorni, la fotografia diventa molto più nitida.
Mps ha fatto un’offerta per Banco BPM. Crédit Agricole sta pensando a un progetto con Banco BPM.
Sembrano due frasi simili. Non lo sono affatto.
E forse si spiega anche quello che è successo a giugno
A questo punto possiamo rileggere sotto una luce diversa anche il fallimento della prima trattativa fra Banco BPM e Monte dei Paschi.
Il 7 giugno Piazza Meda aveva proposto a Siena un’aggregazione concordata costruita secondo lo schema del merger of equals, ma dopo settimane di discussioni il 31 luglio il Banco aveva preso atto che non esistevano più le condizioni per raggiungere un accordo condiviso e aveva interrotto le consultazioni.
Uno dei grandi interrogativi era proprio Crédit Agricole.
Oggi diventa più facile comprendere perché i francesi potessero avere scarso interesse per un matrimonio Banco BPM-Mps e perché ne abbiano ancora meno davanti all’attuale Ops, che non è più nemmeno una fusione concordata tra pari ma, come ha sottolineato lo stesso consiglio di Piazza Meda, un’operazione strutturalmente differente nella quale Mps punta ad acquisire il Banco. E nel frattempo il progetto alternativo francese è uscito progressivamente dall’ombra.
Adesso il problema passa dagli azionisti
Questo non significa però che Olivier Gavalda (nella foto) – amministratore delegato di Credit Agricole – possa semplicemente prendere Banco BPM, metterlo insieme a Crédit Agricole Italia e dichiarare conclusa la partita. È esattamente il contrario.
Un’operazione di queste dimensioni dovrebbe essere costruita nei dettagli, sottoposta agli organi societari, passare attraverso i regolatori, affrontare inevitabilmente questioni concorrenziali e ottenere il necessario consenso degli azionisti di Banco BPM.
Il Corriere ipotizza una fusione inversa a partire dalle attività italiane di Crédit Agricole e indica la necessità di un’approvazione assembleare con una maggioranza qualificata, sostenendo inoltre che Crédit Agricole non potrebbe votare perché parte correlata.
Su quest’ultimo punto manterrei però aperta una parentesi.
La disciplina Consob sulle operazioni con parti correlate non stabilisce in termini generali che il socio correlato debba necessariamente essere escluso dal voto; nei casi nei quali opera il cosiddetto whitewash assume particolare importanza il voto degli azionisti non correlati e, a seconda della struttura concreta dell’operazione e delle procedure applicabili, possono essere previsti meccanismi destinati a impedire che siano le parti correlate a determinare da sole l’esito della deliberazione. La stessa documentazione Consob precisa che il whitewash non comporta necessariamente un obbligo generale di astensione della parte correlata.
Sarà quindi necessario vedere come verrà eventualmente costruita l’operazione prima di stabilire chi potrà votare, come verranno calcolate le maggioranze e quale peso effettivo avrà il 29,3% francese. Ed è tutt’altro che un dettaglio.
Poi c’è il governo
Rinaldi introduce infine un altro protagonista che finora abbiamo lasciato un po’ sullo sfondo nella partita Banco BPM-Crédit Agricole: il governo italiano.
Una combinazione che portasse alla nascita di un gruppo da circa 300 miliardi di attivi, con oltre 2.300 sportelli e 31 mila dipendenti, sotto una forte influenza francese, difficilmente potrebbe essere considerata una normale operazione societaria sulla quale Palazzo Chigi non avrebbe nulla da dire, soprattutto alla vigilia di una stagione elettorale e dopo anni nei quali il governo ha seguito molto da vicino il consolidamento del sistema bancario italiano.
Reuters sottolinea del resto che Crédit Agricole considera fondamentale mantenere un rapporto positivo con le istituzioni italiane e ricorda che l’Italia rappresenta il suo principale mercato estero.
E qui la partita diventa ancora più interessante. Perché il futuro di Banco BPM non si deciderebbe soltanto tra Milano, Siena e Parigi. Passerebbe inevitabilmente anche da Roma.
Il vero bivio di Banco BPM
Siamo quindi arrivati a un punto molto diverso da quello nel quale ci trovavamo soltanto un mese fa. Allora cercavamo di capire se Banco BPM e Mps sarebbero riuscite a costruire una fusione alla pari.
Oggi Mps ha lanciato un’Ops sul Banco, Piazza Meda l’ha accolta con evidente freddezza, Crédit Agricole considera quell’offerta poco attraente e contemporaneamente indica come scenario preferito un matrimonio fra Banco BPM e la propria banca italiana. Reuters arriva a definire il gruppo francese uno degli snodi decisivi dell’intero risiko italiano.
Il bivio comincia quindi ad apparire chiaramente: Siena oppure Parigi.
Ma attenzione, perché manca ancora il soggetto più importante. Banco BPM.
Castagna e il consiglio non hanno ancora detto quale strada intendano percorrere e il cda di ieri, anziché sciogliere il nodo, ha deciso di continuare gli approfondimenti. Repubblica conferma che non è stata assunta alcuna decisione formale sull’offerta Mps. Ed è probabilmente la scelta più razionale possibile.
Perché quando sul tavolo hai un’offerta da Siena e il tuo primo azionista sta pensando a un progetto alternativo da Parigi, la fretta può diventare molto costosa.
E i lavoratori?
Rimane infine una domanda sulla quale continueremo a insistere.
Un gruppo Banco BPM-Crédit Agricole Italia da 31 mila dipendenti e oltre 2.300 filiali avrebbe certamente enormi potenzialità industriali, ma avrebbe anche sovrapposizioni territoriali, strutture centrali da integrare, fabbriche prodotto da riorganizzare e una governance da ridisegnare.
Esattamente come abbiamo fatto parlando delle sinergie promesse da Mps, vorremmo quindi sapere quali sarebbero le conseguenze sull’occupazione, sulle filiali, sulle sedi, sulle funzioni direzionali e sull’autonomia del Banco. Perché non avrebbe molto senso preoccuparsi dello “spezzatino” quando arriva da Siena e dimenticarsene se arriva da Parigi.
L’integrità territoriale o è un principio, oppure diventa semplicemente campanilismo. E vale per Mps. Vale per Banco BPM. Vale anche per Crédit Agricole.
📢 Vuoi rimanere sempre aggiornato?
Seguimi sui miei canali WhatsApp e Telegram per ricevere in tempo reale i nuovi post del blog, gli approfondimenti sul mondo bancario, assicurativo, sindacale, tecnologico, le recensioni di libri e tanto altro.
